会社設立の後に受け取った補助金と税|課税されるのか、圧縮記帳とは何か
この記事を読んでほしい方
補助金の入金があって、決算でどう扱えばいいか分からない方に向けた記事です。税の話です。
補助金は返さなくていいお金ですが、税の外にあるお金ではありません。
補助金は、原則として収益になる
会社設立の後、初めて補助金を受け取ると、決算で扱いに迷います。
返さなくていいお金なので、そのまま利益になるのか、と。
結論から書くと、補助金は原則として収益に計上します。
融資は借入金なので損益に乗りませんが、補助金は違います。
つまり、その分だけ利益が増え、法人税の計算に影響します。
会社設立の一期目で赤字なら、その赤字が減るという形になります。
利益が出ている会社なら、税負担が増えます。
補助金が入って喜んだ後に、納税で驚くのはこの構造のためです。
支援を受けるときは、この点まで見込んでおいてください。
会社設立の一期目は、そもそも利益が読みにくい時期です。そこへ補助金が乗ると、見込みが大きく動きます。支援を受けた月と、決算の月がどれだけ離れているかを確かめておいてください。会社設立の直後に受けた支援ほど、この振れ幅が大きくなります。
補助金が入るのは、経費を払い終えてしばらく経ってからです。会社設立の後の資金繰りでは、この時間差が効きます。払った期と、入ってきた期がずれることもあります。そのずれが決算にどう出るかを、先に確かめておいてください。
出典:No.2202 国庫補助金等を受け取ったとき(国税庁/2026-09-08 確認)
固定資産を買ったときの、特別な扱い
ただし、設備を買った場合には別の扱いがあります。
国税庁の案内では、固定資産の取得や改良に充てるために国または地方公共団体の補助金や給付金などの交付を受けた場合で、その交付の目的に適合した固定資産の取得や改良をしたときは、確定申告書に一定の事項を記載することを条件として、国庫補助金等のうちその固定資産の取得や改良に充てた部分の金額に相当する金額を総収入金額に算入しないこととされています。
これが圧縮記帳と呼ばれる扱いです。
補助金の額を、買った資産の帳簿価額から差し引く形になります。
その年の利益が、補助金の分だけ膨らまずに済みます。
会社設立の直後に大きな設備を入れたときほど、効き方が大きくなります。
ただし、条件があります。
確定申告書への記載が要件とされているので、申告のときに忘れると使えません。
具体的には、国庫補助金等の総収入金額不算入に関する明細書の添付が求められます。
会社設立の後に設備の支援を受ける場合、この扱いを知っているかどうかで一期目の納税額が変わります。買った年に全額が利益として乗るのと、資産から差し引けるのとでは、手元の現金がまったく違います。
出典:No.2202 国庫補助金等を受け取ったとき(国税庁/2026-09-08 確認)
圧縮記帳は、税を消す制度ではない
ここは誤解が多いところです。
圧縮記帳をしても、税がなくなるわけではありません。
帳簿価額を下げるということは、その後の減価償却費も小さくなるということです。
つまり、翌年以降の利益が、その分だけ大きく出ます。
払う税の総額は変わらず、払う時期が後ろにずれるだけです。
会社設立の直後は資金が細いので、この繰り延べには意味があります。
手元の現金が減らずに済むからです。
法人税基本通達の第10章第2節には、国庫補助金等で取得した資産の圧縮記帳の取扱いが定められています。
使うかどうかは、翌年以降の見通しと合わせて決めてください。
会社設立の一期目の判断が、数年先まで影響します。
会社設立の直後に大きな支援を受けて、翌年から利益が出始めるという形は珍しくありません。その場合、繰り延べた分が利益の出る年に重なります。会社設立の後の数年を見通してから決めてください。
会社設立の直後は、そもそも赤字であることが多い時期です。赤字なら圧縮記帳を使わなくても課税されないので、無理に使う必要はありません。青色申告の承認を受けていれば欠損金を繰り越せるため、そちらで吸収できる場合もあります。
出典:法人税基本通達 第10章第2節 国庫補助金等で取得した資産の圧縮記帳(国税庁/2026-09-08 確認)
返還を求められる可能性がある間の扱い
もう一つ、時期の問題があります。
補助金は、交付決定を受けた後も、額が確定するまで動きます。
実績報告の内容によっては、交付決定の額より少なくなることがあります。
公募要領にも、実績報告時に要件を満たしていると認められない場合には交付決定通知書に記載した交付金額より少なくなる場合があり、交付決定を取り消す場合も含むと書かれています。
つまり、いつの時点で収益に立てるかという論点が出てきます。
会社設立の一期目と二期目にまたがると、この判断が実務的に効いてきます。
決算期をまたぐ補助事業では、必ず税理士に相談してください。
通達には、圧縮記帳の適用にあたって補助金の額の確定通知との関係が定められています。
自己判断で処理して、後から修正するのは手間です。
会社設立の後は決算期の設定も自由に決められるので、補助事業の期間との関係を見て組む余地があります。ただし後から変えるには手続きが要るので、会社設立の時点で考えておくのが理想です。
出典:法人税基本通達 第10章第2節 国庫補助金等で取得した資産の圧縮記帳(国税庁/2026-09-08 確認)
消費税は、交付申請の段階で差し引く
消費税にも、独特の扱いがあります。
持続化補助金の公募要領には、交付申請書の記入にあたっては消費税等仕入控除税額を減額して申請しなければならないと書かれています。
課税事業者の場合、消費税および地方消費税相当額をあらかじめ補助対象経費から減額しておくこととされています。
つまり、補助金は税抜の経費に対して出るという考え方です。
消費税の分は、仕入税額控除で戻ってくるためです。
二重に得をしないように、最初から差し引く仕組みになっています。
会社設立の直後に免税事業者である場合は、扱いが変わります。
自分がどの立場かによって計算が違うので、ここは確認が要ります。
制度によっては、後から報告を求める形をとるものもあります。
どちらにせよ、補助金の額の計算に消費税が絡むということは覚えておいてください。
会社設立の直後は免税事業者であることが多く、その後に課税事業者になる場合もあります。支援を受けた時点と、報告の時点で立場が変わることもあります。
補助対象の経費に人件費のような消費税のかからないものだけを充てる場合は、扱いが変わります。自分の補助事業がどちらに当たるかは、公募要領の参考資料に書かれています。会社設立の後の最初の申請では、ここを読み飛ばさないでください。
出典:小規模事業者持続化補助金<一般型 通常枠>第19回公募 公募要領(小規模事業者持続化補助金事務局/2026-09-05 確認)
帳簿と証拠書類は、5年間残す
税の話と並んで、保存の義務があります。
公募要領には、補助事業関係書類は事業終了後5年間保存しなければならないと書かれています。
補助事業に関係する帳簿および証拠書類を、補助事業の終了日の属する年度の終了後5年間保存することとされています。
会社設立の一期目に受けた補助金の書類を、五年先まで持っておくということです。
引っ越しや事務所の移転で紛失しやすいので、置き場所を決めておいてください。
また、補助事業終了後に補助金使用経費にかかる総勘定元帳等の検査に入ることがあるとされています。
会計検査院や補助金事務局等が抜き打ちで実地検査に入ることがある、とも書かれています。
税の申告と、補助金の書類は別々に管理されがちです。
会社設立の後、早いうちに保管の形を決めておくのが安全です。
会社設立の後に事務所を移すことは珍しくありません。そのときに書類が散らないよう、補助事業ごとに一つの箱にまとめておいてください。支援を受けた回ごとに分けておくと、後で探す手間が減ります。
出典:小規模事業者持続化補助金(商工会議所地区)(小規模事業者持続化補助金事務局/2026-09-05 確認)
会社設立の一期目に、決めておくこと
補助金の申請と並行して、税の側の準備も要ります。
- 顧問の税理士を決める(決算をまたぐ補助事業なら特に)
- 青色申告の承認申請を、期限内に出す
- 補助金の入金と、経費の支払いを別の科目で追えるようにする
- 圧縮記帳を使うかどうかを、申告の前に決める
- 補助事業の書類の保管場所を決める
青色申告の承認申請には期限があります。会社設立の後、早い段階で手続きしてください。
欠損金の繰越しなど、会社設立の直後に効く扱いがあります。
Q. 補助金に税金はかかりますか。
A. 原則として収益に計上し、法人税の計算に含まれます。
Q. 圧縮記帳をすれば税は消えますか。
A. 消えません。減価償却費が減るため、課税が後ろにずれるだけです。
Q. 圧縮記帳に手続きは要りますか。
A. 確定申告書に所定の明細書を添付することが条件とされています。
Q. 消費税はどう扱いますか。
A. 交付申請の段階で、消費税等仕入控除税額を減額して申請するとされています。
Q. 書類はいつまで残しますか。
A. 補助事業の終了日の属する年度の終了後5年間です。
会社設立の一期目は、決めることが多すぎて税の話が後回しになります。それでも、支援を受けたなら早めに相談してください。
出典:C1-19 青色申告書の承認の申請(国税庁/2026-09-05 確認)
補助金の額面と、手元に残る額は違う
ここまでを踏まえると、見え方が変わります。
補助金の額面がそのまま手元に残るわけではありません。
利益が出ていれば、その一部は税として出ていきます。
設備に充てたなら、圧縮記帳で時期をずらせます。
消費税の分は、そもそも補助の対象から外れています。
会社設立の後の資金の計画では、額面ではなく残る額で考えてください。
税務署への届出も、会社設立の後に期限があります。
法人設立届出書をはじめ、出すべき書類が決まっています。
補助金の支援を受ける前に、この土台を整えておいてください。
会社設立の後に受けられる支援は補助金だけではありません。税の軽減という形の支援もあります。どちらも合わせて見ると、判断が変わることがあります。
出典:C1-4 内国普通法人等の設立の届出(国税庁/2026-09-03 確認)
まとめ|受け取った後に、もう一度考える
補助金は、入金されてからも続きます。
この記事の要点
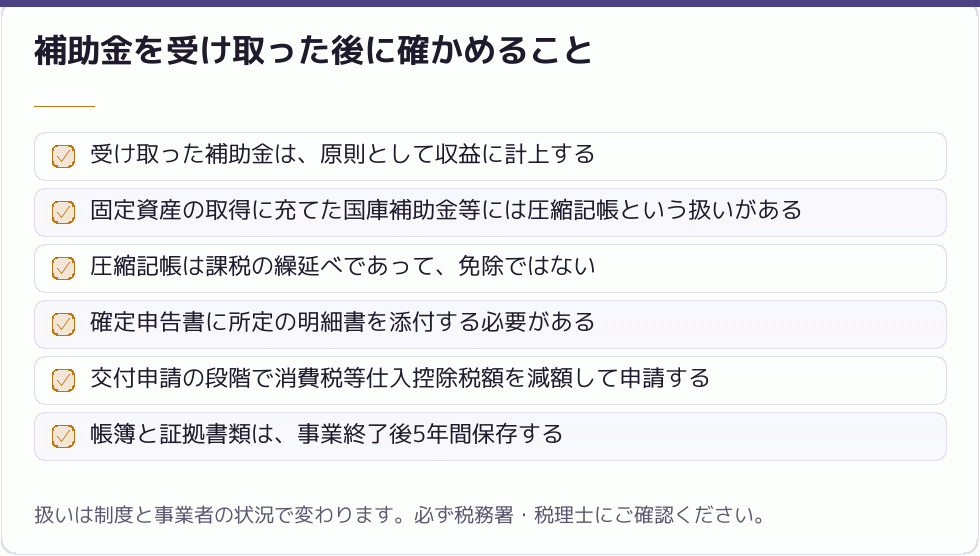
- 1補助金は原則として収益に計上され、法人税の計算に含まれる
- 2固定資産に充てた国庫補助金等には圧縮記帳という扱いがあり、確定申告書への記載が条件
- 3圧縮記帳は課税の繰延べ。減価償却費が減るため、総額は変わらない
- 4交付申請では消費税等仕入控除税額を減額して申請する
- 5補助事業の帳簿と証拠書類は、終了日の属する年度の終了後5年間保存する
制度の全体像は、J-Net21のような支援情報のサイトでも確認できます。会社設立の後、税の側と合わせて見ておいてください。
この記事は2026年9月時点で国税庁と小規模事業者持続化補助金の公募要領にあたって確認した内容です。個別の処理は状況で変わります。必ず税務署または税理士にご確認ください。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
決算が近づいている方へ
補助金が入金されると、ひと仕事終わった気持ちになります。ただ、決算はその後に来ます。会社設立の一期目であれば、初めての決算です。補助金の扱いを決めるのは、申告の直前では遅いことがあります。圧縮記帳を使うかどうかも、その前に判断が要ります。入金があった時点で、一度税理士に話を通しておいてください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- 弥生|圧縮記帳とは
補助金で取得した固定資産の圧縮記帳について、適用要件・対象・限度額を解説したページ。
- ひかり税理士法人|補助金と圧縮記帳
補助金を受け取ったときに使う圧縮記帳の仕組みと利点を税理士が解説したコラム。
- 行政書士法人Tree|補助金の事業化状況報告とは
補助金の事業化状況報告と、収益納付・財産処分承認・実績報告書との違いを整理した解説記事。
- 千代田税理士法人|会社設立前後に使える補助金・助成金
会社設立の前と後で分けて、それぞれの時期に申請できる支援を解説しています。
- 中小企業経営支援事務所|ものづくり補助金の事業化状況報告
ものづくり補助金の事業化状況報告について、提出内容と注意点をまとめたコラム。
- マネーフォワード クラウド会社設立|創業時に活用できる補助金は?
創業期の補助金と申請の流れ、採択のポイントを解説しています。
- 起業ログ|会社設立で受け取れる助成金・補助金
起業家向けに制度の種類と申請の流れをまとめています。
- マネーフォワード クラウド会社設立|補助金とは?助成金との違い
補助金の種類と給付までの流れを、助成金との違いから説明しています。
- はなまる行政書士事務所|さっぽろ新規創業促進補助金
さっぽろ新規創業促進補助金の内容と申請の流れを説明しています。
- マネーフォワード クラウド会社設立|創業時の助成金・補助金一覧
創業時に使える国や自治体の支援制度を一覧で紹介しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。