法人だから使える支援、個人事業でも使える支援|会社設立で変わること
この記事を読んでほしい方
個人事業のままでいるか、会社設立をするかで迷っている方に向けた記事です。支援の面で何が変わるのかを整理します。結論から言うと、変わらない制度のほうが多くあります。
法人にすれば補助金が有利になる。そう思っている方が少なくありません。実際には、制度の多くが個人事業も対象にしています。
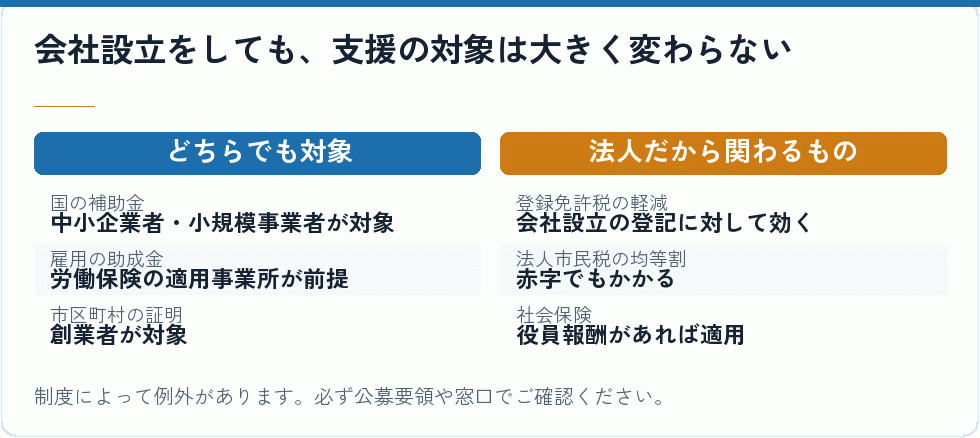
国の補助金は、個人事業も対象にしている
補助金を調べ始めると、法人でないと使えないと思い込む方がいます。実際には、そうではありません。
小規模事業者持続化補助金は、自ら策定した経営計画にもとづく販路開拓等の取組を支援する制度です。対象は小規模事業者で、法人か個人かで区別していません。
申請にあたっては、地域の商工会議所・商工会への相談と計画書の確認が必須とされています。この手続きも、法人でも個人事業でも同じです。
つまり、補助金を受けたいという理由だけで会社設立をする必要はありません。
国の補助金の多くは、中小企業者や小規模事業者という区分で対象を定めています。その線引きに資本金の額や従業員数が使われます。
会社設立をすると資本金という要素が加わりますが、それが有利に働くとは限りません。大きくしすぎると枠から外れることもあります。
支援の窓口でも、会社設立をするかどうかは事業の都合で決めるよう勧められることが多いはずです。制度の側が法人を優遇しているわけではないからです。
出典:小規模事業者持続化補助金(中小企業庁/2026-09-03 確認)
創業期の支援も、個人事業を含んでいる
創業期を対象にした制度も同じです。小規模事業者持続化補助金には創業型という区分があります。
中小企業庁の案内では、創業後1年以内の小規模事業者等が対象とされ、創業後で事業開始前の事業者も含まれます。ここでも法人と個人事業を分けていません。
自治体の起業支援金でも、個人事業の開業届を出す方と会社設立の登記をする方の両方を対象にしているものがあります。
会社設立にするか個人事業にするかは、支援の面では大きな差になりません。取引先の見え方や税の扱いで決めてください。
創業の起点をいつと見るかは制度によって違います。会社設立の登記の日か、事業を開始した日か。個人事業からの法人成りでは特に分かれます。
迷ったら、事務局や商工会議所で確かめてください。
会社設立の時期を、公募の回に合わせるという調整はできます。ただ、それは対象になる期間の話であって、法人だから有利という話ではありません。
個人事業として始めておいて、事業が育ってから会社設立をするという順番もあります。その場合、創業を条件にする制度の対象期間が開業届の日から数えられることがあるので、法人成りの時期には注意が要ります。会社設立を数年後に予定しているなら、その前に使える支援を先に使い切っておくという考え方もできます。
出典:小規模事業者持続化補助金(創業型)について(中小企業庁/2026-09-03 確認)
雇用の助成金も、事業主であれば同じ
人を雇うときの支援も、法人限定ではありません。
厚生労働省は雇用関係助成金の一覧を公開しています。雇用開発関係、人材確保・処遇改善関係、人材開発関係といった分類で並んでいます。
これらの制度は、労働保険の適用事業所であることを前提にするものがほとんどです。人を雇えば、個人事業でも適用事業所になります。
一覧の冒頭には、申請にあたっては共通の要件や申請方法等を確認するようにという注記があります。
補助金と違い、公募の期間がなく要件を満たしたときに申請するものが多くあります。その代わり事前の計画の届出や認定が要ります。
会社設立をするかどうかより、いつ人を雇うかのほうが、この棚では重要です。
会社設立をして役員だけで始めるなら、この棚はまだ関係ありません。人を増やす時期が見えてきたときに戻ってきてください。
出典:雇用関係助成金一覧(厚生労働省/2026-09-04 確認)
法人だから関わるのは、登記に伴う支援
では、法人だから関わる支援は何か。会社設立の登記に伴うものです。
産業競争力強化法にもとづく特定創業支援等事業の証明を受けると、会社設立の登録免許税が軽減されます。株式会社なら資本金の0.7パーセントが0.35パーセントになります。
個人事業の開業には登記がないので、この軽減は関係ありません。法人にする方だけが受けられる効果です。
自治体によっては、軽減後の登録免許税に相当する額を補助する制度もあります。会社設立の費用が実質的になくなる例です。
どの市区町村が認定を受けているかは、中小企業庁が一覧を公表しています。会社設立の本店を置く予定の市区町村を確かめてください。
証明そのものは、個人事業で創業する方も受けられます。効果の一部が法人向けというだけです。
証明を受けるには一定の期間がかかります。会社設立の日から逆算して、2か月ほど前には相談を始めてください。登記が済んでからでは軽減が使えません。
軽減の額は、株式会社の会社設立なら最低税額で15万円が7万5,000円に、合同会社なら6万円が3万円になります。個人事業には存在しない費用が半分になるという意味では、法人にする方だけが受けられる支援だと言えます。ただし、その費用がそもそも発生しない個人事業と比べれば、得をしているわけではありません。
出典:産業競争力強化法に基づく認定を受けた市区町村別の創業支援等事業計画の概要(中小企業庁/2026-09-03 確認)
法人にすると、税の扱いが変わる
支援ではありませんが、法人にすると税の扱いが変わります。会社設立の判断に関わる部分です。
国税庁は、基準期間がない法人のうち、その事業年度開始の日における資本金の額または出資の金額が1,000万円以上である法人については、消費税の納税義務は免除されないとしています。
会社設立の1期目と2期目には基準期間がありません。資本金を1,000万円未満にしておけば、原則としてこの期間は免除されます。
個人事業から法人成りする場合、この免除の期間をもう一度使えることがあります。ただし特定新規設立法人に該当すると免除されません。
会社設立の判断では、支援の有無より税の扱いのほうが金額として大きく効くことがあります。
税理士に相談してから決めてください。
会社設立の資本金は、支援の枠にも関わります。国の補助金の多くは対象を中小企業者や小規模事業者と定めていて、その線引きに資本金の額が使われるからです。
出典:No.6503 基準期間がない法人の納税義務の免除の特例(国税庁/2026-09-04 確認)
融資でも、法人か個人かは大きな差にならない
資金の面でも、法人だから有利ということはありません。
日本政策金融公庫の新規開業・スタートアップ支援資金は、新たに事業を始める方や事業開始後おおむね7年以内の方を対象とする制度です。法人か個人かを問いません。
都道府県の制度融資でも、個人事業を始める方と会社設立をする方の両方が対象になっているものが一般的です。
見られるのは事業の中身と、返せる見込みです。会社設立をしたからといって審査が甘くなるわけではありません。
むしろ、法人にすると代表者の個人保証という論点が出てきます。個人事業なら、そもそも本人が借りる形です。
経営者保証を外せる制度もあります。会社設立をするなら、そこも確かめてください。
会社設立の直後は実績がないので、事業計画で説明することになります。個人事業のときの記録があれば、それが裏づけになります。
個人事業のときに借りていた分を、会社設立の後にどう扱うかという論点もあります。事業を法人に移すなら、借入も引き継ぐのか、個人に残すのか。金融機関に相談してから会社設立の手続きに進んでください。
出典:新規開業・スタートアップ支援資金(日本政策金融公庫/2026-09-03 確認)
それでも会社設立をする理由
支援の面で大差がないなら、なぜ会社設立をするのか。理由は別のところにあります。
取引先が法人としか取引しない場合があります。採用の場面でも、法人のほうが応募が集まりやすいと言われます。
設立の登記の申請は、本店の所在地を管轄する法務局におこないます。登記されることで、会社の存在が公に示されます。
事業の責任を会社に切り分けられるという点もあります。ただし借入に個人保証をつけると、その切り分けは崩れます。
税の扱いも変わります。利益の規模によっては、法人のほうが有利になることがあります。
補助金のために会社設立をするという判断だけは、避けてください。
会社設立をすると、届出や決算といった手間も増えます。支援で得られるものと、増える手間を並べて考えてください。
合同会社なら定款認証が要らないぶん、会社設立の費用を抑えられます。取引先の見え方を気にしないのであれば、この形も検討する価値があります。支援の対象という点で株式会社と差が付くことは、ほとんどありません。
出典:商業・法人登記申請手続(法務局/2026-09-03 確認)
会社設立をするかどうかの判断材料
ここまでを、判断の材料としてまとめます。
- 国の補助金|法人でも個人事業でも対象。決め手にならない
- 雇用の助成金|人を雇えばどちらも対象。決め手にならない
- 登録免許税の軽減|会社設立をする方だけが受けられる
- 税の扱い|利益の規模と資本金の額で変わる
- 取引先と採用|法人であることが求められる場面がある
合同会社という選択肢もあります。株式会社より会社設立の費用が抑えられます。手続きの流れはJ-Net21のような支援情報のサイトでも解説されています。
Q. 補助金のために法人にすべきですか。
A. お勧めしません。多くの制度は個人事業も対象にしています。
Q. 法人のほうが採択されやすいですか。
A. そういう仕組みではありません。計画の中身で判断されます。
Q. 個人事業でも創業型は使えますか。
A. 小規模事業者等が対象です。法人か個人かで区別していません。
Q. 法人にすると外れる制度はありますか。
A. 資本金の額で中小企業者の枠から外れることがあります。
Q. 何を基準に決めればよいですか。
A. 取引先の見え方、税の扱い、事業の規模です。支援は決め手になりません。
会社設立をしないという判断も、立派な選択です。事業の規模が小さいうちは、個人事業のほうが手間も費用も少なくて済みます。
出典:合同会社の設立手続き(起業支援)(中小機構 J-Net21/2026-09-04 確認)
まとめ|支援は、法人化の理由にならない
法人にすれば補助金が有利になる。この思い込みで会社設立をすると、期待した効果が得られません。
この記事の要点
- 1国の補助金の多くは、法人と個人事業を区別していない
- 2雇用の助成金も、労働保険の適用事業所であれば対象
- 3法人だから関わるのは、登録免許税の軽減など登記に伴うもの
- 4資本金1,000万円以上だと、設立1期目・2期目でも消費税は免除されない
- 5融資でも法人か個人かは大きな差にならない
制度を横断して探すなら、J-Net21のような支援情報のサイトも使えます。会社設立を決める前に一度見ておいてください。
この記事は2026年9月時点で中小企業庁や厚生労働省、国税庁、日本政策金融公庫、法務局の公表内容にあたって確認した内容です。要件は変わります。判断の前に、必ず最新の情報と専門家にご確認ください。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
法人化を迷っている方へ
会社設立をすれば補助金が使える、という説明を目にすることがあります。半分は誤りです。多くの制度は個人事業も対象にしています。法人にするかどうかは、取引先や税、事業の規模で決めてください。そのうえで会社設立をすると決めたなら、登記に伴う支援は確かにあります。順番を間違えないでください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- いえらぶ|不動産会社設立の流れと必要な費用
不動産会社の設立の流れと費用を、補助金や設立後の要点まで含めて解説しています。
- HTM税理士法人|会社設立でお得な助成金・補助金一覧
税理士事務所の視点で、会社設立に使える補助金を申請方法まで含めて並べています。
- 税理士法人FLAGS|会社設立の補助金・助成金ガイド
名古屋の税理士による解説で、創業資金の不安に沿って申請条件と種類を整理しています。
- マネーフォワード クラウド会社設立|創業・会社設立で使える補助金・助成金まとめ
国の制度と東京都の創業助成金を並べて、会社設立の支援メニューを整理しています。
- スマート補助金|箱根町新規創業促進補助金
箱根町の会社設立向け補助金の概要をまとめています。
- ロカプレ|札幌市の創業支援がすごい!お得に法人設立
札幌市の特定創業支援等事業と補助金の使い方を説明しています。
- ベンチャーサポート|創業補助金はどんな制度?
創業補助金という呼び名でくくられる支援の中身を、会社設立の場面に沿って解説しています。
- 亀田税理士事務所|大阪市の会社設立と補助金・助成金
大阪市・東大阪市・堺市を対象に、会社設立と創業融資の支援を案内しています。
- 小谷野税理士法人|起業時に活用したい補助金・助成金
起業のときに使える制度を、税理士の立場で紹介しています。
- タケバ会計事務所|会社設立の補助金・助成金おすすめ5選
会計事務所が、会社設立時に使える支援を5つに絞り、条件と申請手順をまとめています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。