法人にすると増える負担|会社設立で見落とされる固定費
この記事を読んでほしい方
会社設立をするかどうかを判断している方に向けた記事です。支援の話ばかりではなく、法人にすると増える負担も並べます。両方を見てから決めてください。
補助金や助成金は入るお金です。一方で、法人にすると毎年出ていくお金が増えます。両方を並べないと判断できません。
赤字でもかかる税がある
会社設立をして最初に驚くのが、赤字でも税がかかることです。
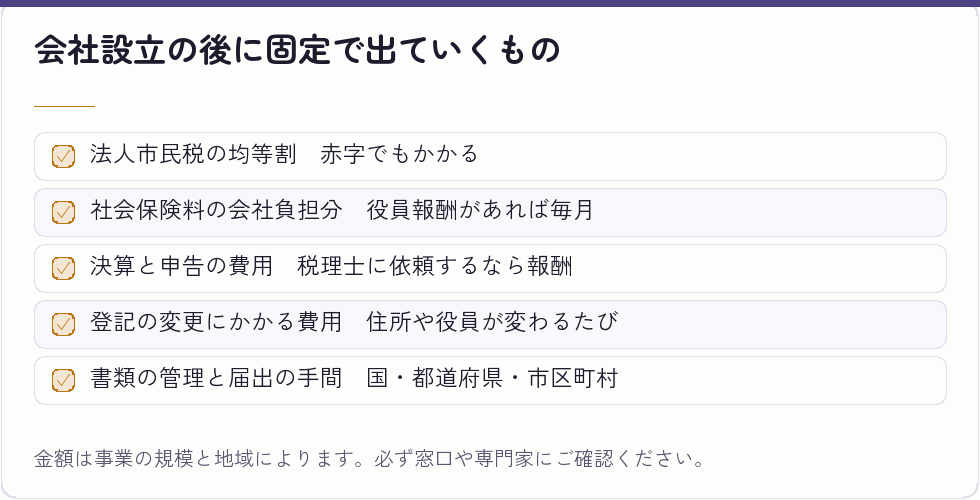
法人市民税は、均等割と法人税割で構成されます。均等割は法人の所得の有無にかかわらず負担するものとされています。
均等割の額は、資本金等の額と従業者数の合計数で決まります。札幌市の案内では、資本金1,000万円以下で従業者50人以下なら年額5万円、50人超なら12万円という例が示されています。
金額は自治体によって異なります。会社設立の本店を置く市区町村のページで確かめてください。
個人事業には、この負担がありません。事業をやめない限り毎年出ていくお金です。
都道府県民税にも同じような仕組みがあります。市と道府県の両方に納めることになります。
支援の情報を集めているときには、この負担が視野に入りません。会社設立の前に、入るお金と出ていくお金を同じ紙に書いてください。
届出をしていないと課税されず、後から滞納として扱われることもあります。会社設立の直後の届出は、支援の要件にも関わってきます。
出典:法人市民税(札幌市/2026-09-05 確認)
社会保険料の会社負担分が、毎月出ていく
法人にすると、社会保険の扱いが変わります。
法人の事業所は、常時従業員を使用する場合に健康保険・厚生年金保険の適用事業所となります。役員だけの会社設立でも、報酬を支払うなら対象になります。
事業所が適用されることになった場合、事実の発生から5日以内に新規適用届を日本年金機構へ提出します。会社設立の直後に来る期限のうち、いちばん短いものです。
保険料は会社と本人で負担します。会社負担分は毎月出ていく固定費です。
個人事業のときに国民健康保険と国民年金だった方は、負担の形が変わります。会社設立の前に試算しておいてください。
補助金でこの負担を埋めることはできません。日々の売上から出す性質のものです。
会社設立の直後に役員報酬をいくらにするかは、この負担と直結します。低く設定すれば保険料は下がりますが、生活が回らなくなります。税理士と相談して決めてください。
個人事業のときは、国民健康保険料も国民年金保険料も自分ひとりの負担でした。会社設立をすると、会社と本人で分けて負担する形になります。合計の額が下がるとは限りません。むしろ厚生年金のほうが料率は高くなります。将来受け取る年金が増えるという面はありますが、目の前の資金繰りは苦しくなります。
出典:新規適用の手続き(日本年金機構/2026-09-03 確認)
決算と申告に、手間と費用がかかる
法人になると、決算と申告の手間が増えます。個人事業の確定申告とは求められる水準が違います。
国税庁は、内国普通法人等を設立した場合、設立登記の日以後2月以内に法人設立届出書を提出することとしています。税の世界での付き合いは、会社設立の直後から始まります。
税理士に依頼するなら、その報酬が毎年かかります。自分でやるなら時間がかかります。
国、都道府県、市区町村の三か所に申告と納付をおこなうことになります。届出の数も増えます。
補助金を受けた年は、その処理も加わります。原則として収益に計上されるからです。
会社設立の資金計画では、この費用も毎年の固定費として見込んでください。
会社設立の一期目は、決算期の置き方によって短くなります。その場合でも申告と納付は必要です。
帳簿の付け方も変わります。個人事業では現金の動きを中心に記録していても回りましたが、法人では貸借対照表まで作ることになります。会社設立の直後から会計の仕組みを整えておかないと、決算の時期に一気に負担が来ます。支援の申請でも決算の内容を示す書類が求められることがあるので、ここは省けません。
出典:C1-4 内国普通法人等の設立の届出(国税庁/2026-09-03 確認)
青色申告の申請にも、期限がある
会社設立の直後に忘れやすいのが、青色申告の承認申請です。
国税庁は、普通法人等の設立事業年度について、設立の日以後3か月を経過した日と当該事業年度終了の日とのうちいずれか早い日の前日までに提出することとしています。
出していないと、欠損金の繰越しなどの扱いが変わります。会社設立の一期目が赤字になることは珍しくないので、影響が出ます。
期限が短いので、法人設立届出書と一緒に出してしまうのが確実です。
税理士に依頼するなら、この点も伝えておいてください。
補助金の申請でも、決算の内容を示す書類が求められることがあります。帳簿の形は最初から整えておいてください。
会社設立の直後は、期限のある手続きが集中します。青色申告の申請もそのひとつです。まとめて片づけてください。
承認されたかどうかの通知が事業年度末までに来なくても、その日に承認があったものとみなされる扱いがあります。それでも、期限内に出しておくことが前提です。会社設立の直後に忘れないでください。
出典:C1-19 青色申告書の承認の申請(国税庁/2026-09-05 確認)
登記の変更にも、そのつど費用がかかる
会社設立のときの登録免許税は一度きりですが、その後も登記の費用は発生します。
本店を移す、役員が変わる、事業目的を追加する。どれも変更の登記が必要で、そのたびに登録免許税がかかります。
会社設立のときの登録免許税は、株式会社なら資本金の0.7パーセント、それが15万円に満たなければ15万円です。特定創業支援等事業の証明を受けると0.35パーセントに軽減されます。
ただし、軽減が効くのは会社設立のときだけです。その後の変更登記には及びません。
役員の任期が満了したときにも登記が必要です。忘れていると過料の対象になることがあります。
会社設立のときに定款で任期をどう定めるかで、この頻度が変わります。
会社設立のときに本店を自宅にしておいて、後から事務所を借りると変更の登記が必要になります。移転の予定があるなら、最初の設定を考えてください。
事業目的を後から追加するときも同じです。会社設立のときに書いていなかった事業を始めるなら、変更の登記が必要になります。許認可が絡むと、目的の文言が要件になることもあります。数年先にやりそうなことは、最初の定款に入れておくほうが結果として安く済みます。
出典:産業競争力強化法、経済産業省関係産業競争力強化法施行規則(中小企業庁/2026-09-03 確認)
人を雇うと、さらに手続きが増える
人を雇うと、手続きがもう一段増えます。
労働者を1人でも雇用したら労働保険の適用事業となり、保険関係が成立した日の翌日から10日以内に保険関係成立届を提出することとされています。
あわせて、労働保険料の申告と納付も必要になります。年度ごとの手続きです。
賃金台帳、出勤簿、労働者名簿。これらの記録も残す必要があります。
手間は増えますが、これが雇用関係助成金の前提にもなります。負担と支援は表裏です。
社会保険労務士に依頼するなら、その報酬も毎月または毎年かかります。
会社設立の直後に人を雇わないなら、この負担はまだ来ません。人を増やす時期を決めるときに、手続きの分も見込んでください。
就業規則の整備も、人数が増えれば必要になります。常時10人以上の労働者を使用する事業場では作成と届出が求められます。会社設立の直後は関係なくても、成長の過程で必ず通る道です。
出典:労働保険の成立手続(厚生労働省/2026-09-04 確認)
それでも法人にする価値があるか
負担を並べると、法人にしないほうがよいように見えます。ただ、利益の規模によっては法人のほうが有利になります。
税率の構造が違うからです。個人の所得税は累進で、利益が大きくなるほど税率が上がります。
また、会社設立の1期目と2期目には基準期間がありません。資本金の額が1,000万円未満なら、原則として消費税の納税義務が免除されます。
国税庁は、基準期間がない法人のうち、事業年度開始の日における資本金の額または出資の金額が1,000万円以上である法人については免除されないとしています。
個人事業から法人成りすると、この免除の期間をもう一度使えることがあります。ただし特定新規設立法人に該当すると免除されません。
どの水準で法人が有利になるかは、事業の中身で変わります。税理士に試算してもらってください。
会社設立の判断を支援の有無で決めないでください。制度は毎年変わりますが、税率の構造はそう簡単に変わりません。
インボイスの登録をすると、免税の扱いが変わります。会社設立の資本金を1,000万円未満にして免除を狙っても、登録すれば納税義務が生じます。取引先が求めているかどうかで決めてください。
出典:No.6503 基準期間がない法人の納税義務の免除の特例(国税庁/2026-09-04 確認)
支援と負担を並べて判断する
ここまでを、判断の材料としてまとめます。入るお金と出ていくお金を並べてください。
- 入るもの|補助金・助成金(後払い、確実ではない)
- 減るもの|登録免許税の軽減(会社設立のときだけ)
- 増えるもの|均等割、社会保険料の会社負担分、決算の費用
- 変わるもの|税率の構造、消費税の免除の扱い
補助金は一度きりで、しかも採択されるとは限りません。負担は毎年続きます。この非対称を頭に置いてください。
Q. 赤字でも税がかかりますか。
A. 法人市民税の均等割は所得の有無にかかわらず負担するとされています。
Q. 役員だけでも社会保険は必要ですか。
A. 報酬を支払うなら適用事業所になります。
Q. 補助金で負担を埋められますか。
A. 埋められません。補助金は事業を伸ばす投資に使うものです。
Q. いくら稼いだら法人が有利ですか。
A. 事業の中身で変わります。税理士に試算してもらってください。
Q. 会社設立を急ぐ必要はありますか。
A. ありません。個人事業で始めて、育ってから法人にする道もあります。
この表を作ると、会社設立を急ぐ必要があるかどうかも見えてきます。答えが出ないなら、まだ個人事業のままでよいということかもしれません。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
まとめ|入るお金だけを見ない
会社設立を考えるとき、支援の情報ばかりが目に入ります。実際には、法人にすると毎年出ていくお金が増えます。
この記事の要点
- 1法人市民税の均等割は、所得の有無にかかわらずかかる
- 2社会保険料の会社負担分は、役員報酬があれば毎月出ていく
- 3決算と申告の手間が増える。税理士に頼むなら報酬もかかる
- 4変更の登記にも、そのつど登録免許税がかかる
- 5補助金は一度きりで確実でない。負担は毎年続く
合同会社なら会社設立の費用を抑えられます。手続きの流れはJ-Net21のような支援情報のサイトでも解説されています。
この記事は2026年9月時点で札幌市や日本年金機構、国税庁、厚生労働省、中小企業庁の公表内容にあたって確認した内容です。金額や要件は変わります。判断の前に、必ず最新の情報と専門家にご確認ください。
出典:合同会社の設立手続き(起業支援)(中小機構 J-Net21/2026-09-04 確認)
法人化を検討している方へ
補助金の記事を読んでいると、会社設立をしたほうが得なように思えてきます。ただ、入るお金は一度きりで、出ていくお金は毎年です。均等割、社会保険料、決算の費用。これらを足して、それでも法人にする価値があるかを考えてください。税理士に一度試算してもらうのがいちばん確実です。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- HTM税理士法人|会社設立でお得な助成金・補助金一覧
税理士事務所の視点で、会社設立に使える補助金を申請方法まで含めて並べています。
- 税理士法人FLAGS|会社設立の補助金・助成金ガイド
名古屋の税理士による解説で、創業資金の不安に沿って申請条件と種類を整理しています。
- いえらぶ|不動産会社設立の流れと必要な費用
不動産会社の設立の流れと費用を、補助金や設立後の要点まで含めて解説しています。
- スマート補助金|箱根町新規創業促進補助金
箱根町の会社設立向け補助金の概要をまとめています。
- 創業手帳|大阪で会社設立を目指したい!設立方法や相談先・補助金
大阪で会社設立をする場合の相談先と補助金を、地域の事情に沿って紹介しています。
- ロカプレ|札幌市の創業支援がすごい!お得に法人設立
札幌市の特定創業支援等事業と補助金の使い方を説明しています。
- HTM税理士法人|初心者でもわかる 創業補助金とは?
創業補助金の考え方と、申請までに用意することを初めての方向けにまとめています。
- 起業の窓口マガジン|会社設立時に活用できる補助金まとめ
補助金の基礎知識から主要制度までを、起業したての方向けにかみ砕いて説明しています。
- タケバ会計事務所|会社設立の補助金・助成金おすすめ5選
会計事務所が、会社設立時に使える支援を5つに絞り、条件と申請手順をまとめています。
- 亀田税理士事務所|大阪市の会社設立と補助金・助成金
大阪市・東大阪市・堺市を対象に、会社設立と創業融資の支援を案内しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。