大阪の制度融資で会社設立の資金を組む|補助金の立て替えまで見据える
この記事を読んでほしい方
大阪で会社設立をするにあたって、資金をどう用意するか決めかねている方に向けた記事です。補助金は後払いなので、会社設立の直後の資金にはなりません。大阪府の制度融資と公庫の創業融資を軸に、補助金の立て替えまで見据えた組み立て方を示します。
大阪府には制度融資があり、開業前から相談できます。日本政策金融公庫の創業融資と合わせると、会社設立の資金には複数の選択肢があります。それぞれの性格を分けて見ていきます。
大阪府の制度融資は、開業前から使える
大阪府は「開業・スタートアップ応援資金」として、新たに事業を始める方や事業開始後まもない方への融資を案内しています。会社設立の登記が済んでいなくても、開業前から対象になります。
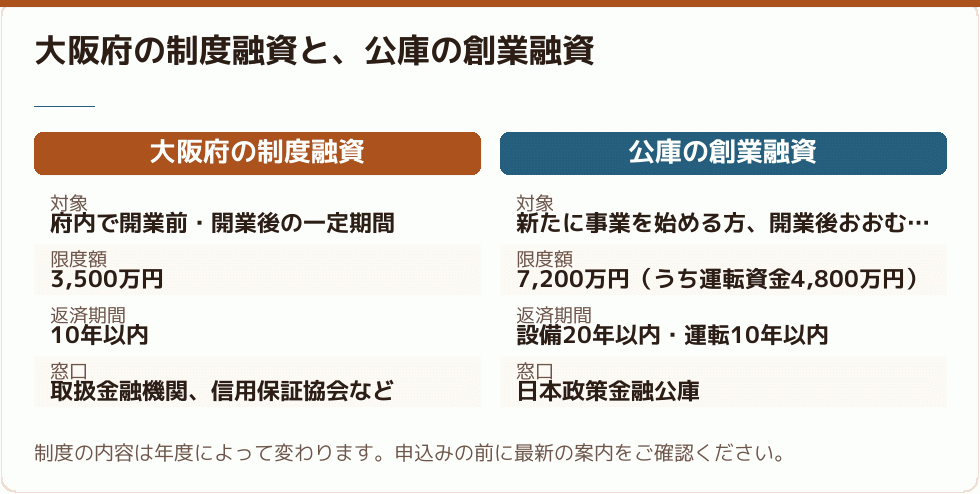
公表されている内容によれば、開業資金は開業前・開業後5年未満、地域支援ネットワーク型は開業前・開業後1年未満が利用資格とされています。融資限度額は3,500万円、返済期間は10年以内です。
申込みの窓口は、開業資金の場合は取扱金融機関、大阪信用保証協会、大阪府金融課、市町村(大阪市を除く)とされています。地域支援ネットワーク型は取扱金融機関です。
制度融資は、大阪府と信用保証協会、金融機関が連携して提供するものです。会社設立の直後で実績がない時期でも相談しやすい仕組みになっています。民間の融資だけを当たって断られた経験がある方も、こちらは別の枠組みだと考えてください。
取扱金融機関は複数あります。すでに個人の口座がある銀行に相談するのが入りやすいのですが、条件は金融機関によって違うこともあります。会社設立の準備の段階で、二つか三つに当たってみてください。
制度融資では、信用保証協会の保証が前提になります。会社設立の直後は事業の実績がないため、保証の審査でも事業計画と自己資金の状況が見られます。数字の裏付けを用意してから相談してください。
出典:新たに事業を始める方、事業開始後まもない方を支援しています(大阪府制度融資「開業・スタートアップ応援資金」)(大阪府/2026-09-04 確認)
地域支援ネットワーク型は、伴走がつく
大阪産業創造館が案内している地域支援ネットワーク型は、少し性格が違います。融資実行後3年間、金融機関または大阪産業創造館経営相談室のフォローアップを受けることを承諾する方が対象とされています。
対象者の要件には、事業を営んでいない方が具体的な創業計画を持っており、大阪市内で1か月以内に個人創業、2か月以内に会社設立する方などが挙げられています。つまり、会社設立の時期が要件に組み込まれている形です。
融資限度額は3,500万円、返済期間は10年以内(据置1年以内)とされています。申込みは取扱金融機関に連絡する流れです。
会社設立の直後は判断に迷う場面が続きます。3年間の伴走があるという点は、金額の条件以上に価値があるかもしれません。
会社設立の時期が要件に入っているということは、逆に言えば計画が固まってから相談する制度だということです。まだ何をするか決まっていない段階では対象になりません。事業の中身を一文で言えるようにしてから窓口に行ってください。
出典:開業・スタートアップ応援資金(地域支援ネットワーク型)(大阪産業創造館/2026-09-04 確認)
公庫の創業融資と、どう使い分けるか
日本政策金融公庫の新規開業・スタートアップ支援資金も、大阪で会社設立をする方が使える選択肢です。新たに事業を始める方や事業開始後おおむね7年以内の方が対象です。
融資限度額は7,200万円(うち運転資金4,800万円)、返済期間は設備資金が20年以内、運転資金が10年以内、元金の据置期間は5年以内に設定できます。設備投資が大きい事業では、返済期間の長さが効いてきます。
大阪府の制度融資と公庫の融資は、どちらか一方に絞る必要はありません。事業の規模と資金の使いみちに応じて、組み合わせることもできます。
ただし、借りられる総額には自社の返済能力という限界があります。会社設立の直後に借りすぎると、売上が立つ前に返済が重くなります。必要な額を見積もってから相談してください。
両方に相談すると、それぞれの担当者から違う指摘を受けます。返済の見通しについて、事業計画の書き方について。会社設立の前にこの指摘を受けておくと、計画そのものが締まります。断られることを恐れず、早めに当たってみてください。
どちらに相談する場合も、会社設立の予定日を伝えてください。登記の前か後かで、用意する書類が変わります。登記が済んでいれば登記事項証明書を、まだなら定款の案や事業計画書を持って行くことになります。
出典:新規開業・スタートアップ支援資金(日本政策金融公庫/2026-09-03 確認)
必要な額は、月ごとの支出から出す
融資の相談に行く前に、必要な額を自分で出しておいてください。月ごとの支出を並べて六か月ぶんを目安にすると、当たりが付きます。
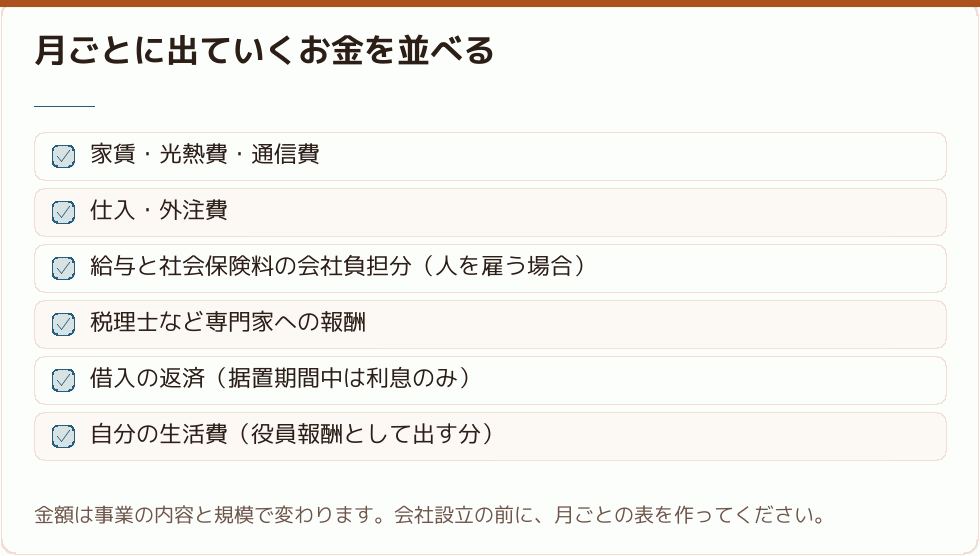
表ができたら、売上をゼロにしたまま何か月耐えられるかを見ます。そのうえで想定する売上を入れて、余裕がどれだけ生まれるかを見る。この二段で見ると、必要な資金の幅がつかめます。
この表は、そのまま融資の相談で使えます。会社設立の準備で作った資料は、補助金の申請でも土台になります。二度手間にはなりません。
表を作るときは、売上を楽観的に入れないことがこつです。会社設立の直後は、想定より売上が立つのが遅れるのが普通です。厳しめに見ておいて、余ったら次の投資に回すという考え方のほうが安全です。
出典:START 政策金融公庫の創業支援 Q&A(日本政策金融公庫/2026-09-03 確認)
補助金の立て替えを、資金計画に入れる
補助金を狙うなら、その立て替えも資金計画に入れてください。補助金は後払いで、事業費の全額をいったん自社で払い、戻るのは補助率の分だけです。
たとえば事業費が150万円、補助率が3分の2の制度なら、いったん150万円を払い、後から100万円が戻ります。会社設立の直後にこの150万円を用意できるかどうかが、実際の可否を分けます。
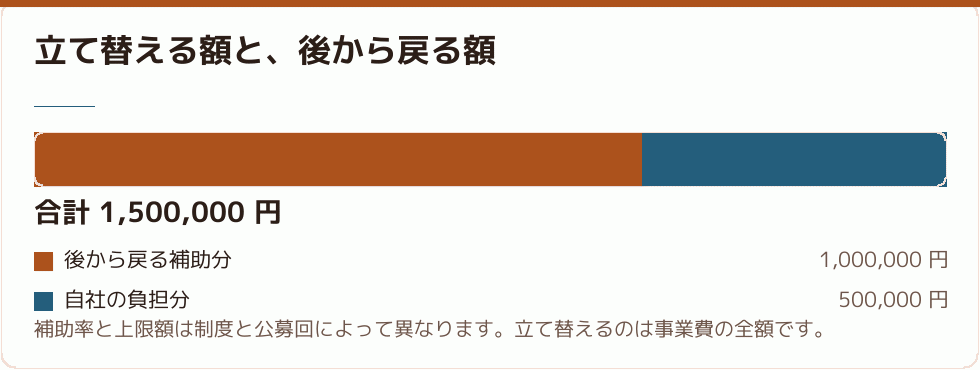
融資の枠を少し残しておくと、この立て替えに使えます。会社設立の資金を目一杯まで使い切らず、補助金を狙う分を確保しておくという考え方です。
また、補助金の入金は法人名義の口座に振り込まれます。会社設立の直後に口座の開設が遅れていると、支援の申請そのものが進みません。登記が済んだらすぐ動いてください。
補助金の対象になる支出を、いつおこなうかも計画に入れてください。交付決定より前に発注した経費は対象外になることが多いためです。会社設立の直後に必要な設備は融資で、後からでも間に合う投資は補助金で、と分けるのが現実的です。
出典:小規模事業者持続化補助金(中小企業庁/2026-09-03 確認)
融資の相談で見られること
会社設立の直後は実績がありません。融資の審査では、事業計画と自己資金の準備状況が見られます。
自己資金については、金額そのものより、その原資がどこから来たのかが見られます。毎月こつこつ貯めてきたお金と、直前に誰かから振り込まれたお金では、受け取られ方が違うからです。
- 会社設立を決めたら、事業用の準備資金を分けて貯め始める
- 通帳の履歴が説明できる形にしておく
- 親族からの援助がある場合は、その旨を正直に伝える
- 手元をすべて使い切らない。生活資金は別に確保する
もうひとつ、補助金の採択を前提にした返済計画は好まれません。補助金が入らなくても返せる計画を示すほうが、話は前に進みます。
大阪府の制度融資では、信用保証協会の保証が関わります。市区町村の特定創業支援等事業の証明を受けていると、無担保・第三者保証人なしの創業関連保証を事業開始の6か月前から利用できるようになる扱いがあります。会社設立の前に証明を取っておくと、この面でも動きやすくなります。
面談では、なぜこの事業をやるのかも聞かれます。会社設立に至った経緯や、前職での経験。数字だけでなく、この部分も準備しておいてください。実績のない時期は、人そのものが判断の材料になります。
出典:各種融資メニュー(大阪府/2026-09-04 確認)
会社設立の前から動けることを、先に済ませる
大阪で会社設立をするとき、登記の前から動けることがいくつもあります。融資の相談もその一つです。
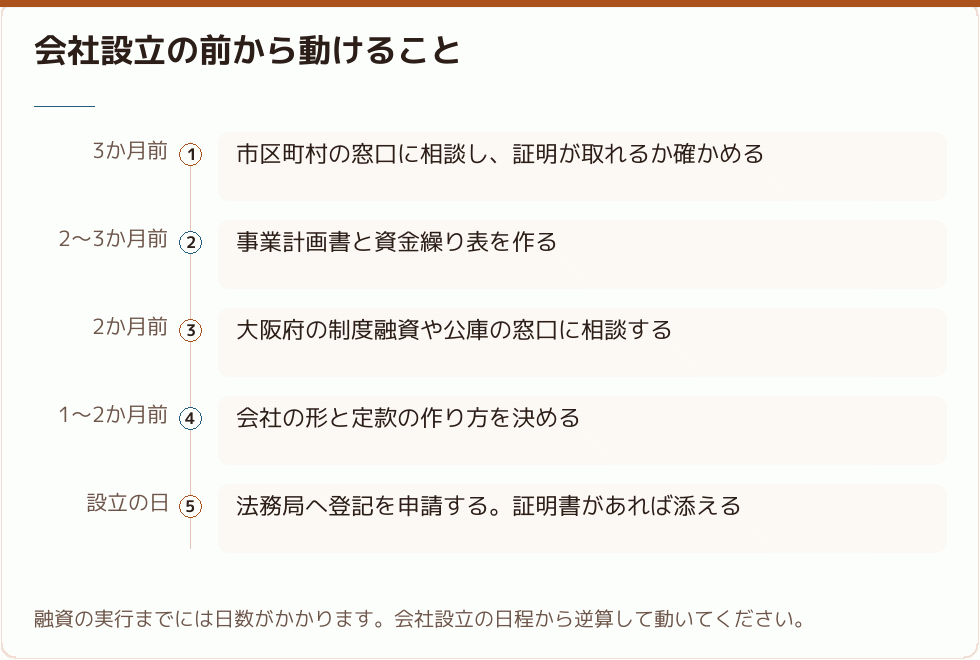
証明を取ることと、融資の相談を始めること。この二つを会社設立の前に済ませておくと、登記の後は事業に集中できます。
補助金の準備は登記の後で構いません。ただしGビズIDの取得だけは、登記が済んだらすぐ動いてください。書類を郵送する方式では1〜2週間かかることがあります。
この段取りで進めると、会社設立の登記が終わった時点で資金の見通しが立っています。届出と本業に集中できるので、直後の混乱が小さくなります。補助金の準備はそのあとで十分に間に合います。
出典:特定創業支援等事業について(大阪市が発行する証明書により、登録免許税の軽減等の支援が受けられます)(大阪市/2026-09-03 確認)
よくある質問
大阪で会社設立の資金を組むときに、よく出る質問をまとめました。いずれも最終的な判断は各窓口によりますが、方向性の目安にはなります。
Q. 大阪府の制度融資と公庫、どちらがいいですか。
A. 事業の規模と資金の使いみちで変わります。両方に相談して、条件を比べてから決めてください。
Q. 会社設立の前に相談できますか。
A. できます。大阪府の制度融資は開業前も対象とされていますし、公庫も新たに事業を始める方が対象です。
Q. 補助金で借入を返せますか。
A. 補助金は事業費の一部を補助するもので、借入の返済に充てる前提の制度ではありません。返済は事業の収益で賄う計画にしてください。
Q. 証明があると融資で有利ですか。
A. 創業関連保証を事業開始の6か月前から利用できるようになる扱いがあります。会社設立の前に取っておく価値があります。
Q. 大阪市内で会社設立する場合の窓口は。
A. 大阪府の制度融資の開業資金では、申込み窓口として市町村が挙げられていますが大阪市は除かれています。取扱金融機関などにご相談ください。
制度の細かい条件は年度ごとに変わります。会社設立の資金計画を固める段階では、必ず窓口で最新の内容を確かめてください。
制度融資と公庫の融資を両方使う場合、返済の負担が二重になります。会社設立の直後は売上が読めないので、合計の返済額が月ごとの支出に収まるかを必ず確かめてください。
出典:産業競争力強化法に基づく認定を受けた市区町村別の創業支援等事業計画の概要(中小企業庁/2026-09-03 確認)
まとめ|融資で土台を作り、補助金は上乗せにする
大阪で会社設立をするなら、資金の土台は制度融資と自己資金で作ってください。補助金は後払いで、会社設立の直後の資金にはなりません。
この記事の要点
- 1大阪府の制度融資は開業前から対象。限度額3,500万円、返済10年以内
- 2地域支援ネットワーク型は、融資後3年間のフォローアップが条件に入る
- 3公庫の創業融資は限度額7,200万円(うち運転資金4,800万円)、据置5年以内
- 4必要な額は、月ごとの支出の六か月ぶんを目安に出す
- 5補助金の立て替え分は、融資の枠を残しておくと動きやすい
この記事の内容は、執筆時点で大阪府や日本政策金融公庫などの公表内容にあたって確認したものです。制度の要件や利率は年度ごとに変わります。会社設立を進める前に、必ず各窓口でご確認ください。
出典:新規開業・スタートアップ支援資金(日本政策金融公庫/2026-09-03 確認)
資金の相談を始める方へ
融資の相談は、会社設立の登記が済んでいなくても始められます。むしろ登記の前に相談しておくほうが、事業の規模を決めやすくなります。どのくらい借りられそうかが分かれば、資本金も、最初にそろえる設備も決まります。大阪府の制度融資は取扱金融機関、公庫は各支店。どちらも相談は無料です。月ごとの支出の表を一枚作って、持って行ってみてください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- 亀田税理士事務所|大阪市の会社設立と補助金・助成金
大阪市・東大阪市・堺市を対象に、会社設立と創業融資の支援を案内しています。
- 創業手帳|大阪で会社設立を目指したい!設立方法や相談先・補助金
大阪で会社設立をする場合の相談先と補助金を、地域の事情に沿って紹介しています。
- 税理士法人FLAGS|会社設立の補助金・助成金ガイド
名古屋の税理士による解説で、創業資金の不安に沿って申請条件と種類を整理しています。
- コマサポ|起業・創業・開業におすすめな制度
創業融資の代行事務所が、資金調達に使える制度を整理しています。
- 弥生 資金調達ナビ|新規開業・スタートアップ支援資金とは
日本政策金融公庫の創業融資について、申込方法と審査のポイントを解説しています。
- ちいきぼオフィス|大阪府の創業補助金・助成金ガイド
大阪府で使える創業期の支援の全体像と主要な制度をまとめています。
- 起業の窓口マガジン|会社設立時に活用できる補助金まとめ
補助金の基礎知識から主要制度までを、起業したての方向けにかみ砕いて説明しています。
- マネーフォワード クラウド会社設立|創業・会社設立で使える補助金・助成金まとめ
国の制度と東京都の創業助成金を並べて、会社設立の支援メニューを整理しています。
- タケバ会計事務所|会社設立の補助金・助成金おすすめ5選
会計事務所が、会社設立時に使える支援を5つに絞り、条件と申請手順をまとめています。
- 創業融資ガイド|日本政策金融公庫の新規開業・スタートアップ支援資金
創業融資に絞った解説サイトで、公庫の制度を申込者の目線で整理しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。