借りたお金を何に使えるか|埼玉で会社設立するときの資金使途の線引き
この記事を読んでほしい方
埼玉で会社設立の資金を借りようとしている方に向けた記事です。使い道には決まりがあります。先に線引きを知ってください。
借りられる額ばかりを見ていると、使えないことに後で気づきます。
設備と運転で、分けて考える
埼玉県の起業家育成資金では、資金使途が二つに分かれています。
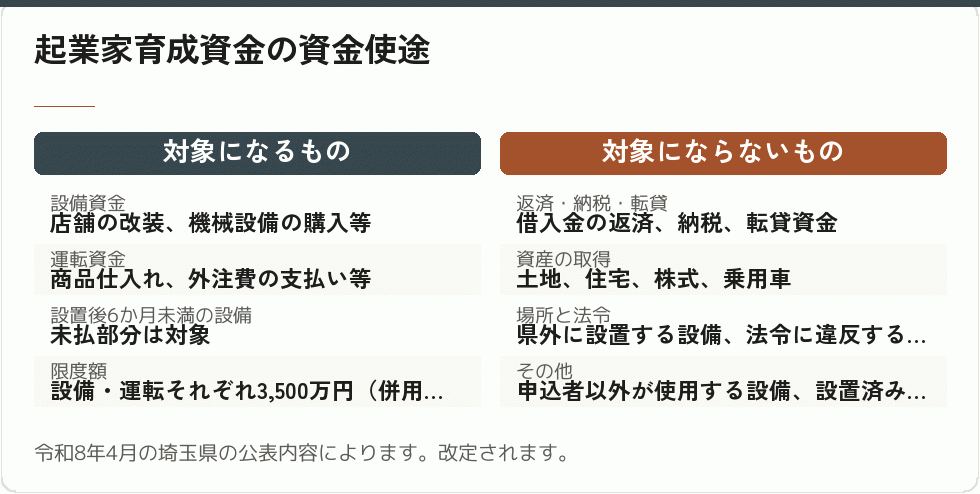
設備資金は、店舗の改装や機械設備の購入等に必要な資金とされています。
運転資金は、商品仕入れや外注費の支払い等に必要な資金です。
限度額はそれぞれ3,500万円ですが、併用する場合は合計で3,500万円とされています。
期間も違います。設備資金は1年超10年以内、運転資金は1年超7年以内で、いずれも据置は1年以内です。
会社設立の資金計画では、この二つを分けて出してください。
会社設立の見積もりを作るとき、この二つを混ぜて一つの数字にしてしまう方がいます。支援の申込みでは分けて書くので、最初から分けておいてください。補助金の申請でも同じです。
利率も設備と運転で違います。令和8年4月1日現在で、1年超3年以内は設備1.3パーセント以内・運転1.4パーセント以内、3年超5年以内は1.5パーセント・1.6パーセント以内、5年超10年以内は1.7パーセント・1.8パーセント以内とされています。会社設立の返済計画を作るとき、この差も見てください。
返し方は元金均等の月賦償還とされています。会社設立の直後は毎月の返済額が重く感じますが、後になるほど軽くなります。
出典:起業家育成資金(令和8年4月・PDF)(埼玉県 産業労働部経営・金融支援課/2026-09-08 確認)
返済と納税には使えない
対象にならない使い道が、はっきり示されています。
借入金の返済、納税に充てる資金、転貸資金は融資の対象になりません。
つまり、別の借金を返すために借りることはできません。
税金の支払いに充てることもできません。会社設立の後に納税の時期が来たとき、この資金は使えないということです。
納税の資金は、日々の売上から用意する必要があります。
そもそも、事業税等を滞納していないことが申込みの要件とされています。
会社設立の直後に資金が詰まると、つい借りて返すという発想になります。制度融資の支援では、その使い方は認められていません。
転貸資金というのは、借りたお金を他人に貸すための資金です。会社設立の直後にそういう場面は少ないはずですが、グループ会社や関係先への貸付も含まれます。支援の趣旨から外れる使い方だと考えてください。
納期が到来している場合は、事業税等を滞納していないことが要件です。会社設立の前に個人で事業をしていた方は、そちらの納税も確かめてください。
出典:起業家育成資金(令和8年4月・PDF)(埼玉県 産業労働部経営・金融支援課/2026-09-08 確認)
土地・住宅・株式・乗用車も対象外
資産の取得についても線が引かれています。
土地、住宅、株式、乗用車の取得資金は対象になりません。
事業のために車が要る業種でも、乗用車は対象外とされています。
株式が対象外というのは、会社設立の資本金にもこの資金が使えないということと重なります。
制度融資は、事業を回すための資金を供給する仕組みです。資産を持つための資金ではありません。
会社設立の資本金は、自己資金で用意する前提で計画してください。
会社設立の資本金は登記のときに払い込みます。融資の実行より前の話なので、そもそも時期も合いません。補助金の対象にもなりません。
住宅が対象外なのは、事業の資金だからです。自宅の一部を事務所にする場合の扱いは、窓口で確かめてください。会社設立の形によって判断が分かれる部分です。支援の趣旨に沿うかどうかで見られます。
事業で使う車が必要な業種では、リースという選択肢もあります。会社設立の計画を立てるときに比べてください。
出典:起業家育成資金(令和8年4月・PDF)(埼玉県 産業労働部経営・金融支援課/2026-09-08 確認)
県外に置く設備は、対象にならない
設備を置く場所にも決まりがあります。
法令に違反する設備、および県外に設置する設備のための資金は対象になりません。
つまり、埼玉県の制度融資で借りたお金で、他県に設備を置くことはできないということです。
埼玉は東京や群馬、千葉と接しています。事業の範囲が県境をまたぐ方は、この点に注意してください。
申込者以外が使用する設備のための資金も対象外とされています。
会社設立の事業所をどこに置くかが、資金の使い方にも関わってきます。
会社設立の本店を埼玉に置くかどうかは、支援の使い方にも直結します。補助金でも県内の要件が置かれることがあります。
信用保証の対象業種を県内で開始しようとしている、または営んでいることも要件とされています。原則として農林漁業、金融業(一部例外あり)、学校法人、宗教法人等は対象になりません。会社設立の事業目的を決めるときに、この点も確かめてください。
取扱金融機関は原則として県内に所在する本支店です。会社設立の場所の近くで相談してください。
出典:起業家育成資金(令和8年4月・PDF)(埼玉県 産業労働部経営・金融支援課/2026-09-08 確認)
先に買ってしまうと、対象から外れる
順番の問題もあります。
設置済み、または支払済みの設備のための資金は対象になりません。
ただし、設置後6か月未満の設備で未払の部分は対象になるとされています。
つまり、すでに入れてしまった設備でも、まだ払っていない分なら間に合う可能性があるということです。
補助金では交付決定より前の支出が対象外とされるのが一般的ですが、融資にも似た線引きがあります。
会社設立の準備で設備を急いで入れる前に、この条件を確かめてください。
会社設立を急ぐあまり、支援の対象になるはずの支出を自腹で払ってしまう。補助金でも融資でもよくある失敗です。
設置後6か月未満で未払部分は対象という但し書きは、実務を踏まえたものです。会社設立の準備で先に工事を始めてしまった方にも、道が残されています。ただし条件があるので、必ず窓口に相談してください。自己判断で進めると、後で対象外だったと分かります。
補助金でも、交付決定より前の発注や支払いは対象外とされるのが一般的です。会社設立の支援では、この順番がいちばんの落とし穴です。
出典:起業家育成資金(令和8年4月・PDF)(埼玉県 産業労働部経営・金融支援課/2026-09-08 確認)
見積書で、使い道を示す
設備資金を申し込むときには、資料が求められます。
見積書の写しなど、資金使途が分かる資料が必要とされています。見積書やカタログが挙げられています。
つまり、何にいくら使うのかを、書面で示す必要があります。
概算ではなく、実際の見積もりを取ってください。会社設立の準備では、この作業に時間がかかります。
あわせて、会社なら定款の写し、個人事業主なら開業届も必要です。
決算や確定申告が終わっていない場合は、県所定の創業・再挑戦計画書が求められます。
会社設立の準備で見積もりを取る作業は、補助金の申請でもそのまま使えます。二度手間になりません。
見積書の日付も見られます。会社設立の準備で早く取りすぎると、内容が古くなることがあります。申込みの時期に合わせて取り直すことも考えてください。カタログや仕様書があれば、あわせて出してください。
許可書や登録書の写しも、必要な業種では求められます。会社設立の許認可と一緒に用意してください。
特約書という様式も、融資の実行に先立って取扱金融機関に提出することとされています。会社設立の日程に入れておいてください。
出典:起業家育成資金(令和8年4月・PDF)(埼玉県 産業労働部経営・金融支援課/2026-09-08 確認)
補助金の対象経費とは、別の話
融資の資金使途と、補助金の対象経費は別の話です。
小規模事業者持続化補助金は、自ら策定した経営計画にもとづく販路開拓等の取組を支援する制度とされています。
補助金では、その制度の目的に沿った経費だけが対象になります。融資のほうは、事業に必要な資金という広い枠です。
どちらも公募要領や案内に対象と対象外が書かれています。必ず自分で読んでください。
会社設立の直後に両方を使うなら、どの支出をどちらに当てたのかを表にして残してください。
同じ経費に二重に補助を受けることは認められません。
会社設立の直後に複数の支援を使うなら、経費の切り分けを最初から決めておいてください。
補助金では、汎用性が高く目的外の使用が可能なものは対象外とされるのが一般的です。融資の乗用車と似た考え方です。会社設立の支援を受けるときは、どちらの制度でもこの発想を頭に入れておいてください。
融資は返すお金、補助金は返さないお金です。会社設立の資金は、この二つを組み合わせて作ってください。
補助金は後払いです。会社設立の直後の運転資金には向きません。役割を分けて使ってください。
出典:小規模事業者持続化補助金(中小企業庁/2026-09-03 確認)
使い道を書き出す手順
埼玉で会社設立の資金を借りるなら、次の順番で使い道を整理してください。
- 開業までにかかる費用を、設備と運転に分けて書き出す
- 対象外の項目(土地・住宅・株式・乗用車・返済・納税)を外す
- 設備を置く場所が県内かどうかを確かめる
- 見積書を取り、金額の根拠をそろえる
- 併用する場合は、合計3,500万円の枠に収まるかを見る
埼玉県の制度融資のページには、資金別のチラシや様式が並んでいます。会社設立の準備で一度見ておいてください。
Q. 資本金に使えますか。
A. 株式の取得資金は対象外とされています。自己資金で用意してください。
Q. 車は買えますか。
A. 乗用車の取得資金は対象になりません。
Q. 先に買った設備はどうなりますか。
A. 設置後6か月未満で未払の部分は対象になるとされています。
Q. 県外の設備はどうですか。
A. 県外に設置する設備のための資金は対象外です。
Q. 納税に使えますか。
A. 納税に充てる資金は対象になりません。
この五つのうち、二番目を丁寧にやってください。会社設立の見積もりから対象外の項目を抜くと、借りる額そのものが変わります。
出典:中小企業向け制度融資(埼玉県 産業労働部経営・金融支援課/2026-09-08 確認)
まとめ|借りる前に、線を知る
埼玉で会社設立の資金を借りるなら、使い道の線引きを先に知ってください。
この記事の要点
- 1設備資金は店舗の改装や機械設備の購入等、運転資金は仕入れや外注費
- 2借入金の返済、納税、転貸資金は対象外
- 3土地・住宅・株式・乗用車の取得資金も対象外
- 4県外に設置する設備、申込者以外が使用する設備も対象外
- 5設置済み・支払済みの設備は対象外。ただし設置後6か月未満で未払部分は対象
制度を横断して探すなら、J-Net21のような支援情報のサイトも使えます。会社設立の準備のうちに一度見ておいてください。
この記事は2026年9月時点で埼玉県の公表内容にあたって確認した内容です。条件は改定されます。借りる前に、必ず最新の案内と取扱の金融機関でご確認ください。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
見積もりを作っている方へ
会社設立の資金をいくら借りるか。その計算に入る前に、その支出が対象になるかを確かめてください。土地も、住宅も、株式も、乗用車も対象外です。納税にも返済にも使えません。ここを知らずに計画を組むと、借りた後で資金が足りなくなります。埼玉県の資金別チラシに、対象外の項目がはっきり書かれています。一度目を通してください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- 亀田税理士事務所|大阪市の会社設立と補助金・助成金
大阪市・東大阪市・堺市を対象に、会社設立と創業融資の支援を案内しています。
- いえらぶ|不動産会社設立の流れと必要な費用
不動産会社の設立の流れと費用を、補助金や設立後の要点まで含めて解説しています。
- ベンチャーサポート|創業補助金はどんな制度?
創業補助金という呼び名でくくられる支援の中身を、会社設立の場面に沿って解説しています。
- マネーフォワード クラウド会社設立|創業・会社設立で使える補助金・助成金まとめ
国の制度と東京都の創業助成金を並べて、会社設立の支援メニューを整理しています。
- 起業の窓口マガジン|会社設立時に活用できる補助金まとめ
補助金の基礎知識から主要制度までを、起業したての方向けにかみ砕いて説明しています。
- マネーフォワード クラウド会社設立|千葉県で受けられる創業支援は?
千葉県の補助金・融資・相談窓口を会社設立の視点で整理しています。
- ベンチャーサポート|会社設立時に使える補助金・助成金11選
会社設立の時期に絞って11の制度を挙げ、申請の流れと注意点まで説明しています。
- タケバ会計事務所|会社設立の補助金・助成金おすすめ5選
会計事務所が、会社設立時に使える支援を5つに絞り、条件と申請手順をまとめています。
- マネーフォワード クラウド会社設立|創業時の助成金・補助金一覧
創業時に使える国や自治体の支援制度を一覧で紹介しています。
- マネーフォワード クラウド会社設立|三重県で受けられる創業支援は?
三重県の補助金・融資・相談窓口を会社設立の視点で整理しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。