創業関連保証という仕組み|会社設立の前でも借りられる理由
この記事を読んでほしい方
実績がないのに融資が受けられるのはなぜか、と疑問に思っている方に向けた記事です。仕組みを知ると、順番が見えます。
会社設立の前でも借りられる。その裏側には、国が作った保証の仕組みがあります。
実績がないのに借りられる理由
会社設立の直後は、売上も決算もありません。それなのに融資が受けられるのは、間に入る仕組みがあるからです。
経済産業省の案内では、一般的な保証制度は事業を営む者を対象としているところ、創業関連保証は事業を営む前であっても利用可能な制度とされています。
信用保証協会による100パーセント保証で、最大3,500万円の資金調達が可能とされています。
100パーセント保証というのは、返せなくなったときに保証協会が全額を金融機関に払うという意味です。
金融機関から見れば、貸し倒れの危険がありません。だから、実績のない相手にも話が進みます。
関連法は産業競争力強化法とされています。国の政策として作られた枠組みです。
会社設立の直後に補助金だけを探していると、この仕組みに気づきません。資金の入口としては、こちらが先です。
保証協会が全額を負うということは、そのぶん保証協会の審査は丁寧になるということでもあります。金融機関の審査と保証協会の審査、二つを通ることになります。会社設立の直後で書類が少ない時期こそ、計画書の中身が効いてきます。補助金の審査とは見る点が違います。
利用については、まず近くの金融機関または信用保証協会に問い合わせるよう案内されています。会社設立の前でも構いません。
出典:創業期に利用可能な信用保証制度について(経済産業省/2026-09-08 確認)
対象になる五つの立場
誰が使えるのか。保証対象者として次が挙げられています。
- 創業予定者(創業計画段階にあり今後創業する者)
- 創業後5年未満の者
- 中小企業・小規模事業者(会社)が、新たに会社を設立(分社化)
- 廃業後5年未満の者(再チャレンジ)
- 法人成りした者であって、法人成り前におこなっていた事業の創業後5年未満の者
最初の区分に注目してください。創業計画段階にあり今後創業する者。つまり、会社設立をする前でも対象になります。
最後の区分も大事です。法人成りの場合、年数は法人成り前の事業の創業から数えます。
会社設立の登記が新しくても、個人で長くやっていれば対象外になることがあります。
担保は無担保、保証料率は各信用保証協会所定とされています。
会社設立の形が分社化なら、また別の扱いになります。自分がどの区分かを窓口で当てはめてもらってください。
廃業後5年未満という区分があるのは、一度うまくいかなかった方にも道を残すためです。会社設立が二度目という方は、再挑戦支援保証を確かめてください。ただし分社化による創業には使えないとされています。
出典:創業期に利用可能な信用保証制度について(経済産業省/2026-09-08 確認)
三つの保証を、区別して覚える
創業期の保証制度は三つあります。
全国信用保証協会連合会の案内では、創業関連保証、再挑戦支援保証、スタートアップ創出促進保証制度が並んでいます。
創業関連保証の対象者には、1か月以内に事業開始予定の個人、2か月以内に法人設立予定の個人、新規設立法人などが挙げられています。保証限度額は3,500万円です。
再挑戦支援保証は、事業の廃止や会社の解散から5年未満の方の再起業を支援する制度です。保証限度額は同じですが、分社化による創業には利用できないとされています。
スタートアップ創出促進保証制度は、保証料率に0.2パーセントを上乗せすることで、経営者が会社の連帯保証人となる必要がない制度とされています。
併用はできますが、合計で3,500万円が保証限度額とされています。
会社設立の直後にどれを使うかで、保証料も経営者保証の有無も変わります。補助金より先に決めるべき部分です。
三つの保証を合計で3,500万円というのは、順に使い切ることもできるという意味です。最初に創業関連保証で借り、後から枠の残りを使うという形もあり得ます。会社設立の資金を段階的に入れるなら、この考え方が使えます。窓口で相談してみてください。
経営者保証を外すかどうかは、会社設立のときに決める大きな判断です。家族の状況も含めて考えてください。
出典:創業をお考えの方(一般社団法人 全国信用保証協会連合会/2026-09-08 確認)
創業計画書が、必ず要る
この保証を使うには、書類が要ります。
創業時には創業計画書が必須とされ、ひな形が信用保証協会で用意されています。
実績がない以上、判断の材料は計画書しかありません。だからこそ、中身が問われます。
何を、いくらで、誰に売るのか。いくら要り、どう用意するのか。いつ黒字になるのか。
会社設立の準備でこの計画書を作っておけば、補助金の申請にも使えます。
詳細については、最寄りの信用保証協会への相談が勧められています。
会社設立の準備で作った計画書は、補助金の申請でもそのまま土台になります。二度手間になりません。
計画書には、実績の代わりになるものを書きます。前の職場での経験、すでに話が進んでいる取引先、貯めてきた自己資金。会社設立の準備で積み上げてきたものが、そのまま材料になります。
出典:創業をお考えの方(一般社団法人 全国信用保証協会連合会/2026-09-08 確認)
市区町村の証明が、期間を延ばす
この保証には、市区町村の制度がつながっています。
産業競争力強化法にもとづき、市区町村が地域金融機関、NPO法人、商工会議所・商工会等と連携して創業支援等事業計画を作り、国が認定する仕組みがあります。
創業者の経営、財務、人材育成、販路開拓等の知識の習得を目的として継続的におこなう支援は、特定創業支援等事業と位置づけられています。
この支援を受けた創業者には、登録免許税の軽減措置や、日本政策金融公庫の新規開業・スタートアップ支援資金を利用する際の特別利率の適用などが受けられるとされています。
あわせて、創業関連保証の要件で「1か月以内」「2か月以内」とされている期間が、6か月以内に延びる扱いを設けている制度があります。
会社設立の日程に余裕が生まれるということです。
会社設立の登録免許税が半額になるうえ、補助金の創業型の要件にもつながります。取る価値のある証明です。
証明を受けるには、決められた回数と期間の支援を継続して受ける必要があります。会社設立の登記より前に始めないと間に合いません。補助金の募集を待つ間にも進められる作業です。
公庫の新規開業・スタートアップ支援資金で特別利率が適用されるという効果もあります。会社設立の資金を公庫から借りる予定なら、なおさら取っておいてください。
出典:産業競争力強化法に基づく認定を受けた市区町村別の創業支援等事業計画の概要(中小企業庁/2026-09-03 確認)
自治体の制度融資と、つながっている
この保証は、都道府県や市区町村の制度融資と組み合わせて使われます。
たとえば兵庫県の新規開業貸付は、創業関連保証(または再挑戦支援保証)の保証対象者の要件を満たす者を対象とし、利率年1.45パーセント、期間10年以内、限度額3,500万円、保証料率年0.50パーセントとされています。
経営者保証免除貸付のほうは、スタートアップ創出促進保証制度に対応し、保証料率が年0.70パーセントとされています。
つまり、国が作った保証の枠組みを、自治体が自分の制度融資に組み込んでいるということです。
会社設立の場所によって、利率や保証料の水準は変わります。
住所地の都道府県の制度融資を確かめてください。
会社設立の場所を決める前に、その自治体の制度融資を見ておいてください。補助金と合わせて条件が変わります。
自治体によっては、保証料の一部を補助する制度もあります。会社設立の場所によって、実際の負担が変わるということです。
出典:令和8年度 兵庫県中小企業融資制度要綱集(PDF)(兵庫県 産業労働部/2026-09-08 確認)
融資と補助金は、役割が違う
創業期の資金を考えるとき、融資と補助金は役割が違います。
融資は必要なときに手元へ入ります。補助金は後払いで、しかも通るとは限りません。
小規模事業者持続化補助金の創業型は、創業後1年以内の小規模事業者等を対象とする制度です。会社設立の直後に狙える枠ですが、資金計画の前提にはできません。
まず保証付きの融資で土台を作り、その上に補助金を乗せる。この順番です。
補助金の立て替えにも、融資で作った資金が使えます。
会社設立の資金は、この二つを組み合わせて作ってください。
会社設立の資金計画に補助金を組み込むと、採択されなかったときに崩れます。融資で組んでください。
補助金は事業を広げる場面で効きます。会社設立の直後の運転資金には向きません。役割を分けて、両方を使ってください。
補助金は交付決定より前の支出が対象外とされるのが一般的です。会社設立の順番を守るためにも、手元の資金が要ります。
出典:小規模事業者持続化補助金(創業型)について(中小企業庁/2026-09-03 確認)
相談に行くまでの順番
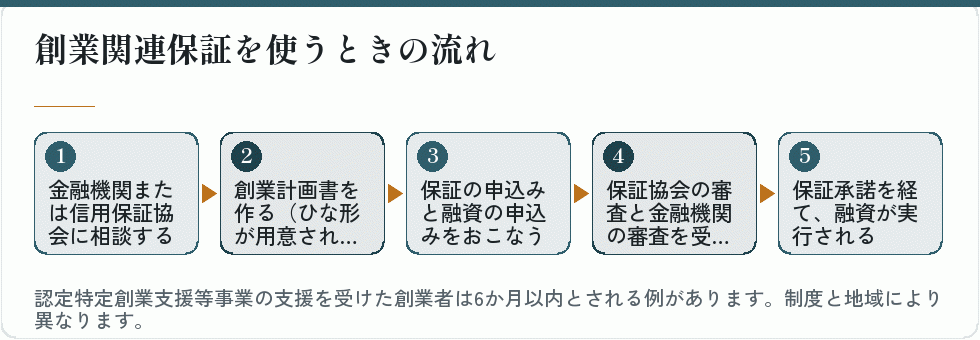
創業関連保証を使うなら、次の順番で動いてください。
- 自分が五つの区分のどれに当たるかを確かめる
- 法人成りなら、個人で始めた日から5年未満かを数える
- 市区町村の特定創業支援等事業を受けられるか調べる
- 創業計画書を作る(信用保証協会にひな形がある)
- 近くの金融機関または信用保証協会に相談する
日本政策金融公庫にも創業向けの制度があります。保証協会を通す形と両方に相談して、条件を比べてください。
Q. 会社設立の前でも使えますか。
A. 創業予定者も保証対象者に含まれています。
Q. いくらまで借りられますか。
A. 保証限度額は3,500万円です。三つの保証を併用しても合計で3,500万円です。
Q. 担保は要りますか。
A. 無担保とされています。
Q. 経営者保証は外せますか。
A. スタートアップ創出促進保証制度なら、保証料率に0.2%を上乗せして外せるとされています。
Q. どこに相談しますか。
A. 近くの金融機関または信用保証協会です。
この五つのうち、三番目は時間がかかります。会社設立の予定が立った時点で市区町村に問い合わせてください。
出典:あなたの創業は、どこから? START 政策金融公庫の創業支援(日本政策金融公庫/2026-09-03 確認)
まとめ|国の枠組みが、創業期を支えている
会社設立の直後に借りられるのは、この保証の仕組みがあるからです。
この記事の要点
- 1創業関連保証は、事業を営む前でも利用可能。100%保証で最大3,500万円
- 2対象は創業予定者、創業後5年未満、分社化、廃業後5年未満、法人成りの五つ
- 3創業関連保証・再挑戦支援保証・スタートアップ創出促進保証は合計3,500万円
- 4創業計画書が必須。信用保証協会にひな形がある
- 5市区町村の証明で、事業開始や会社設立までの期間が延びる扱いがある
制度を横断して探すなら、J-Net21のような支援情報のサイトも使えます。会社設立の準備のうちに一度見ておいてください。
この記事は2026年9月時点で経済産業省、全国信用保証協会連合会、中小企業庁、兵庫県の公表内容にあたって確認した内容です。保証料率や運用は地域で違います。申し込む前に、必ず最寄りの信用保証協会でご確認ください。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
実績がないと諦めていた方へ
会社設立をしたばかりで、決算書もない。銀行に行っても相手にされないだろう。そう思って足が向かない方がいます。ですが、創業期には事業を営む前でも使える保証が国の制度として用意されています。しかも100パーセント保証です。必要なのは、実績ではなく計画書です。ひな形は信用保証協会にあります。まずは電話を一本かけてください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- マネーフォワード クラウド会社設立|創業時の助成金・補助金一覧
創業時に使える国や自治体の支援制度を一覧で紹介しています。
- マネーフォワード クラウド会社設立|三重県で受けられる創業支援は?
三重県の補助金・融資・相談窓口を会社設立の視点で整理しています。
- マネーフォワード クラウド会社設立|兵庫県で受けられる創業支援は?
兵庫県の補助金・融資・相談窓口を会社設立の視点で整理しています。
- マネーフォワード クラウド会社設立|創業時に活用できる補助金は?
創業期の補助金と申請の流れ、採択のポイントを解説しています。
- ベンチャーサポート|創業補助金はどんな制度?
創業補助金という呼び名でくくられる支援の中身を、会社設立の場面に沿って解説しています。
- 創業手帳|会社設立時に申請できる補助金・助成金とは
会社設立のタイミングで申請できる制度に絞って、要件と流れをまとめています。
- マネーフォワード クラウド会社設立|創業・会社設立で使える補助金・助成金まとめ
国の制度と東京都の創業助成金を並べて、会社設立の支援メニューを整理しています。
- 創業手帳|大阪で会社設立を目指したい!設立方法や相談先・補助金
大阪で会社設立をする場合の相談先と補助金を、地域の事情に沿って紹介しています。
- freee|会社設立時に最適な助成金・補助金は?
会社設立の前後で使える補助金と助成金を、金額・条件・申請方法の順に一覧でまとめた解説ページです。
- はなまる行政書士事務所|さっぽろ新規創業促進補助金
さっぽろ新規創業促進補助金の内容と申請の流れを説明しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。