会社設立時に決める決算期と、補助金の申請時期のつながり
この記事を読んでほしい方
会社設立の定款で決算期をどう決めるか迷っている方に向けた記事です。決算期は税や事務の都合で語られることが多いのですが、補助金の申請や実績報告とも関わります。その関係を整理します。
会社設立時に決める決算期は、後から変えられます。ただ、補助金の申請の時期と重なると、事務が一度に押し寄せます。決める前に見ておきたい点をまとめます。
01決算期は、会社設立時に自分で決める
個人事業の場合、事業年度は暦年で決まっています。法人は違います。会社設立時に定款で事業年度を定め、決算期を自分で選びます。
3月末にする会社が多いのですが、決まりがあるわけではありません。会社設立の月から逆算して、1年以内の期間で好きなところに置けます。
税務署への届出も、会社設立時の手続きのひとつです。国税庁は、内国普通法人等を設立した場合、法人設立の日つまり設立登記の日以後2月以内に法人設立届出書を提出することとしています。添付書類は定款等の写しで、提出先は納税地の所轄税務署長です。
この届出で事業年度を伝えることになります。会社設立時に決めた内容が、そのまま税務の一年の区切りになるということです。
後から変更することもできますが、株主総会の決議と届出が要ります。会社設立時に少し考えておくほうが手間が少なくて済みます。
会社設立時にこの欄を埋めるとき、支援のことまで考える方はあまりいません。けれども決算期は、その後に受ける支援の事務が集中する月を決めています。一度だけ立ち止まる価値があります。
出典:C1-4 内国普通法人等の設立の届出(国税庁/2026-09-03 確認)
02補助金の事務は、決算と同じくらい重い
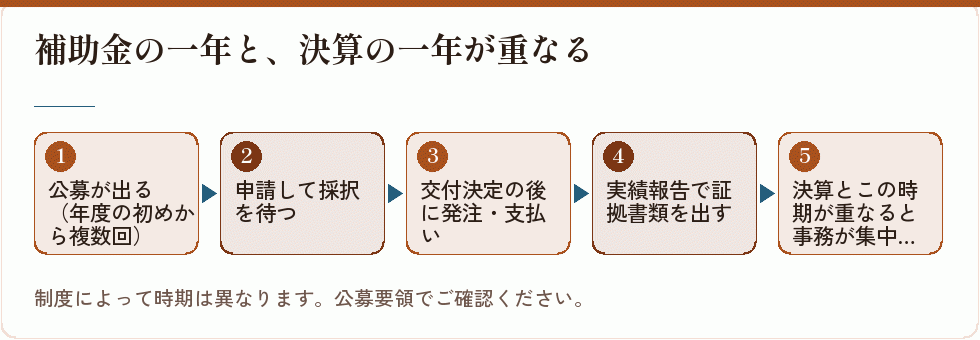
補助金は申請して終わりではありません。採択された後に交付申請があり、事業をおこない、実績報告をして、そこで初めて振り込まれます。
実績報告では、見積書、契約書、納品書、請求書、支払いの記録といった証拠の書類をそろえます。会社設立から間もない時期に、経理の担当者がいない状態でこれをやると、かなりの負担になります。
国の補助金の申請は、Jグランツという電子申請システムを使うものが増えています。手続きそのものは画面上で進みますが、添付する書類を集める手間は変わりません。
この事務が決算の時期と重なると、同じ人が同じ月に二つの締切を抱えることになります。会社設立時に決算期を選べる立場なら、避けておきたいところです。
どの月に補助金の事務が来るかは、狙う制度の公募の時期で見当がつきます。会社設立の前に一度、公募要領を眺めておいてください。
支援の窓口では、実績報告の書き方まで相談に乗ってもらえることがあります。会社設立の直後に一人で抱え込まず、商工会議所・商工会に聞いてみてください。
補助金の事務は、慣れれば重くありません。問題は、最初の一回が決算と重なることです。会社設立時に月をずらしておけば、この山を分けられます。
出典:Jグランツ ネットで簡単!補助金申請(デジタル庁/2026-09-03 確認)
03補助金の公募は、年度で動く
国の補助金は、年度ごとに予算が組まれます。そのため、公募も年度の区切りに合わせて動きます。
小規模事業者持続化補助金のように、年に何回かに分けて公募される制度もあります。1回目の締切を逃しても次があるという意味では、会社設立の時期にあまり縛られません。
一方で、年に1回しか公募がない制度もあります。この場合、会社設立の時期によっては1年近く待つことになります。
制度の内容も年度で変わります。前の年度の公募要領を見て準備していると、要件が変わっていることがあります。会社設立時に調べた内容は、申請の前にもう一度確かめてください。
補助金の名称が変わることもあります。旧IT導入補助金がデジタル化・AI導入補助金になったのがその例です。
年度の切り替わりの時期は、支援の情報がいちばん動きます。会社設立が年度の変わり目にかかるなら、新しい年度の公募が出るまで待つという判断もあります。
出典:小規模事業者持続化補助金(中小企業庁/2026-09-03 確認)
04助成金は、決算期とは別の暦で動く
厚生労働省の雇用関係助成金は、補助金とは動き方が違います。公募の期間がなく、要件を満たしたときに申請するものが多くあります。
その代わり、事前の段取りが要ります。計画の届出や認定を先に受けるものが多く、後から遡って整えることはできません。
つまり、助成金の時期を決めるのは決算期ではなく、人を雇う予定です。会社設立時に採用の計画があるなら、そちらを先に組んでください。
支給の申請には、賃金台帳や出勤簿といった書類が要ります。会社設立の直後から労務の記録を残しておくことが前提になります。
どの助成金があるかは、雇用関係助成金の一覧で確かめられます。年度で内容が変わるので、その都度見てください。
雇用の支援は、会社設立の規模が小さいうちほど効きます。一人目の採用でも対象になる制度があるので、決算期とは切り離して考えてください。
出典:雇用関係助成金一覧(厚生労働省/2026-09-04 確認)
05一期目の決算が、次の支援の入口になる
会社設立の一期目を終えると、決算書という材料が手に入ります。これがないと申し込めない制度があります。
経営革新計画がその例です。東京都は対象者について、直近1年以上の営業実績があり、この期間に決算をおこなっていること、つまり税務署に申告済みであることを挙げています。
承認を受けると、低利の融資や信用保証の特例、国の補助制度を利用するときの加点措置につながります。会社設立時にはまだ届きませんが、一期目を終えたら視野に入ります。
決算期をいつにするかで、この入口に立てる時期が変わります。会社設立の月から11か月後に決算期を置けば、ほぼ1年で一期目が終わります。3か月後に置けば、早く決算書が手に入る代わりに期間が短くなります。
短い一期目には別の意味もあります。消費税の免税期間の使い方に関わるので、税理士と相談して決めてください。
会社設立から一期目を終えた会社は、支援を受ける側としての立ち位置が変わります。計画で語る段階から、数字で語る段階へ移るということです。
出典:経営革新計画|経営支援(東京都産業労働局/2026-09-03 確認)
06消費税の免除と、事業年度の長さ
会社設立の1期目と2期目には基準期間がありません。資本金の額が1,000万円未満であれば、原則としてこの期間は消費税の納税義務が免除されます。
国税庁は、基準期間がない法人のうち、その事業年度開始の日における資本金の額または出資の金額が1,000万円以上である法人については免除されないとしています。
1期目を長く取れば、免除される期間も長くなります。会社設立の月の直前の月末を決算期にすると、1期目がほぼ1年になるという考え方です。
ただし、1,000万円未満でも特定新規設立法人に該当する場合は免除されません。判定には親会社や関係者の売上規模が関わります。
インボイスの登録をする場合は、免税かどうかの意味が変わります。会社設立時に取引先の顔ぶれを見て決めてください。
1期目を短くすると、決算の事務が早く来ます。会社設立の直後に帳簿の形を整える練習になるという見方もできます。どちらを取るかは事業の中身によります。
出典:No.6503 基準期間がない法人の納税義務の免除の特例(国税庁/2026-09-04 確認)
07融資の相談も、決算の時期に左右される
会社設立の直後は、決算書がありません。融資の相談は事業計画書でおこなうことになります。
日本政策金融公庫は創業を支援する制度を案内していて、会社設立の前から相談ができます。実績がない時期でも借りられる仕組みだということです。
一期目の決算が出ると、話し方が変わります。計画ではなく実績で説明できるからです。会社設立時に決めた決算期が、この転換点の時期を決めています。
補助金の入金までのつなぎとして融資を使うこともあります。この場合も、決算書があるほうが手続きが早く進みます。
金融機関との付き合いは、会社設立の直後から始まります。決算のたびに数字を持って行くという習慣を、最初の一期から作っておいてください。
融資も支援のひとつです。会社設立時に補助金だけを探していると、いちばん確実な資金の道を見落とします。
出典:あなたの創業は、どこから? START 政策金融公庫の創業支援(日本政策金融公庫/2026-09-03 確認)
08会社設立時に決算期を決めるときの見方
ここまでの話を、会社設立時の判断としてまとめます。決算期を決めるときに見る点は、大きく四つです。
- 繁忙期と重ならないか(決算の事務に手が回るか)
- 補助金の実績報告の時期と重ならないか
- 1期目をどれくらいの長さにするか(消費税の免除の期間)
- 一期目の決算書が、いつ手に入るか(経営革新計画や融資の入口)
インボイスの登録をするなら、登録の申請の時期も並べてください。適格請求書発行事業者の登録申請の手続きは国税庁が案内しています。
Q. 決算期は3月にすべきですか。
A. 決まりはありません。繁忙期や補助金の事務との重なりを見て決めてください。
Q. 会社設立の後で決算期を変えられますか。
A. 変えられます。株主総会の決議と届出が要ります。
Q. 1期目は短いほうがよいですか。
A. 消費税の免除の期間との兼ね合いです。税理士に相談してください。
Q. 決算書がないと補助金は申請できませんか。
A. 制度によります。会社設立の直後でも申し込める補助金はあります。
Q. 法人設立届出書はいつまでですか。
A. 設立登記の日以後2月以内です。
この四つは、どれも会社設立時に一度決めれば当分は動きません。だからこそ、決めるときに支援の予定も並べておいてください。
出典:D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)(国税庁/2026-09-03 確認)
09まとめ|決算期は、支援の暦とつながっている
会社設立時に決算期を決めるとき、多くの方は税と事務の都合だけを見ます。そこに補助金の暦を重ねると、選び方が少し変わります。
この記事の要点
- 1決算期は会社設立時に自分で決める。法人設立届出書は設立登記の日以後2月以内
- 2補助金の実績報告は決算と同じくらい事務が重い。時期をずらす
- 3助成金は決算期ではなく、人を雇う予定に合わせて動く
- 4一期目の決算書が、経営革新計画や融資の入口になる
- 51期目の長さは、消費税の免除の期間とつながっている
支援は待っていても来ません。会社設立時に決めた暦のうえで、自分から取りに行くものです。
経営革新計画は都道府県が承認する制度です。会社設立から一期を終えた頃に、中小企業庁の案内と都道府県のページを見てみてください。
この記事は執筆時点で国税庁や中小企業庁、厚生労働省、東京都産業労働局、日本政策金融公庫などの公表内容にあたって確認した内容です。制度は年度ごとに変わります。会社設立を進める前に、必ず最新の情報と専門家にご確認ください。
出典:経営革新支援(中小企業庁/2026-09-03 確認)
決算期を決める前に
決算期は、会社設立の書類のなかでは一行で終わる項目です。実際には、その一行が毎年やってくる締切の位置を決めます。税理士に相談するときに、補助金を狙う予定があることも伝えてみてください。事務が一度に来ない月を、一緒に探してもらえます。会社設立時にしかできない、静かな工夫です。
99他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- 弥生|事業年度とは?会計期間との違いや決算期の決め方
会社設立時に決める事業年度の考え方を、基礎から説明しています。
- BIZARQ会計事務所|会社設立時の事業年度はどう決める?
繁忙期や消費税の観点から事業年度の決め方を解説しています。
- マネーフォワード|会社設立時における事業年度の決め方とポイント
会社設立の時点で事業年度をどう決めるかを整理しています。
- SOVA|会社設立時の事業年度の決め方は?
事業年度を決めるときのポイントを、依頼先の選び方とあわせて説明しています。
- 翔和会計|法人の事業年度と決算期の決め方について
決算期の設定と変更について、税理士の立場でまとめています。
- タケバ会計事務所|会社設立の補助金・助成金おすすめ5選
会計事務所が、会社設立時に使える支援を5つに絞り、条件と申請手順をまとめています。
- 星屋会計事務所|会社設立日はいつが良い?決算日とともに見る会社設立
会社設立日と決算日の組み合わせを、実務の目線で説明しています。
- freee|会社設立時に最適な助成金・補助金は?
会社設立の前後で使える補助金と助成金を、金額・条件・申請方法の順に一覧でまとめた解説ページです。
- 創業手帳|会社設立時に申請できる補助金・助成金とは
会社設立のタイミングで申請できる制度に絞って、要件と流れをまとめています。
- 起業の窓口マガジン|会社設立時に活用できる補助金まとめ
補助金の基礎知識から主要制度までを、起業したての方向けにかみ砕いて説明しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。