個人事業主がいつ会社設立するか|補助金と消費税から見た法人成りの時期
この記事を読んでほしい方
個人事業をしていて、そろそろ会社設立かと考えている方に向けた記事です。時期の話をします。
所得の水準だけで決めないでください。消費税と補助金の年数が、別の答えを出すことがあります。
所得の水準だけで決めない
個人事業主が会社設立を考えるとき、まず出てくるのが所得の話です。
所得税は累進で、所得が増えるほど税率が上がります。
法人税は、その形とは違います。
だから、ある水準を超えると法人のほうが有利になるという説明がされます。
ただ、その水準は事情によって動きます。
扶養している家族の数、社会保険の負担、役員報酬の設定。
変数が多いので、一律の金額では決まりません。
会社設立をすると、税務署への届出も新たに必要になります。
法人設立届出書をはじめ、出すべき書類が決まっています。
数字だけを見て決める前に、ほかの軸も並べてください。
会社設立の支援を受けたいという理由だけで法人成りを急ぐ方もいます。ただ、補助金の多くは個人事業主も対象にしています。支援を受けるために法人になる必要は、必ずしもありません。
法人成りは、個人事業を畳んで新しい会社を作るという形になります。ただし、事業そのものは続きます。屋号も取引先も、そのまま引き継ぐことが多いはずです。書類の上では別の人格に変わるのに、実態は連続している。この二重性が、あとで説明の手間になります。会社設立の時点で、どこが切れてどこが続くのかを整理しておいてください。
出典:C1-4 内国普通法人等の設立の届出(国税庁/2026-09-03 確認)
消費税には、区切りがある
会社設立の時期で、はっきり効くのが消費税です。
法人を新しく作ると、その事業年度には基準期間がありません。
国税庁の案内では、基準期間がない法人のうち、その事業年度の開始の日における資本金の額または出資の金額が1,000万円以上である法人は、その課税期間の納税義務は免除されないとされています。
つまり、資本金を1,000万円未満にしておけば、扱いが変わるということです。
また、資本金の額を1,000万円未満で設立した後、設立1期目の途中で増資したことにより資本金の額が1,000万円以上となった場合には、設立2期目は課税事業者となるとされています。
増資の時期にも注意が要るということです。
個人事業主として課税事業者になっていても、法人は別の人格です。
会社設立のタイミングは、この点で大きな意味を持ちます。
ただし、特定期間の判定など、ほかの規定もあります。
自己判断で決めず、税理士に確かめてください。
会社設立の時期をずらすだけで、負担が一年単位で変わることがあります。支援を探す前に、まずここを確かめてください。
個人事業主として売上が1,000万円を超えた翌々年から、消費税の納税義務が生じる形になっています。その年に会社設立をすると、法人としては別の判定が始まります。ここを狙って時期を決める方もいますが、特定期間の判定など例外もあるので、必ず確認してください。
出典:No.6503 基準期間がない法人の納税義務の免除の特例(国税庁/2026-09-04 確認)
インボイスの登録をしているなら
個人事業主としてインボイスの登録をしている方も多いはずです。
会社設立をすると、この登録は法人として取り直すことになります。
個人の登録番号を、法人がそのまま使うことはできません。
登録を受けた事業者の情報は、国税庁の公表サイトで確認できるようになっています。
取引先は、そこで番号を確かめます。
つまり、会社設立の直後に番号が空白になる期間ができると、請求で困ることになります。
登録の手続きには日数がかかります。
取引先が事業者中心なら、この段取りを先に組んでください。
消費者が相手の商売なら、事情は変わります。
会社設立の直後に請求書の形が変わると、取引先の経理にも手間をかけます。事前に伝えておくと、支援の相談どころか信用の話にもなりません。段取りのうちです。
取引先に番号の変更を伝えるのは、会社設立の直前でも構いません。ただし、切り替えの日をはっきり示してください。どの請求書までが個人で、どこからが法人か。ここが曖昧だと、相手の経理で止まります。
出典:D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)(国税庁/2026-09-03 確認)
補助金の創業枠は、年数で見る
補助金の側からも、時期の論点があります。
小規模事業者持続化補助金には創業型があり、創業後1年以内の小規模事業者等が対象とされています。
創業後・事業開始前の事業者も対象に含まれるとされています。
ここで問題になるのが、法人成りの場合の起点です。
会社設立の日を創業とみなす制度もあれば、個人で事業を始めた日を見る制度もあります。
つまり、法人としては一期目でも、制度上は創業から何年も経っているという扱いになり得ます。
創業枠を狙うつもりなら、公募要領でこの点を確かめてください。
読み違えたまま申請すると、要件で外れます。
会社設立の時期を、補助金の暦に合わせて動かす余地もあります。
会社設立の日を数か月動かせるなら、補助金の公募の暦に合わせるという選択肢が出てきます。支援の窓口で、次の公募の見込みを聞いておいてください。
出典:小規模事業者持続化補助金(創業型)について(中小企業庁/2026-09-03 確認)
融資では、法人成りの類型がある
融資の面では、法人成りが不利になるとは限りません。
経済産業省の案内では、創業関連保証の保証対象者に、法人成りした者であって、法人成り前におこなっていた事業の創業後5年未満の者が含まれるとされています。
つまり、個人で始めてからの年数で見る類型が用意されているということです。
信用保証協会による100パーセント保証で、最大3,500万円の資金調達が可能とされています。
担保は無担保、保証料率は各信用保証協会所定とされています。
個人事業主として5年以上やっているなら、この類型からは外れます。
逆に言えば、会社設立の時期がここで効いてくるということです。
利用については、近くの金融機関または信用保証協会に問い合わせるよう案内されています。
会社設立の前に、一度相談しておいてください。
個人事業主として実績があるなら、その決算の資料は会社設立の後も使えます。支援の相談では、法人の期間が短くても個人時代の数字で説明できます。
個人事業の期間が長いほど、金融機関に見せられる材料は増えます。確定申告書の控えを数期分そろえておいてください。会社設立の直後に融資を申し込むなら、これが唯一の実績になります。
出典:創業期に利用可能な信用保証制度について(経済産業省/2026-09-08 確認)
社会保険は、法人になると義務になる
見落とされやすいのが、社会保険です。
法人になると、社長ひとりでも加入の対象になります。
個人事業のときとは、負担の形が変わります。
会社が半分を負担するので、毎月の固定費が増えます。
役員報酬の額によって、保険料も変わります。
つまり、報酬の設計と保険料はつながっています。
会社設立の直後は、この負担が資金繰りに効いてきます。
手続きにも期限があるので、登記の後すぐに動くことになります。
人を雇う予定があるなら、さらに手続きが増えます。
その代わり、雇用に関する助成金の棚が開きます。
会社設立の後に人を雇うなら、雇用に関する支援の対象になります。手続きの順番があるので、求人を出す前に労働局へ寄ってください。
保険料は、報酬の額に応じた等級で決まります。報酬を高く設定すれば手取りは増えますが、保険料も上がります。会社設立の一期目は、この兼ね合いを見ながら決めることになります。
出典:新規適用の手続き(日本年金機構/2026-09-03 確認)
決算期を、自分で選べる
法人になると、決算期を自分で決められます。
個人事業では12月で締めると決まっていますが、法人は違います。
繁忙期を避ける、補助金の期間と噛み合わせる、といった設計ができます。
会社設立の時期と決算期の組み合わせで、一期目の長さも変わります。
一期目を短くする、逆に長めに取る、どちらもあり得ます。
青色申告の承認申請には期限があります。
会社設立の後、早い段階で出してください。
欠損金の繰越しなど、会社設立の直後に効く扱いがあります。
決算期は後から変えられますが、手続きが要ります。
決算期を補助金の事業期間と噛み合わせておくと、支援を受けたときの処理が楽になります。会社設立の時点で決めておいてください。
会社設立の日から決算期までが短いと、一期目にできることも限られます。逆に長すぎると、最初の決算まで数字が確定しません。どちらにも理由があるので、税理士と相談して決めてください。
出典:C1-19 青色申告書の承認の申請(国税庁/2026-09-05 確認)
判断の材料を、並べてみる
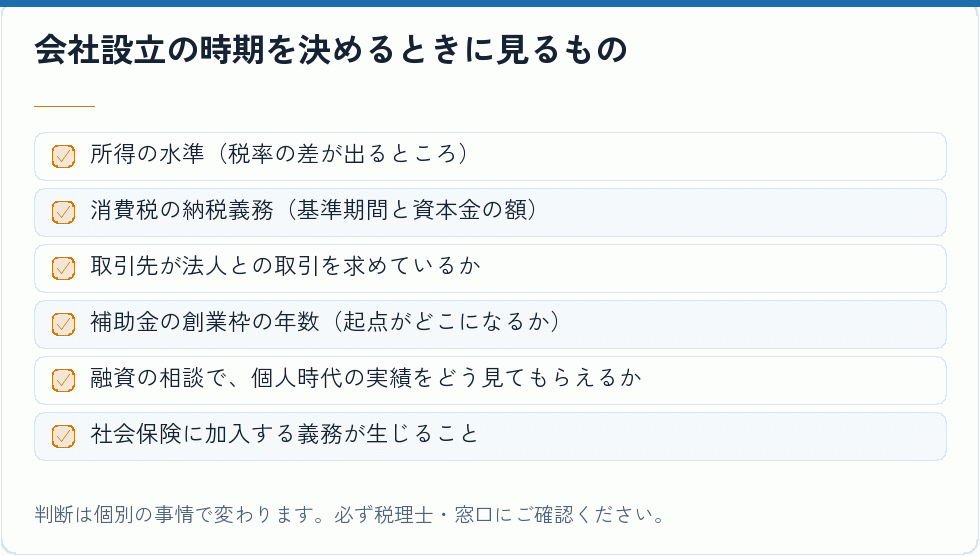
会社設立の時期を決めるとき、次を並べてください。
- 直近の所得と、来期の見込み
- 消費税の状況(今どの立場か、法人にするとどうなるか)
- インボイスの登録の要否と、取り直しにかかる期間
- 狙っている補助金の創業枠の年数と、その起点
- 個人で事業を始めた日(融資の類型で使う)
- 社会保険の負担が毎月いくらになるか
よろず支援拠点は、国が全国に設置している経営相談所です。相談は無料で、回数の定めは設けられていません。
判断に迷うところは、ここで聞いてください。
Q. 所得がいくらになったら会社設立ですか。
A. 一律の金額はありません。社会保険や役員報酬の設計で変わります。
Q. 消費税で気をつける点は。
A. 基準期間がない法人でも、資本金1,000万円以上なら納税義務は免除されません。
Q. インボイスの番号は引き継げますか。
A. 引き継げません。法人として取り直すことになります。
Q. 補助金の創業枠は使えますか。
A. 起点が制度によって違います。個人での開業日を見る制度もあるため、公募要領でご確認ください。
Q. 融資は不利になりますか。
A. 創業関連保証には、法人成り前の事業の創業後5年未満という類型があります。
この六つを並べると、会社設立の適期が絞られてきます。支援の暦も、そこに重ねてください。
出典:よろず支援拠点(中小機構 よろず支援拠点全国本部/2026-09-05 確認)
まとめ|四つの暦を重ねて決める
会社設立の時期は、いくつもの暦が重なるところで決まります。
この記事の要点
- 1所得の水準は一つの材料にすぎない。社会保険と役員報酬の設計で答えが動く
- 2基準期間がない法人でも、資本金1,000万円以上なら消費税の納税義務は免除されない
- 3インボイスの登録番号は引き継げない。法人として取り直す
- 4補助金の創業枠は、起点が制度によって違う。個人での開業日を見る制度もある
- 5創業関連保証には、法人成り前の事業の創業後5年未満という類型がある
急いで会社設立をして、後から要件で外れるより、数か月待って条件を整えるほうが得な場面もあります。
制度を横断して探すなら、J-Net21のような支援情報のサイトも使えます。会社設立の前に一度見ておいてください。
この記事は2026年9月時点で国税庁、経済産業省、中小企業庁の公表内容にあたって確認した内容です。判断は個別の事情で変わります。必ず税理士または窓口にご確認ください。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
周りから法人にしろと言われている方へ
個人事業を続けていると、取引先や同業者から法人にしたほうがいいと言われる場面が増えます。ただ、その助言はたいてい税金の話に寄っています。実際には、消費税の区切り、補助金の創業枠の年数、社会保険の負担が同じくらい効きます。会社設立の時期は、これらの暦が重なるところで決めるものです。まず自分の日付を並べてみてください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- 小谷野税理士法人|法人成りに最適なタイミング
所得や売上の水準から見た法人成りの時期を整理した解説記事。
- ベンチャーサポート|法人化するタイミングの判断軸
個人事業主が法人成りする時期の判断軸を税理士が解説したコラム。
- 創業手帳|法人成りとは
個人事業主が法人化する利点と手続きの流れを、税理士の監修でまとめた記事。
- freee|法人化(法人成り)とは
法人化の利点と欠点、判断のタイミングを整理した解説ページ。
- いえらぶ|不動産会社設立の流れと必要な費用
不動産会社の設立の流れと費用を、補助金や設立後の要点まで含めて解説しています。
- スマート補助金|箱根町新規創業促進補助金
箱根町の会社設立向け補助金の概要をまとめています。
- マネーフォワード クラウド会社設立|三重県で受けられる創業支援は?
三重県の補助金・融資・相談窓口を会社設立の視点で整理しています。
- ベンチャーサポート|会社設立時に使える補助金・助成金11選
会社設立の時期に絞って11の制度を挙げ、申請の流れと注意点まで説明しています。
- マネーフォワード クラウド会社設立|創業時の助成金・補助金一覧
創業時に使える国や自治体の支援制度を一覧で紹介しています。
- GMOあおぞらネット銀行 起業応援ナビ|会社設立に使える助成金・補助金
会社設立に使える制度を年度ごとに整理して解説しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。