合同会社の資本金をいくらにするか|消費税と補助金の枠から逆算する
この記事を読んでほしい方
合同会社での会社設立にあたって、資本金の額を決めかねている方に向けた記事です。資本金は登録免許税・消費税・補助金の枠という三つに同時に効きます。それぞれの境目を知っておくと、自分にとっての適正な額が見えてきます。
合同会社の資本金は1円でも設立できます。ただ、額によって税の扱いも支援の対象も変わります。境目がどこにあるのかを、一次情報で確認した内容にそって整理します。
境目その一|登録免許税が上がるところ
合同会社の会社設立で法務局に納める登録免許税は、資本金の額の0.7%と、6万円の高いほうです。つまり、資本金がおよそ857万円までは6万円で済みます。
それを超えると0.7%の額になります。資本金1,000万円なら7万円、3,000万円なら21万円です。株式会社の最低額15万円と比べると、合同会社は資本金が大きくなるまで軽いままだと言えます。
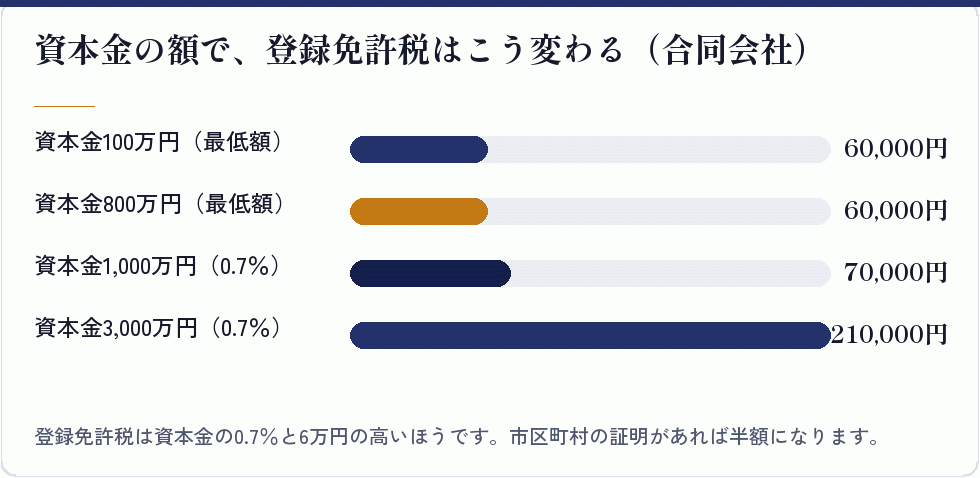
市区町村の特定創業支援等事業の証明を受けると、この登録免許税が半額になります。最低額なら6万円が3万円です。会社設立の前にしか取れない支援なので、資本金を検討している段階で市区町村の窓口に相談しておいてください。
会社設立の後に増資をすると、増加した資本金の額に応じた登録免許税がかかります。最初に大きくするか、後から段階的に増やすかで、総額が変わることがあります。合同会社の場合は入口が軽いぶん、後から増やす選択も取りやすいと言えます。
出典:産業競争力強化法、経済産業省関係産業競争力強化法施行規則(中小企業庁/2026-09-03 確認)
境目その二|消費税の納税義務が変わるところ
資本金の額で、いちばん金額の影響が大きいのがここです。国税庁の説明によれば、その事業年度開始の日における資本金の額または出資の金額が1,000万円以上である法人は、基準期間がない設立1期目および2期目でも消費税の納税義務が免除されません。
逆に言えば、資本金1,000万円未満で会社設立をすれば、設立1期目と2期目については免除される可能性があります。合同会社でも株式会社でも扱いは同じです。
ただし例外があります。資本金1,000万円未満でも、判定対象者の基準期間相当期間における課税売上高が5億円を超える場合や、令和6年10月1日以後は売上金額、収入金額その他の収益の額の合計額が50億円を超える場合も、特定新規設立法人に該当し納税義務は免除されません。
この免除の効果は、事業の規模によっては大きな金額になります。会社設立の直後に売上が立ち始める事業なら、1期目と2期目に消費税を納めなくてよいかどうかで手元資金がかなり変わります。資本金を1,000万円ちょうどにするかどうかは、慎重に判断してください。
なお、免除されるかどうかと、価格をどう設定するかは別の話です。免除の対象でも、取引先との関係で消費税相当額を含めた価格にしていることはあります。会社設立の直後に税理士と一度整理しておくと安心です。
出典:No.6503 基準期間がない法人の納税義務の免除の特例(国税庁/2026-09-04 確認)
インボイスの登録をすると、扱いが変わる
消費税の免除の話をすると、必ず出てくるのがインボイスです。適格請求書発行事業者の登録を受けると、課税事業者として消費税を納めることになります。
つまり、資本金1,000万円未満で会社設立をして免除の対象になっていても、インボイスの登録をすればその効果はなくなります。取引先が仕入税額控除を求める場合、登録しないという選択が難しいこともあります。
合同会社で会社設立をする方は、取引先が事業者か消費者かで判断が変わります。事業者向けの取引が中心なら登録が実質的に必要になり、消費者向けなら登録しない選択も現実的です。
登録の申請は、e-Taxで作成・提出するか、書面で作成のうえ送付により提出することができます。国税庁が手続きの案内を公表しています。会社設立の直後にどうするかを、税理士と相談して決めてください。
登録を受けると、税務署から登録番号等を記載した登録通知が送付されます。この番号は請求書に記載することになります。会社設立の直後に取引を始めるなら、いつから登録するかを決めておいてください。
出典:D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)(国税庁/2026-09-03 確認)
境目その三|補助金の中小企業者の枠
国の補助金の多くは、対象を「中小企業者」や「小規模事業者」と定めています。この線引きに資本金の額が使われ、業種によって基準が違います。
つまり、会社設立のときに資本金を大きくしすぎると、狙っていた補助金の枠から外れることがあります。合同会社は登録免許税が軽いため大きくしても費用の負担は増えにくいのですが、支援の側では逆に働くことがあります。
小規模事業者を対象にする制度では、従業員数のほうが主な基準になります。会社設立の直後は人が少ないので問題になりませんが、事業が伸びてから枠を外れることはあります。
自分の業種でどう区切られているかは、狙う制度の公募要領で確かめてください。会社設立の時点で狙う制度が決まっていない場合は、一般的な中小企業者の枠に収まる水準にしておくのが無難です。
補助金の枠から外れると、その制度には申請できません。会社設立の後に減資をすることもできますが、手続きに費用がかかり、対外的な印象も良くありません。最初の設計で確かめておいてください。
出典:小規模事業者持続化補助金(中小企業庁/2026-09-03 確認)
境目その四|許認可の下限
業種によっては、許認可の要件として財産的な基礎が求められます。この場合、資本金の額は補助金の枠より先に、許認可の要件から決まります。
建設業では、軽微な建設工事のみを請け負う場合を除き、建設業の許可が必要です。国土交通省は許可の要件として、経営業務の管理をおこなう責任者としての経験、営業所ごとの専任の技術者、そして建設工事を請け負うに足りる財産的基礎を挙げています。
人材派遣の事業では、労働者派遣事業の許可が必要で、厚生労働省が許可の基準を含む手続マニュアルを公表しています。この基準には資産に関する要件が含まれています。
許認可がなければ事業そのものができません。合同会社での会社設立を考えていても、この要件を満たす資本金が必要なら、そちらが優先です。補助金の枠は、その後で確かめてください。
許認可が必要かどうかは、事業の内容によって決まります。似た事業でも、やり方が違えば扱いが変わることもあります。合同会社での会社設立を決める前に、市区町村の産業振興の担当課や商工会議所で事業の内容を話し、当たるべき窓口を教えてもらってください。
出典:建設産業・不動産業:許可の要件(国土交通省/2026-09-04 確認)
運転資金から決めるという考え方
境目を並べてきましたが、そもそも資本金は事業に使うお金です。制度の境目だけで決めると、事業が回らなくなります。
基本は、当面の運転資金として必要な額から考えることです。会社設立の直後は売上が読めないので、月ごとの支出を並べて六か月ぶんを目安にすると、必要な水準が見えてきます。
足りない分は融資で補うという選択もあります。日本政策金融公庫の新規開業・スタートアップ支援資金は、新たに事業を始める方や事業開始後おおむね7年以内の方が対象です。融資限度額は7,200万円(うち運転資金4,800万円)、返済期間は設備資金が20年以内、運転資金が10年以内、元金の据置期間は5年以内に設定できます。
補助金は後払いなので、資本金の代わりにはなりません。会社設立の資金は、自己資金と融資で組み立ててください。
融資の相談では、資本金の額そのものより、その原資がどこから来たのかが見られます。毎月こつこつ貯めてきたお金と、直前に誰かから振り込まれたお金では、受け取られ方が違います。会社設立を考え始めた時点から、計画的に準備しておくと審査で説明しやすくなります。
出典:新規開業・スタートアップ支援資金(日本政策金融公庫/2026-09-03 確認)
あとから増資するという選択
資本金は、会社設立のときに決めきる必要はありません。事業が育ってから増資するという道もあります。手続きと費用はかかりますが、選択肢としては現実的です。
最初は消費税の免除の範囲と補助金の枠に収めておき、事業が軌道に乗ってから増資する。この順番なら、創業期に使える制度を取りこぼしません。
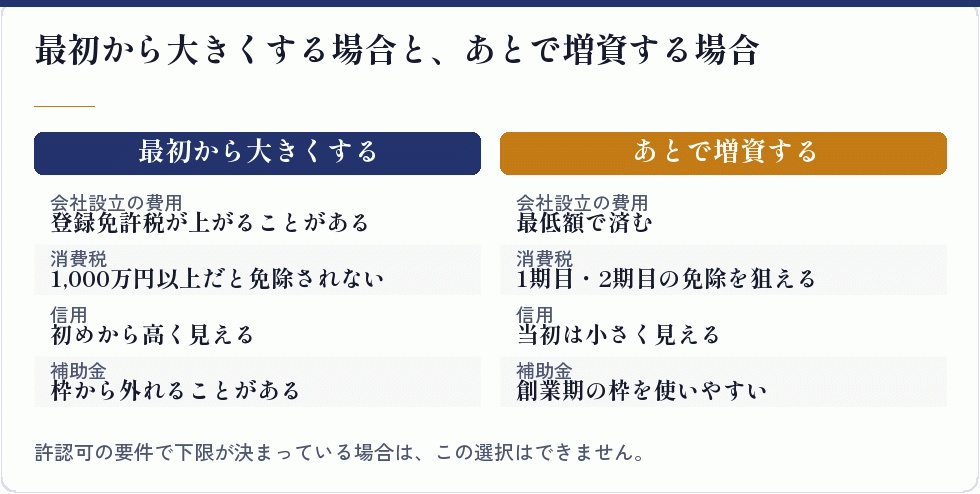
増資には登記が必要で、増加した資本金の額に応じた登録免許税がかかります。何度も繰り返すと負担が積み上がるので、段階を決めておくと無駄がありません。
取引先が資本金の額を見る業界では、最初から一定の額が必要になることもあります。同業の会社の登記事項を見てみると、その業界での相場が分かります。会社設立の前に確かめておいてください。
出典:商業・法人登記の申請書様式(法務局/2026-09-03 確認)
よくある誤解
合同会社の資本金について、会社設立の相談でよく出る誤解を整理しておきます。
Q. 合同会社は資本金1円でも設立できますか。
A. 制度上はできます。ただし取引や融資の場面で不利になることがあり、許認可の要件を満たせない業種もあります。
Q. 資本金は使ってはいけないお金ですか。
A. いいえ。会社のお金として事業に使えます。ただし個人の生活資金とは分けて管理してください。
Q. 資本金を大きくすれば補助金に通りやすくなりますか。
A. なりません。むしろ中小企業者の枠から外れる可能性があります。
Q. 補助金で受け取ったお金を資本金にできますか。
A. できません。補助金は事業を終えたあとの後払いで、会社設立時の資本金には充てられません。
Q. 1,000万円未満なら必ず消費税が免除されますか。
A. 特定新規設立法人に該当する場合は免除されません。個別の判断は税務署か税理士にご確認ください。
最後の点は、会社設立の直後の資金計画に直結します。免除される前提で価格を設計していると、後で困ることがあります。
出典:C1-4 内国普通法人等の設立の届出(国税庁/2026-09-03 確認)
まとめ|四つの境目を並べて、幅の中で決める
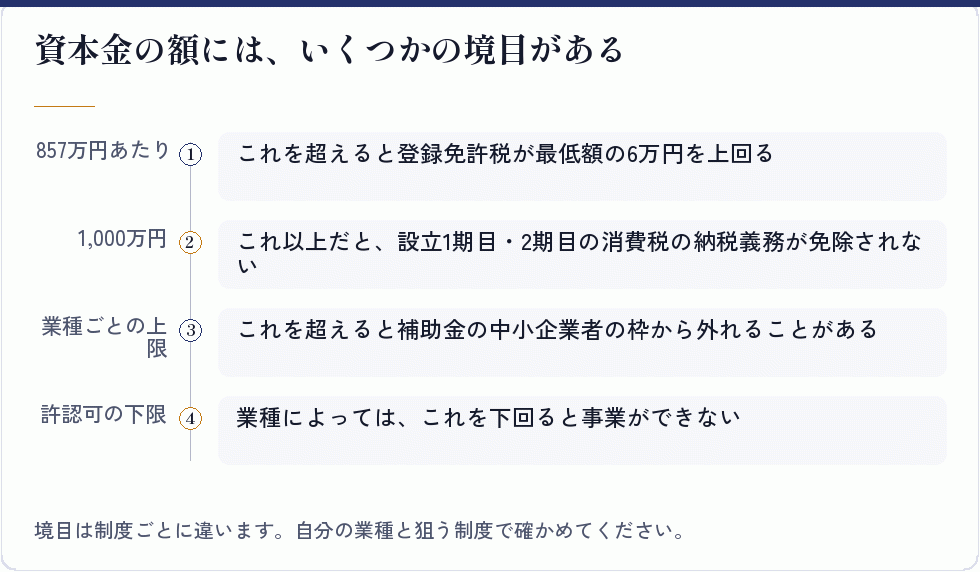
合同会社の資本金は、登録免許税・消費税・補助金の枠・許認可の下限という四つに同時に効きます。一つの面だけで決めると、後で困ります。
この記事の要点
- 1登録免許税は資本金の0.7%と6万円の高いほう。857万円あたりまでは6万円
- 2資本金1,000万円以上だと、設立1期目・2期目の消費税の納税義務が免除されない
- 31,000万円未満でも、特定新規設立法人に該当すると免除されない
- 4補助金の中小企業者の枠は、業種ごとに資本金で線が引かれている
- 5許認可の下限がある業種では、そこが最優先
この記事の内容は、執筆時点で国税庁や中小企業庁などの公表内容にあたって確認したものです。税制や制度の要件は改正されることがあります。会社設立を進める前に、税務署・税理士・所管の窓口でご確認ください。
出典:産業競争力強化法に基づく認定を受けた市区町村別の創業支援等事業計画の概要(中小企業庁/2026-09-03 確認)
金額が決まらない方へ
資本金の額に絶対の正解はありません。ただ、下限は許認可と運転資金が決め、上限は消費税と補助金の枠が決めるという見方をすると、幅はかなり絞られます。その幅の中なら、どこを選んでも大きく外しません。それでも迷うときは、税理士と、市区町村の創業支援の窓口の両方に当たってみてください。税の側と支援の側、それぞれの見方が聞けます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- マネーフォワード|合同会社の設立前後に使える補助金・助成金10選
合同会社という形に絞って、設立の前後で使える支援を10件並べています。
- 補助金の広場|合同会社の仕組みと設立の流れ
合同会社の仕組みを初めての方向けにかみ砕いて解説しています。
- タケバ会計事務所|合同会社の会社設立ガイド
合同会社の設立手順と必要書類を、費用の内訳とあわせて説明しています。
- freee|会社設立時に最適な助成金・補助金は?
会社設立の前後で使える補助金と助成金を、金額・条件・申請方法の順に一覧でまとめた解説ページです。
- マネーフォワード|会社設立時の必要書類は?
株式会社と合同会社で必要書類がどう違うかを、提出方法まで含めて解説しています。
- 創業手帳|大阪で会社設立を目指したい!設立方法や相談先・補助金
大阪で会社設立をする場合の相談先と補助金を、地域の事情に沿って紹介しています。
- マネーフォワード|合同会社設立時の必要書類一覧
合同会社の設立で用意する書類を、テンプレート付きで整理しています。
- 創業手帳|合同会社の設立方法を徹底解説
合同会社の費用・手続き・必要書類を、創業期の目線でまとめています。
- マネーフォワード クラウド会社設立|創業・会社設立で使える補助金・助成金まとめ
国の制度と東京都の創業助成金を並べて、会社設立の支援メニューを整理しています。
- HTM税理士法人|会社設立でお得な助成金・補助金一覧
税理士事務所の視点で、会社設立に使える補助金を申請方法まで含めて並べています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。