国の補助金を受けた後の義務|適正化法という土台
この記事を読んでほしい方
国の補助金を受けようとしている方に向けた記事です。もらって終わりではありません。法律で定められた義務があります。会社設立の直後に知っておいてください。
補助金は返さなくてよいお金と説明されます。ただし条件があります。その条件を定めているのが、補助金適正化法という法律です。
補助金には、根拠になる法律がある
国の補助金には、共通の土台になる法律があります。補助金等に係る予算の執行の適正化に関する法律です。適正化法と呼ばれます。
第1条では、補助金等の交付の不正な申請および補助金等の不正な使用の防止を図り、予算の執行と交付決定の適正化を図ることが目的とされています。
公募要領に書かれている細かい決まりの多くは、この法律を土台にしています。制度ごとにばらばらに見えても、考え方は共通です。
会社設立の直後に補助金を狙うなら、一度この枠組みを知っておいてください。個別の要件を読むときの理解が変わります。
条文はe-Gov法令検索で読めます。長い法律ではありません。
以下、会社設立の後に関わる部分を順に見ていきます。
会社設立の直後に支援を探していると、もらえる金額ばかりが目に入ります。ただ、支援を受けるということは、公のお金を預かるということでもあります。その前提を知っておいてください。
出典:補助金等に係る予算の執行の適正化に関する法律(e-Gov法令検索/2026-09-05 確認)
善良な管理者の注意をもって、事業をおこなう
第11条では、補助事業者等の遵守事項が定められています。善良な管理者の注意をもって事業を遂行することが求められます。
あわせて、補助金等を他の用途へ使用してはならないとされています。申請した内容と違うことに使うのは認められません。
会社設立の直後は状況が変わりやすい時期です。計画したものより良いものが見つかることもあります。それでも勝手に変えないでください。
内容を変える必要が出たら、事務局に相談してください。変更の手続きが用意されていることがあります。
黙って別のものを買うと、対象外になるだけでなく、後で問題になります。
申請の段階で計画を練っておくことが、結局はいちばんの近道です。
会社設立の直後は、判断を急ぐ場面が多くあります。それでも、補助金に関わる部分だけは立ち止まってください。後戻りが効かない支援だからです。
善良な管理者の注意という言葉は聞き慣れないかもしれません。要は、他人から預かったものを扱うときの注意深さで事業を進めなさい、という意味です。会社設立の直後に自分のお金だけで動いているときとは、求められる姿勢が変わります。
出典:補助金等に係る予算の執行の適正化に関する法律(法令等データベース)(厚生労働省/2026-09-05 確認)
違反すると、交付決定が取り消される
第17条では、決定の取消しが定められています。各省各庁の長は、補助事業者等が交付の決定の内容やこれに附した条件、その他法令に違反した場合、交付決定の全部または一部を取り消すことができるとされています。
取り消されると、第18条により返還を命じられます。すでに交付された補助金について、期限を定めて返還を命じなければならないとされています。
つまり、受け取ったお金を返すことになります。会社設立の直後にこれが起こると、資金の面で厳しい状況になります。
確定した額を超えて交付されていた場合も、その超えた分の返還を命じられます。申請額がそのまま確定するとは限らないということです。
不正を働くつもりがなくても、書類の不備や報告の遅れが積み重なると問題になります。
分からないことは事務局に確かめる。これが最も確実な予防です。
会社設立から数年経ってから指摘されることもあります。当時の担当者がいなくても、会社としての責任は残ります。記録の残し方が大事になります。
出典:補助金等に係る予算の執行の適正化に関する法律(法令等データベース)(厚生労働省/2026-09-05 確認)
返還には、加算金と延滞金が付く
第19条では、加算金および延滞金が定められています。返還を命じられた場合、年10.95パーセントの割合で計算した加算金が課せられるとされています。
さらに、期限を過ぎると延滞金も発生します。元本だけを返せば済むわけではないということです。
会社設立の直後に受け取った補助金を、数年後に加算金付きで返すことになれば、事業への打撃は小さくありません。
この規定があるからこそ、申請の段階で要件をよく読む必要があります。通ればよいという姿勢は危険です。
補助金の返還については、国税滞納処分の例により徴収することができるとされています。軽い扱いではありません。
怖がる必要はありませんが、軽く見ないでください。
会社設立の直後の会社にとって、この金額は事業の存続に関わります。支援を受けるかどうかを決める前に、要件を満たし続けられるかを考えてください。
補助金の返還や、加算金、延滞金については、国税および地方税に次ぐ先取特権が定められています。ほかの債権より優先して回収されるということです。会社設立の直後にこれを抱えると、金融機関との関係にも響きます。
出典:補助金等に係る予算の執行の適正化に関する法律(法令等データベース)(厚生労働省/2026-09-05 確認)
買った財産は、勝手に処分できない
第22条では、財産の処分の制限が定められています。補助事業で取得した財産は、各省各庁の長の承認を受けないで、補助金等の交付の目的に反して使用し、譲渡し、交換し、貸し付け、または担保に供してはならないとされています。
つまり、補助金で買った設備を勝手に売ったり貸したりできません。承認を受ける手続きが必要です。
制限がかかる期間は、財産の種類によって定められています。設備を入れる前に、その期間を確かめておいてください。
会社設立の直後に買った設備を、数年後に事業の方針が変わって手放したくなることもあります。そのときにこの制限が効いてきます。
担保に供することも制限されます。融資を受けるときに担保として使えないということです。
設備の補助金を狙うなら、この点を含めて判断してください。
会社設立の直後は事業の形が変わりやすい時期です。数年先まで同じ使い方をする自信がないなら、金額の小さい支援から始めるほうが無難です。
事業をやめる場合も、この制限は付いて回ります。会社設立から数年で方針を変えることは珍しくありません。設備を残したまま別の事業に移るなら、その使い方が目的に反しないかを確かめてください。判断がつかないときは、動かす前に事務局へ相談してください。
出典:補助金等に係る予算の執行の適正化に関する法律(法令等データベース)(厚生労働省/2026-09-05 確認)
だから、証拠書類の保存が求められる
適正化法の枠組みがあるので、補助金では書類の保存が重視されます。
見積書、発注書、契約書、納品書、請求書、支払いを証する書類。実績報告のときだけでなく、その後も一定の期間の保存が求められます。
後から確認や検査を受けることがあるからです。会社設立の直後から、案件ごとにまとめる習慣を作ってください。
国の補助金の申請はJグランツという電子申請システムを使うものが増えています。手続きは画面上で進みますが、書類を集める手間は変わりません。
データで保存する場合も、後から辿れる形にしておいてください。担当者が変わっても分かる整理が理想です。
会社設立の直後は取引の数が少ないので、この習慣を作りやすい時期でもあります。
会社設立の準備でそろえた書類の管理と、同じ考え方です。支援に関わる書類は別の場所にまとめておくと分かりやすくなります。
帳簿や証拠書類は、税務の保存期間とは別に定められていることがあります。会社設立の直後にどちらの期間も確かめておくと、後で迷いません。
出典:Jグランツ ネットで簡単!補助金申請(デジタル庁/2026-09-03 確認)
税の扱いも、あわせて確かめる
補助金を受け取ると、税の扱いが問題になります。返さなくてよいお金でも、税の世界では収入として扱われるからです。
原則として収益に計上されます。会社設立の一期目に大きな補助金が入ると、その期の利益が膨らむことがあります。
設備を買った場合、圧縮記帳という方法が使えることがあります。適用できるかどうかは制度と状況によります。
国税庁は、内国普通法人等を設立した場合、設立登記の日以後2月以内に法人設立届出書を提出することとしています。会社設立の直後から税の手続きは始まっています。
補助金の税の扱いは、税理士に確かめてください。自己判断で処理しないほうが安全です。
入金の時期と決算期の関係も見ておいてください。
会社設立の一期目に支援が入ると、赤字の見込みが黒字に変わることもあります。納税の資金も見込んでおいてください。
出典:C1-4 内国普通法人等の設立の届出(国税庁/2026-09-03 確認)
受ける前に確かめておくこと
ここまでを、申請の前に確かめる点としてまとめます。
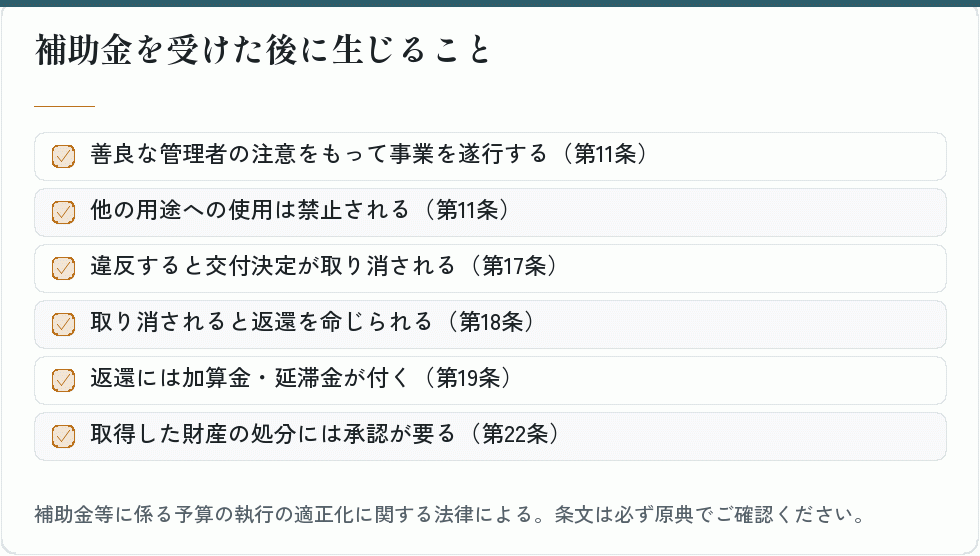
- 申請した内容と違う使い方はできない
- 違反すると交付決定が取り消され、返還を命じられる
- 返還には加算金が付く
- 買った財産の処分には承認が要る。制限の期間を確かめる
- 証拠書類は一定期間の保存が求められる
- 受け取った額は原則として収益に計上される
中小企業庁はミラサポplusで補助金・助成金の情報をまとめています。制度ごとの決まりは、そこから公募要領へ辿ってください。
Q. 補助金は本当に返さなくてよいのですか。
A. 適正に使えば返す必要はありません。違反すると返還を命じられます。
Q. 計画と違うものを買ってもよいですか。
A. 勝手には変えられません。事務局に相談してください。
Q. 買った設備を売れますか。
A. 承認を受けずに処分することは制限されています。
Q. 書類はいつまで保存しますか。
A. 制度によります。公募要領で確かめてください。
Q. 補助金に税金はかかりますか。
A. 原則として収益に計上されます。税理士に確かめてください。
この六つを読んでから、それでも申請する価値があると判断できるなら進んでください。金額に見合わないと感じるなら、見送るのも判断です。
出典:補助金・助成金(中小企業庁 ミラサポplus/2026-09-05 確認)
まとめ|もらって終わりではない
補助金は返済不要と説明されますが、無条件ではありません。適正化法という土台があり、義務が伴います。
この記事の要点
- 1補助金等に係る予算の執行の適正化に関する法律が土台にある
- 2善良な管理者の注意をもって事業を遂行し、他の用途に使わない
- 3違反すると交付決定が取り消され、返還を命じられる
- 4返還には年10.95%の加算金が課せられる
- 5取得した財産の処分には各省各庁の長の承認が要る
制度を横断して探すなら、J-Net21のような支援情報のサイトも使えます。会社設立の直後に一度見ておいてください。
この記事は2026年9月時点で法令のデータベースや中小企業庁、国税庁の公表内容にあたって確認した内容です。条文や運用は改正されます。申請の前に、必ず最新の条文と公募要領でご確認ください。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
申請を考えている方へ
補助金の記事は、もらえる話で終わることがほとんどです。ただ、実際には受け取った後のほうが期間は長いのです。報告があり、保存があり、財産の処分の制限があります。会社設立の直後にここまで見通すのは大変ですが、知らずに受け取るより知って受け取るほうが安全です。公募要領の後ろのほうにある注意事項を、一度は読んでください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- マネーフォワード クラウド会社設立|創業・会社設立で使える補助金・助成金まとめ
国の制度と東京都の創業助成金を並べて、会社設立の支援メニューを整理しています。
- いえらぶ|不動産会社設立の流れと必要な費用
不動産会社の設立の流れと費用を、補助金や設立後の要点まで含めて解説しています。
- ベンチャーサポート|創業補助金はどんな制度?
創業補助金という呼び名でくくられる支援の中身を、会社設立の場面に沿って解説しています。
- スマート補助金|箱根町新規創業促進補助金
箱根町の会社設立向け補助金の概要をまとめています。
- HTM税理士法人|会社設立でお得な助成金・補助金一覧
税理士事務所の視点で、会社設立に使える補助金を申請方法まで含めて並べています。
- 亀田税理士事務所|大阪市の会社設立と補助金・助成金
大阪市・東大阪市・堺市を対象に、会社設立と創業融資の支援を案内しています。
- 創業手帳|会社設立時に申請できる補助金・助成金とは
会社設立のタイミングで申請できる制度に絞って、要件と流れをまとめています。
- 創業手帳|大阪で会社設立を目指したい!設立方法や相談先・補助金
大阪で会社設立をする場合の相談先と補助金を、地域の事情に沿って紹介しています。
- タケバ会計事務所|会社設立の補助金・助成金おすすめ5選
会計事務所が、会社設立時に使える支援を5つに絞り、条件と申請手順をまとめています。
- freee|会社設立時に最適な助成金・補助金は?
会社設立の前後で使える補助金と助成金を、金額・条件・申請方法の順に一覧でまとめた解説ページです。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。