会社設立の後、補助金は5年続く|事業化状況報告と収益納付と財産処分
この記事を読んでほしい方
設備の補助金に申し込もうとしている方、入金で終わりだと思っている方に向けた記事です。
入金の後に、5年間の付き合いが始まります。会社設立の直後に決めるなら、そこまで見てください。
01入金は、終わりではなく始まり
会社設立の後、初めて補助金が振り込まれると、これで終わりだと思ってしまいます。
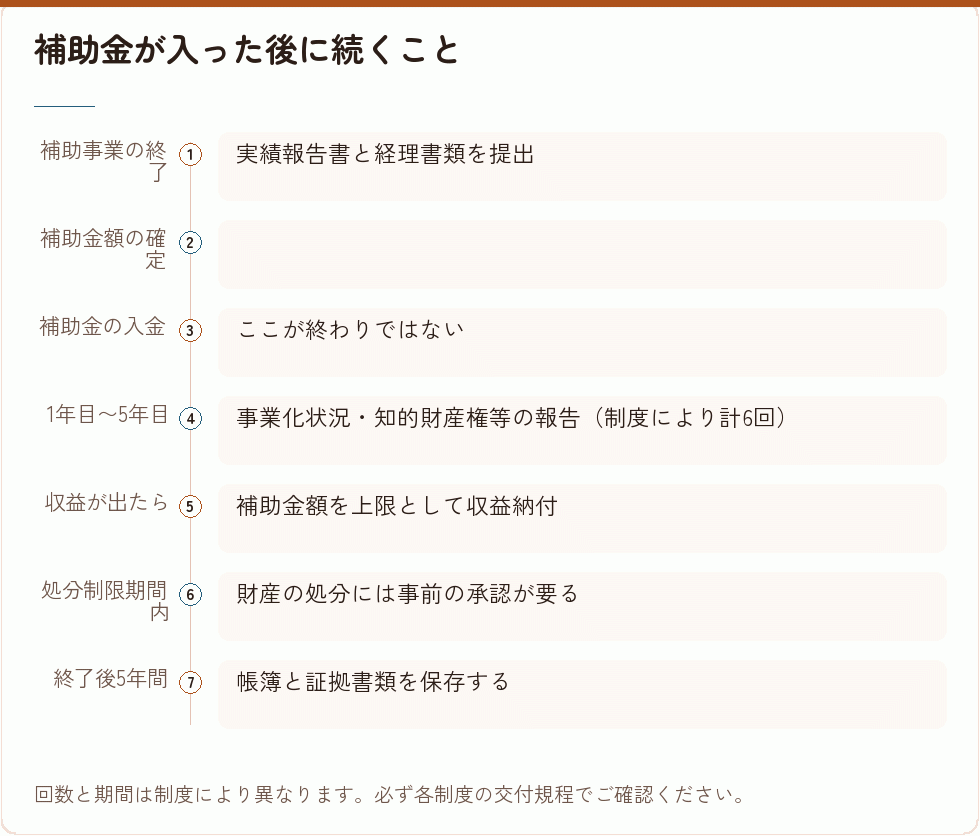
実際には、そこから報告の期間が始まります。
ものづくり補助金では、すべての補助事業者は補助事業終了後、5年間にわたり合計6回の報告が必要とされています。
報告の内容は、事業化の状況と知的財産権等です。
事業化状況・知的財産権等報告システムから報告する形になっています。
つまり、会社設立の一期目に受けた補助金の報告が、六期目まで続くということです。
この期間の長さを、申し込む前に知っておいてください。
支援を受けるということは、その後の説明責任も引き受けるということです。
会社設立の直後は、目の前の締切に追われます。そのため、五年先の話は現実味がありません。しかし会社設立から五年というのは、事業が形になるかどうかが決まる期間でもあります。その間ずっと報告が続くと考えてください。
報告のたびに、売上や収益の数字を出すことになります。補助事業と関係のある売上を切り分けて追えるようにしておかないと、毎回そこから作業が始まります。会社設立の後、会計の科目を決める段階で分けておくのがいちばん楽です。
出典:事業化状況報告|ものづくり・商業・サービス生産性向上促進補助金(ものづくり補助金事務局/2026-09-08 確認)
02報告しないと、返還を求められる
報告は、任意ではありません。
中小企業新事業進出補助金では、補助事業を完了した日の属する年度の終了後を初回として、以降5年間にわたる計6回、補助事業に係る事業化等の状況を事業化状況・知的財産権等報告書により報告することとされています。
そして、事業化状況等の報告が行われない場合や虚偽の数値が報告された場合、交付決定を取り消し、補助金の返還等を求めるとされています。
ものづくり補助金では、報告が未入力または入力中のままの状態も補助金返還を求める対象となるとされています。
つまり、途中まで入力して放置するのも同じ扱いです。
会社設立の後は事業が忙しく、報告の期限を忘れがちです。
担当者が辞めて引き継がれない、という形でも起こります。
支援を受けた記録は、会社の側で残しておいてください。
補助金の返還は、何年も経ってから効いてきます。
会社設立の後、担当が自分ひとりということも多いはずです。その場合、忘れたら誰も気づきません。会社設立の時点で使っているカレンダーに、報告の月を先に入れておいてください。
出典:事業化状況報告|中小企業新事業進出補助金(中小企業基盤整備機構/2026-09-08 確認)
03収益が出たら、一部を納める
報告の結果によっては、納付が生じます。
ものづくり補助金では、補助事業の成果を活用し、販売や知的財産権の取得により収益が出た場合には、補助金額を上限としてその一部を収益納付することとされています。
補助金の額が上限なので、それ以上を求められることはありません。
しかし、うまくいった場合に返す部分が出るということです。
補助金は返さなくていいお金だと言われますが、この点だけは例外に近い形になります。
会社設立の後の資金計画で、ここを見込んでいない方が多くいます。
制度によって計算の方法も、免除される場合の条件も異なります。
申し込む前に、その制度の交付規程を読んでおいてください。
支援の額が大きい制度ほど、この論点も大きくなります。
会社設立の後に事業が伸びれば、それだけ収益納付の可能性も出てきます。伸びない前提で計画を組むわけにもいかないので、あらかじめ見込んでおくのが現実的です。
出典:事業化状況報告|ものづくり・商業・サービス生産性向上促進補助金(ものづくり補助金事務局/2026-09-08 確認)
04買った設備は、勝手に売れない
補助金で買った設備には、処分の制限がかかります。
事業再構築補助金の案内では、本補助金により取得した財産を処分制限期間内に処分する場合は事前に事務局の承認を得る必要があるとされています。
対象は、取得または効用の増加した単価50万円(税抜き)以上の建物、機械器具、備品およびその他財産とされています。
処分制限期間は、減価償却資産の耐用年数等に関する省令に定める耐用年数を準用するとされています。
つまり、機械の種類によっては十年近く続くこともあります。
事前の承認を得ずに財産を処分してしまった場合は、交付決定を取り消される場合があるとされています。
処分には、売却だけでなく、目的外での使用、譲渡、担保提供、廃棄なども含まれます。
会社設立の後に事業の方向を変えるとき、この制限が効いてきます。
支援を受けた設備は、簡単には手放せないということです。
会社設立から数年で、業態を変える会社は珍しくありません。そのときに設備が足かせになることがあります。会社設立の直後にどこまで固定するかは、慎重に決めてください。
出典:財産処分|事業再構築補助金(事業再構築補助金事務局/2026-09-08 確認)
05承認を受けても、納付が生じることがある
承認を受ければ自由に処分できる、というわけでもありません。
持続化補助金の公募要領には、補助金事務局は財産処分を承認した補助事業者に対し、当該承認に際し、残存簿価等から算出される金額の返還のため、交付した補助金の全部または一部に相当する金額を納付させることがあると書かれています。
承認を得ずに処分をおこなうと、交付規程違反により補助金交付取消・返還命令(加算金付き)の対象となるとされています。
加算金が付くという点が重い部分です。
また、単価50万円(税抜き)以上の機械装置等の購入や、自社ウェブサイトの外注による作成、店舗改装による不動産の効用増加等が処分制限財産に該当するとされています。
設備だけでなく、ウェブサイトや内装も対象になり得るということです。
会社設立の直後に作ったサイトを、数年後に作り直すことはよくあります。
そのときに、この制限を思い出せるようにしておいてください。
支援を受けた対象物は、一覧にして残しておくのが確実です。
会社設立の後に作った対象物の一覧は、経理の資料とは別に持っておくと探しやすくなります。取得日、金額、耐用年数、制度名を並べておけば十分です。
出典:小規模事業者持続化補助金<一般型 通常枠>第19回公募 公募要領(小規模事業者持続化補助金事務局/2026-09-05 確認)
06検査に入られることがある
報告のほかに、検査という形もあります。
持続化補助金の公募要領には、補助事業終了後、補助金使用経費にかかる総勘定元帳等の検査に入ることがあると書かれています。
また、本事業実施中および本事業終了後、会計検査院や補助金事務局等が抜き打ちで実地検査に入ることがあるとされています。
この検査により補助金の返還命令等の指示がなされた場合には、これに従わなければならないとされています。
抜き打ちなので、準備する時間はありません。
だからこそ、日常的に書類を整えておく必要があります。
原則として、補助事業終了後の補助金額確定にあたり、補助対象物件や帳簿類の確認ができない場合については、当該物件等に係る金額は補助対象外となるとされています。
買ったものが現物として確認できるかどうかも見られるということです。
会社設立の後に事務所を移すときは、対象物の所在も記録しておいてください。
会社設立の後の数年は、書類の管理の形が固まっていない時期です。だからこそ、最初に決めた形をそのまま続けられるようにしておいてください。
出典:小規模事業者持続化補助金(商工会議所地区)(小規模事業者持続化補助金事務局/2026-09-05 確認)
07それでも、使う価値はあるか
ここまで読むと、面倒に見えるはずです。
ただ、これは制度が公的な資金で成り立っているためです。
税金が原資なので、使い道を追える形になっています。
手間を引き受けられるなら、会社設立の後の設備投資を前倒しできます。
自己資金だけでは数年かかる投資が、一年で済むこともあります。
判断の分かれ目は、報告と保管を続けられる体制があるかどうかです。
ひとりで回している会社なら、そこも自分の仕事になります。
会社設立の直後に大きな制度へ手を伸ばすかどうかは、ここで決めてください。
小さい制度から始めて、事務に慣れるという順番もあります。
会社設立の直後に小さな制度で事務を経験しておくと、後で大きな制度に進むときに迷いません。順番として、こちらのほうが安全です。
支援の額と、引き受ける手間は比例します。数十万円の制度と数千万円の制度では、事務の重さがまったく違います。自分の会社がどちらに耐えられるかを、正直に見てください。
出典:ものづくり補助金(中小企業庁/2026-09-03 確認)
08申し込む前に確かめること
申し込む前に、次を確かめておいてください。
- 報告の回数と期間(何年間、何回か)
- 収益納付の有無と、その計算の方法
- 処分制限の対象になる金額と、制限期間の考え方
- 帳簿と証拠書類の保存期間
- 報告を担当する人を、社内で決めておく
制度ごとに、公式サイトへ報告の案内が用意されています。会社設立の後に申し込む前、一度目を通してください。
Q. 報告はいつまで続きますか。
A. 制度によりますが、補助事業終了後5年間・計6回とする制度があります。
Q. 報告しないとどうなりますか。
A. 交付決定を取り消し、補助金の返還等を求めるとされています。未入力のままも対象です。
Q. 儲かったら返しますか。
A. 収益が出た場合、補助金額を上限として一部を収益納付する制度があります。
Q. 買った機械を売れますか。
A. 処分制限期間内は事前の承認が要ります。承認時に納付を求められることもあります。
Q. ウェブサイトも対象ですか。
A. 外注による自社ウェブサイトの作成も処分制限財産に該当するとされています。
会社設立の後、複数の制度を使うようになると、報告の期限が重なります。制度ごとに期間が違うので、一覧にしておいてください。
出典:新事業進出・ものづくり商業サービス補助金(独立行政法人中小企業基盤整備機構/2026-09-09 確認)
09まとめ|入金の後を見てから決める
補助金は、受け取った後にやることが残ります。
この記事の要点
- 1補助事業終了後、5年間にわたり計6回の事業化状況報告を求める制度がある
- 2報告しない、虚偽の数値、未入力のまま放置は、いずれも返還の対象
- 3収益が出た場合、補助金額を上限として収益納付する制度がある
- 4単価50万円(税抜き)以上の設備等は処分制限財産。処分には事前の承認が要る
- 5会計検査院や事務局が抜き打ちで実地検査に入ることがある
制度ごとの詳細は、J-Net21のような支援情報のサイトからも入口をたどれます。会社設立の後、申し込む前に確かめてください。
この記事は2026年9月時点でものづくり補助金事務局、中小企業基盤整備機構、事業再構築補助金事務局、小規模事業者持続化補助金の公募要領にあたって確認した内容です。扱いは制度ごとに異なります。必ず各制度の交付規程でご確認ください。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
大きい制度に手を伸ばす前に
会社設立の後、事業が動き出すと、より大きな補助金が目に入ってきます。数百万円、数千万円という制度もあります。金額だけを見れば、申し込まない理由はないように思えます。ただ、額が大きい制度ほど、後に続く義務も重くなります。5年間の報告、収益納付、財産の処分制限。そこまで引き受けられるかを、申し込む前に一度考えてください。
99他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- 行政書士法人Tree|補助金の事業化状況報告とは
補助金の事業化状況報告と、収益納付・財産処分承認・実績報告書との違いを整理した解説記事。
- 中小企業経営支援事務所|ものづくり補助金の事業化状況報告
ものづくり補助金の事業化状況報告について、提出内容と注意点をまとめたコラム。
- 弥生|圧縮記帳とは
補助金で取得した固定資産の圧縮記帳について、適用要件・対象・限度額を解説したページ。
- 千代田税理士法人|会社設立前後に使える補助金・助成金
会社設立の前と後で分けて、それぞれの時期に申請できる支援を解説しています。
- マネーフォワード クラウド会社設立|千葉県で受けられる創業支援は?
千葉県の補助金・融資・相談窓口を会社設立の視点で整理しています。
- ベンチャーサポート|創業補助金はどんな制度?
創業補助金という呼び名でくくられる支援の中身を、会社設立の場面に沿って解説しています。
- 池上会計|法人化するときに使える補助金・助成金まとめ
法人化のときに使える制度と申請の注意点をまとめています。
- 税理士法人FLAGS|会社設立の補助金・助成金ガイド
名古屋の税理士による解説で、創業資金の不安に沿って申請条件と種類を整理しています。
- マネーフォワード クラウド会社設立|三重県で受けられる創業支援は?
三重県の補助金・融資・相談窓口を会社設立の視点で整理しています。
- HTM税理士法人|会社設立でお得な助成金・補助金一覧
税理士事務所の視点で、会社設立に使える補助金を申請方法まで含めて並べています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。