会社設立で補助金と助成金を併用するときの経費の分け方
この記事を読んでほしい方
会社設立の後に、補助金と助成金の両方を使いたいと考えている方に向けた記事です。併用そのものは禁じられていません。禁じられているのは同じ経費に二重に支援を受けることです。どこまでが併用で、どこからが二重になるのか。線の引き方を整理します。
使えるものは全部使いたい。会社設立の直後なら自然な発想です。ただ、経費の分け方を間違えると、あとで返還を求められます。安全に重ねるための考え方をまとめます。
併用は禁止されていない。二重取りが禁止されている
まず前提を確認します。補助金と助成金を同時に受けること自体は、多くの場合で禁じられていません。目的と対象経費が重ならなければ、両方を受けられます。
禁じられているのは、同じ経費に二重に支援を受けることです。たとえば同じ機械の購入費を、国の補助金と市の補助金の両方から補助してもらうことはできません。同じ人の同じ期間の人件費を、補助金と助成金の両方から受け取ることもできません。
会社設立の直後は経理の体制もこれからという時期です。だからこそ、最初に経費の割り振りを決めて記録しておくことが効いてきます。あとから整理しようとすると、どの領収書をどちらに出したのかが分からなくなります。
併用を考えるときの基本
- 1制度ごとに、対象になる経費の範囲が決まっている
- 2その範囲が重ならない組み合わせを探す
- 3重なる部分がある場合は、経費を分けて記録する
- 4分け方の根拠を、後から説明できるようにしておく
言葉にすると当たり前ですが、実務では曖昧になりがちです。会社設立の直後に一人で経理を回していると、なおさらです。
もうひとつ、制度そのものが併用を禁じている場合もあります。公募要領に「他の国の補助金との併用はできない」と書かれていることがあるためです。会社設立の後に複数を狙うなら、まず各制度の公募要領で併用の可否を確かめてください。
出典:小規模事業者持続化補助金(中小企業庁/2026-09-03 確認)
重なりにくい組み合わせを、先に押さえる
併用しやすいのは、対象が明確に分かれている組み合わせです。目的も経費も違えば、説明に困ることがありません。
| 組み合わせ | 重なりにくい理由 |
|---|---|
| 設備投資の補助金 + 雇用系の助成金 | 対象が設備と人件費で分かれている |
| 販路開拓の補助金 + 自治体の家賃補助 | 対象が広告費と家賃で分かれている |
| 登録免許税の軽減 + 補助金 | 前者は税の軽減、後者は事業費の補助 |
| 創業融資 + 補助金 | 借入と補助で性格が違う。立て替えにも使える |
三つ目は少し性格が違います。市区町村の特定創業支援等事業の証明による登録免許税の軽減は、補助金でも助成金でもなく税の軽減です。だから補助金と重なることがありません。会社設立の費用を下げつつ、事業への投資に補助金を当てるという形が取れます。
株式会社なら最低15万円が7万5千円、合同会社なら6万円が3万円になります。この証明は会社設立の前にしか取れないので、これから設立する方は早めに市区町村へ相談してください。
融資との組み合わせが実務的
補助金も助成金も後払いです。事業費や人件費をいったん自社で払う必要があります。この立て替えを融資で埋めるという組み合わせが、会社設立の直後にはいちばん現実的です。返済は必要ですが、性格が違うので二重取りにはなりません。
会社設立の直後に現実的な組み合わせを一つ挙げるなら、創業融資と補助金です。融資で立て替えの資金を用意し、補助金で投資の一部を戻す。返済は必要ですが、資金の流れとしては噛み合います。据置期間を使えば、会社設立の直後の返済負担も抑えられます。
出典:キャリアアップ助成金(厚生労働省/2026-09-03 確認)
人件費は、いちばん重なりやすい
併用でいちばん問題になりやすいのが人件費です。補助金の中にも人件費を対象にする制度があり、雇用系の助成金は人件費そのものが対象だからです。
分け方の基本は、期間と対象者です。同じ人でも、期間が分かれていれば別の経費として扱えることがあります。同じ期間でも、対象者が違えば分けられます。ただし制度ごとに考え方が違うので、必ず事務局に確かめてください。
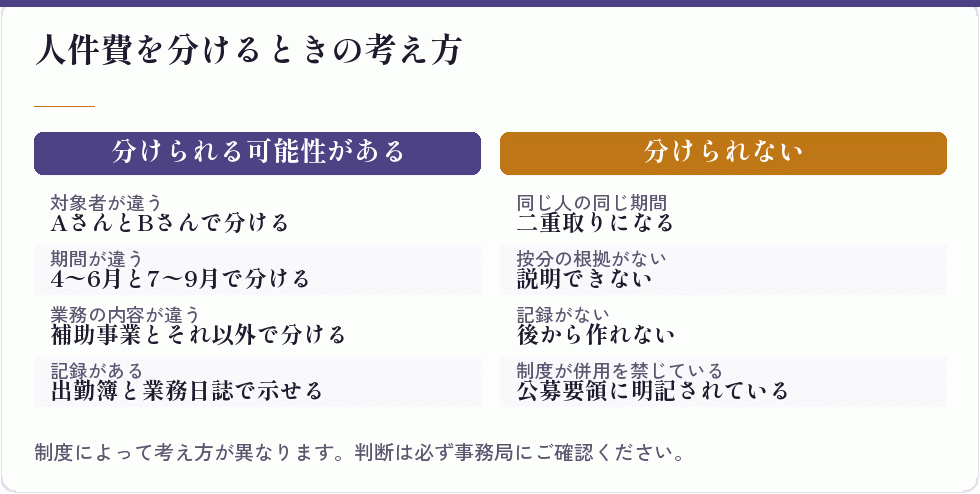
会社設立の直後は従業員が少なく、一人が複数の業務を担当します。だからこそ、どの時間をどの事業に使ったのかを記録しておく必要があります。出勤簿と業務の記録を分けて残しておいてください。
雇用系の助成金では、出勤簿と賃金台帳の提出を求められます。この記録は補助金の人件費の説明にも使えます。会社設立の直後から仕組みを作っておけば、両方に使い回せます。
役員報酬の扱いにも注意が要ります。代表者本人への支払いは、補助金でも助成金でも対象外とされるのが一般的です。会社設立の直後は自分の働いた分を経費に入れたくなりますが、ここは分けて考えてください。
出典:トライアル雇用助成金(一般トライアルコース)(厚生労働省/2026-09-03 確認)
申請書の「他の制度への申請状況」は正直に書く
補助金の申請書には、他の制度への申請状況を書く欄があります。ここは正直に書いてください。隠して両方から受け取ると、あとで返還を求められます。
会社設立の直後に返還が発生すると、資金繰りへの打撃は小さくありません。すでに使ってしまったお金を返すことになるからです。しかも、その後の申請にも影響が出ます。
正直に書いたからといって、それだけで落とされるわけではありません。経費が重なっていないことを説明できれば問題ありません。むしろ、複数の支援を計画的に組み合わせている姿勢として評価されることもあります。
採択のあとに別の制度へ申請する場合も同じです。すでに受けている支援があることを伝え、経費が重ならないことを説明してください。会社設立の直後は状況が動きやすいので、変化があるたびに事務局へ連絡しておくと安全です。
出典:Jグランツ ネットで簡単!補助金申請(デジタル庁/2026-09-03 確認)
記録の残し方を、最初に決めておく
併用するなら、記録の残し方を最初に決めておいてください。会社設立の直後は書類が散らかりやすく、後から整理しようとすると必ず抜けが出ます。
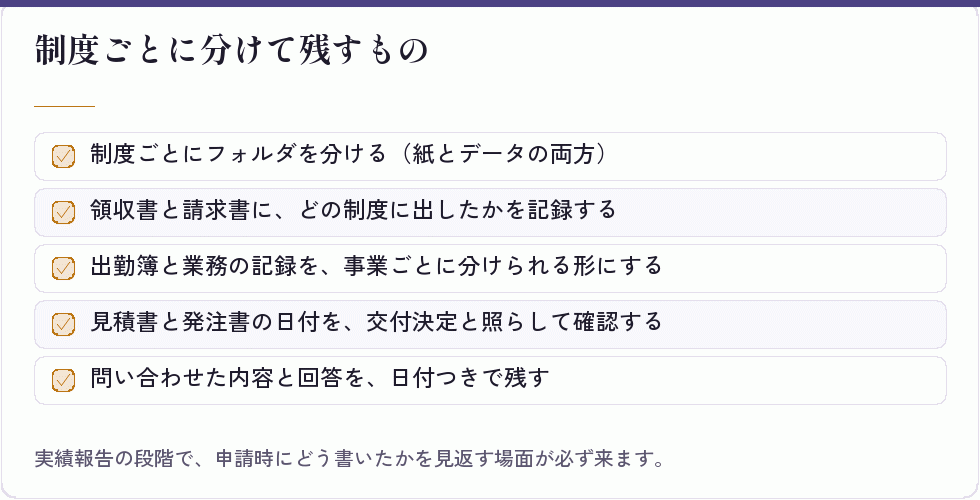
最後の一つは特におすすめです。事務局に電話で確かめた内容を記録しておくと、後で担当者が変わっても説明できます。会社設立の直後の判断は、こうした小さな確認の積み重ねで成り立っています。
会計ソフトを使っているなら、補助金の対象経費に印を付けられるようにしておくと楽です。決算の作業と実績報告の作業が、同じ記録から進められます。
記録は、担当者が自分ひとりでも作っておく価値があります。会社設立から数年経って人が増えたとき、当時どう判断したのかを引き継げるからです。支援の報告は数年にわたって続くものもあります。
出典:新規申請・手続きフロー詳細(中小機構/2026-09-03 確認)
併用しないほうがよい場面もある
制度上は併用できても、実務上はやめておいたほうがよい場面があります。会社設立の直後で人手が足りないときです。
補助金と助成金では、準備するものも、報告の時期も違います。両方を同時に走らせると、どちらの締切も守れなくなる危険があります。しかも、報告が遅れると支給されません。
それに、立て替えが同時に発生します。補助金の事業費と、助成金の対象になる人件費。両方をいったん自社で払うと、会社設立の直後の資金は一気に薄くなります。
- 片方ずつ進めて、一本目を完了させてから次に取りかかる
- 立て替えの総額が、手元資金の範囲に収まるか確かめる
- 報告の時期が重ならないよう、申請の時期をずらす
- 人手が足りないなら、社会保険労務士や商工会議所に相談する
制度は多くの場合、繰り返し公募されます。会社設立の直後に無理をして両方を落とすより、確実に一本ずつ通していくほうが、結果的に受けられる支援は多くなります。
判断の目安として、いま抱えている申請と報告の件数を数えてみてください。会社設立の直後に三件以上を同時に走らせるのは、専任の担当者がいない限り無理があります。二件までに抑えるという線引きは、現実的な目安になります。
出典:小規模事業者持続化補助金(創業型)について(中小企業庁/2026-09-03 確認)
自治体の制度を重ねるときの注意
国の制度と自治体の制度を重ねる場合も、考え方は同じです。目的と対象経費が重ならなければ併用できますが、同じ経費への二重取りは認められません。
自治体によっては、国の補助金に採択されたことを条件に上乗せする制度もあります。この場合は重ねることが前提の設計なので、堂々と併用できます。市区町村や都道府県の窓口で確かめてください。
逆に、国の補助金を受けている場合は対象外とする自治体の制度もあります。会社設立の場所を決めるときに、こうした条件も見ておくと後で迷いません。
どちらの扱いになるかは制度ごとに違います。会社設立の直後に複数の申請を考えているなら、それぞれの窓口に「他にこの制度も検討している」と伝えて、扱いを聞いておいてください。
出典:産業競争力強化法に基づく認定を受けた市区町村別の創業支援等事業計画の概要(中小企業庁/2026-09-03 確認)
よくある質問
併用について、会社設立の直後によく出る質問をまとめました。いずれも最終的な判断は制度ごとの公募要領と事務局によりますが、方向性の目安にはなります。
Q. 補助金と雇用系の助成金は、両方受けられますか。
A. 目的と対象経費が重ならなければ可能なことがあります。人件費が重なりやすいので、期間と対象者を分けて記録してください。
Q. 同じ機械を、二つの補助金に出せますか。
A. できません。同じ経費への二重の支援は認められません。
Q. 一つの補助金の中で、対象と対象外の経費が混ざってもいいですか。
A. 混ざること自体は問題ありません。対象外の分は自社の負担になるだけです。ただし内訳が分かる形で示す必要があります。
Q. 申請中に、別の制度に採択されたらどうすればいいですか。
A. すぐに事務局へ連絡してください。経費の重なりがあれば調整が必要になります。
Q. 登録免許税の軽減と補助金は重なりますか。
A. 重なりません。前者は税の軽減で、事業費の補助ではないためです。ただし証明は会社設立の前にしか取れません。
共通しているのは、「同じお金の出どころに、二つの支援を当てない」という一点です。この原則さえ押さえておけば、大きく外すことはありません。
出典:ものづくり補助金(中小企業庁/2026-09-03 確認)
まとめ|分けて記録すれば、重ねて使える
補助金と助成金の併用は、禁じられているわけではありません。禁じられているのは、同じ経費への二重の支援です。分けて記録できていれば、重ねて使えます。
この記事の要点
- 1併用は可能。禁じられているのは同じ経費への二重取り
- 2重なりにくいのは、設備と人件費のように対象が分かれる組み合わせ
- 3人件費はいちばん重なりやすい。期間と対象者で分けて記録する
- 4申請書の「他の制度への申請状況」は正直に書く
- 5人手が足りないなら、片方ずつ進めるという判断もある
この記事は執筆時点で確認した公表資料をもとにした一般的な整理です。併用の可否や経費の考え方は制度ごとに違います。会社設立の後に複数の支援を検討する段階では、必ず各制度の公募要領と事務局にご確認ください。
出典:C1-4 内国普通法人等の設立の届出(国税庁/2026-09-03 確認)
重ねて使いたい方へ
支援を重ねて使えるかどうかは、制度の可否より自分が説明できるかどうかで決まる部分が大きくあります。どの経費をどちらに出したのか、なぜそう分けたのか。ここを説明できる記録さえあれば、堂々と併用できます。会社設立の直後に記録の仕組みを作るのは面倒ですが、この作業は決算にも実績報告にも効いてきます。迷ったら、申請の前に事務局へ一本電話を入れてください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- タケバ会計事務所|会社設立の補助金・助成金おすすめ5選
会計事務所が、会社設立時に使える支援を5つに絞り、条件と申請手順をまとめています。
- 創業手帳|会社設立時に申請できる補助金・助成金とは
会社設立のタイミングで申請できる制度に絞って、要件と流れをまとめています。
- freee|会社設立時に最適な助成金・補助金は?
会社設立の前後で使える補助金と助成金を、金額・条件・申請方法の順に一覧でまとめた解説ページです。
- マネーフォワード クラウド会社設立|創業・会社設立で使える補助金・助成金まとめ
国の制度と東京都の創業助成金を並べて、会社設立の支援メニューを整理しています。
- HTM税理士法人|会社設立でお得な助成金・補助金一覧
税理士事務所の視点で、会社設立に使える補助金を申請方法まで含めて並べています。
- ベンチャーサポート|会社設立時に使える補助金・助成金11選
会社設立の時期に絞って11の制度を挙げ、申請の流れと注意点まで説明しています。
- マネーフォワード|合同会社の設立前後に使える補助金・助成金10選
合同会社という形に絞って、設立の前後で使える支援を10件並べています。
- 千代田税理士法人|会社設立前後に使える補助金・助成金
会社設立の前と後で分けて、それぞれの時期に申請できる支援を解説しています。
- 税理士法人FLAGS|会社設立の補助金・助成金ガイド
名古屋の税理士による解説で、創業資金の不安に沿って申請条件と種類を整理しています。
- 起業の窓口マガジン|会社設立時に活用できる補助金まとめ
補助金の基礎知識から主要制度までを、起業したての方向けにかみ砕いて説明しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。