会社設立費用に消費税はかかるか|非課税・不課税・課税の三つに分ける
この記事を読んでほしい方
会社設立の見積書を見て、なぜ消費税が付く項目と付かない項目があるのか分からない方に向けた記事です。
登録免許税に消費税は付きません。司法書士の報酬には付きます。理由は別々です。
見積書の内訳が、二種類に分かれている
会社設立を専門家に頼むと、見積書が届きます。
そこには、消費税が付く項目と付かない項目が並んでいます。
登録免許税15万円には付かず、報酬10万円には付く。
これを見て、計算が間違っていると思う方がいます。
間違いではありません。性質が違うからです。
国税庁は、非課税と不課税の違いという項目を設けて説明しています。
どちらも消費税がかからない点では同じですが、理由が別です。
会社設立費用を理解するには、この区別から入るのが早道です。
見積書を読み解けるようになります。
会社設立の見積書は、複数の会社から取ることが多いはずです。そのとき、税込か税抜かで並べ方が違うと比較になりません。どの行に消費税が乗るかを知っていれば、揃えて比べられます。補助金の見積りを取るときにも、同じ目が要ります。
出典:No.6209 非課税と不課税の違い(国税庁/2026-09-08 確認)
税は、対価ではない
まず、登録免許税と印紙税です。
消費税は、国内で事業者が対価を得ておこなう取引に課されるものです。
税を納めることは、何かを買う行為ではありません。
対価を得ておこなう取引にあたらないので、そもそも課税の対象になりません。
これが不課税と呼ばれる扱いです。
会社設立の費用のうち、金額が大きいのはこの登録免許税です。
株式会社なら最低15万円、合同会社なら最低6万円がかかります。
紙の定款にすると、印紙税4万円も加わります。
どちらにも消費税は乗りません。
見積書で消費税の対象外と書かれていれば、この理由です。
会社設立費用のうち、この不課税の部分は誰に頼んでも同じ額です。法令で決まっているためです。差が出るのは、その先にある報酬の部分だけになります。補助金の対象経費を考えるときにも、この見分けは役に立ちます。
ここを勘違いして、登録免許税にも消費税が乗るはずだと考える方がいます。実際には乗りません。税に税をかける形にはならないためです。会社設立費用の中でいちばん大きい項目が乗らないので、全体の税込額は思ったほど膨らみません。
出典:No.6209 非課税と不課税の違い(国税庁/2026-09-08 確認)
行政の手数料は、非課税
次に、手数料です。
国税庁の非課税となる取引には、国等が行う一定の事務に係る役務の提供という項目があります。
国、地方公共団体、公共法人、公益法人等が法令にもとづいておこなう一定の事務に係る役務の提供で、法令にもとづいて徴収される手数料が非課税とされています。
具体的な事務として、登記、登録、特許、免許、許可、検査、検定、試験、証明、公文書の交付が挙げられています。
会社設立で言えば、登記事項証明書や印鑑証明書の交付の手数料が、ここに当たります。
市区町村で取る個人の印鑑証明書も、同じ性質です。
非課税と不課税は、結果として消費税がかからない点では同じです。
ただ、根拠の条文が違うので、帳簿での区分も分かれます。
会社設立の一期目から、正しく分けておくのが望ましい形です。
会社設立の後も、登記事項証明書は何度も取ることになります。補助金や融資の申請のたびに求められるためです。そのつどかかる手数料は、この非課税の枠に入ります。金額は小さくても、回数が積み上がります。
非課税と不課税を分ける実益は、消費税の申告のときに出ます。課税売上割合の計算に関わる場面があるためです。会社設立の一期目は取引が少ないので影響も小さいのですが、区分の癖は最初に付けておいてください。
出典:No.6201 非課税となる取引(国税庁/2026-09-08 確認)
専門家の報酬には、消費税がかかる
一方で、消費税がかかるものもあります。
司法書士や行政書士、税理士への報酬です。
これは事業者が対価を得ておこなう役務の提供なので、課税の対象になります。
つまり、報酬10万円なら、消費税が乗って11万円の支払いになります。
見積書では、報酬の行にだけ消費税が計算されているはずです。
司法書士は登記の代理を業として行う資格で、全国に会があります。
会社設立の登記を頼むなら、この相手になります。
印鑑の作成、名刺、備品の購入なども課税です。
会社設立費用のうち、消費税が乗るのはこの部分だと考えてください。
会社設立を自分で進めれば、この課税の部分は発生しません。ただし時間はかかります。支援の窓口で段取りだけ聞いて、書類は自分で作るという中間の形もあります。
報酬の額そのものは、事務所ごとに違います。何をどこまでやってもらうかで変わるためです。定款の作成だけか、認証と登記の申請まで含むのか。見積書を比べるときは、範囲を揃えてから金額を見てください。
出典:日本司法書士会連合会(日本司法書士会連合会/2026-09-08 確認)
払った消費税は、戻ってくるのか
ここで、次の疑問が出てきます。
報酬に乗せて払った消費税は、後で戻ってくるのか。
答えは、自分がどの立場かによります。
課税事業者であれば、仕入税額控除の仕組みで差し引ける場面があります。
免税事業者であれば、そもそも申告をしないので戻りません。
会社設立の直後は、基準期間がないため免税事業者となる場合があります。
ただし、資本金の額や特定期間の状況によって扱いが変わります。
インボイス制度の登録をすると、課税事業者として扱われます。
取引先から登録を求められるかどうかも、判断の材料になります。
会社設立の時点で、ここは決めておいたほうが後が楽です。
会社設立の直後に大きな支出があるなら、この判断は金額として効いてきます。設備を入れる予定があるなら、なおさらです。補助金の支援を受ける計画があるなら、あわせて考えてください。
会社設立の年に大きな設備投資をして、その消費税を控除したいという事情がある場合もあります。ただし判断は一年では終わりません。数年先まで見て決める話になるので、税理士に相談してください。
出典:D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)(国税庁/2026-09-03 確認)
補助金の申請でも、この区分が出てくる
消費税の区分は、補助金の場面でも関わってきます。
持続化補助金の公募要領には、交付申請書の記入にあたっては消費税等仕入控除税額を減額して申請しなければならないと書かれています。
課税事業者の場合、消費税および地方消費税相当額をあらかじめ補助対象経費から減額しておくこととされています。
つまり、補助金は税抜の経費に対して出るという考え方です。
消費税の分は仕入税額控除で戻るので、二重に得をしないようにという仕組みです。
会社設立の直後に免税事業者である場合は、扱いが変わります。
自分の立場を把握していないと、申請の段階で計算を間違えます。
補助金の支援を受けるなら、消費税の立場を先に整理してください。
会社設立費用の話と、そのままつながっています。
会社設立の一年目に補助金へ申し込むなら、この計算を自分でできる必要があります。事務局に丸投げできる部分ではありません。支援の要領の参考資料に、計算の方法が書かれています。
出典:小規模事業者持続化補助金<一般型 通常枠>第19回公募 公募要領(小規模事業者持続化補助金事務局/2026-09-05 確認)
帳簿での分け方
会社設立費用を記録するときは、三つに分けてください。
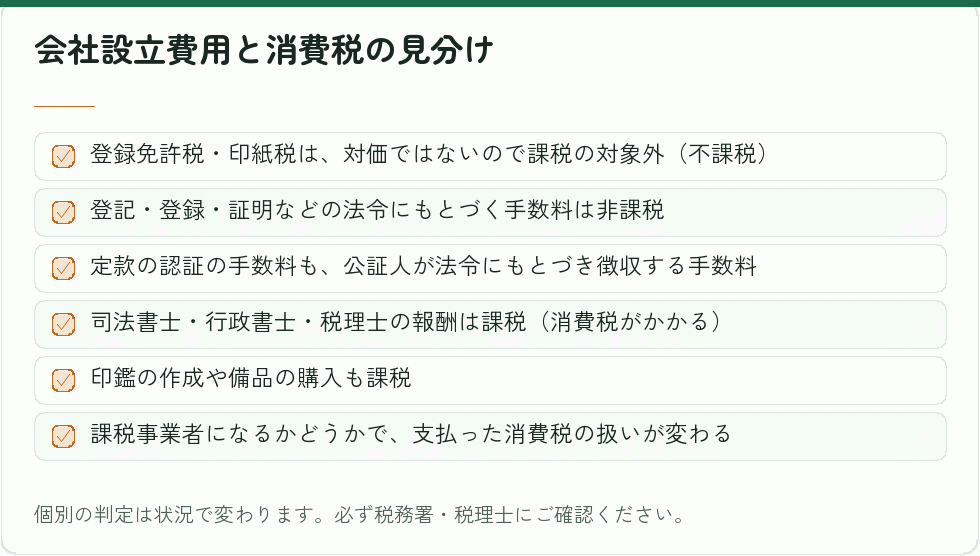
- 不課税|登録免許税、印紙税
- 非課税|登記事項証明書・印鑑証明書などの手数料、定款の認証の手数料
- 課税|司法書士・行政書士・税理士の報酬、印鑑の作成、備品の購入
会計ソフトを使うなら、入力の時点で税区分を選ぶことになります。
ここを適当にすると、後で消費税の申告のときに直すことになります。
電子取引でやり取りした書類の保存についても、決まりがあります。
会社設立の準備の段階から、電子で受け取った請求書や領収書の置き場所を決めておいてください。
Q. 登録免許税に消費税はかかりますか。
A. かかりません。対価を得ておこなう取引にあたらないため課税の対象外です。
Q. 定款の認証の手数料はどうですか。
A. 法令にもとづき徴収される手数料として、非課税に整理されます。
Q. 司法書士の報酬はどうですか。
A. 課税です。消費税が乗ります。
Q. 払った消費税は戻りますか。
A. 課税事業者なら仕入税額控除の対象になり得ます。免税事業者なら戻りません。
Q. 補助金と関係ありますか。
A. 交付申請では消費税等仕入控除税額を減額して申請するとされています。
会社設立の準備の書類は、紙と電子が混ざります。補助金の実績報告でも同じ書類を使うので、最初から一か所にまとめておいてください。支援を受ける段になって探し回るのは非効率です。
会社設立の準備でクレジットカードを使った分も、明細だけでなく領収書を残してください。カードの明細だけでは、何を買ったかが分かりません。
出典:電子取引関係|電子帳簿等保存制度特設サイト(国税庁/2026-09-07 確認)
会社設立の時点で決めておくこと
消費税に関して、会社設立の時点で決めることがあります。
資本金をいくらにするか。インボイスの登録をするか。
この二つは、会社設立の直後の消費税の立場を左右します。
登録を受けた事業者の情報は、国税庁の公表サイトで確認できるようになっています。
取引先が自分の登録を調べる場面もあるということです。
会社設立の相手先が事業者中心なら、登録を求められる可能性が高くなります。
消費者が相手の商売なら、事情が変わります。
自分の取引の相手を見て決めてください。
会社設立の後で変えることもできますが、手続きと期限が伴います。
会社設立の時点でこの二つを決めておくと、補助金の申請でも迷いません。支援の場面で自分の立場を聞かれることは、思ったより多くあります。
取引先の側から見れば、登録の有無は仕入税額控除に関わります。会社設立の直後に取引を始めるなら、相手が何を求めるかを先に聞いておくのが早道です。
出典:インボイス制度 適格請求書発行事業者公表サイト(国税庁/2026-09-03 確認)
まとめ|三つに分ければ、迷わない
会社設立費用は、消費税の面で三つに分かれます。
この記事の要点
- 1登録免許税・印紙税は、対価ではないので課税の対象外(不課税)
- 2登記・登録・証明など法令にもとづき徴収される手数料は非課税
- 3司法書士・行政書士・税理士の報酬、印鑑の作成などは課税
- 4払った消費税が控除できるかは、課税事業者か免税事業者かで変わる
- 5補助金の交付申請では、消費税等仕入控除税額を減額して申請する
制度や支援の情報は、J-Net21のようなサイトからも探せます。会社設立の後、税の話とあわせて確かめてください。
この記事は2026年9月時点で国税庁の公表内容にあたって確認した内容です。個別の判定は状況で変わります。必ず税務署または税理士にご確認ください。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
見積書を前にしている方へ
会社設立の見積書には、消費税が付く行と付かない行が混ざっています。合計だけを見ていると、なぜこの金額になるのかが分かりません。ただ、三つに分けるだけで筋道は通ります。税は不課税、行政の手数料は非課税、専門家の報酬は課税。この三つです。分かってしまえば、他社の見積書と比べるときも、どこで差が出ているかがすぐに見えます。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- いえらぶ|不動産会社設立の流れと必要な費用
不動産会社の設立の流れと費用を、補助金や設立後の要点まで含めて解説しています。
- リープアル|人材派遣会社の設立方法|許可の資産要件と費用・期間
許可の資産要件と設立の費用、かかる期間を税理士が解説しています。
- タケバ会計事務所|合同会社の会社設立ガイド
合同会社の設立手順と必要書類を、費用の内訳とあわせて説明しています。
- BIZARQ会計事務所|会社設立時の事業年度はどう決める?
繁忙期や消費税の観点から事業年度の決め方を解説しています。
- ソヴァグループ|合同会社を設立するメリット・デメリット
株式会社との違いを、費用と運営の両面から比べています。
- 創業手帳|合同会社の設立方法を徹底解説
合同会社の費用・手続き・必要書類を、創業期の目線でまとめています。
- マネーフォワード|東京都で会社設立するには?費用や流れ、助成金
東京での会社設立の費用と流れを、支援制度とあわせて説明しています。
- リープアル|会社設立時の資本金の決め方|消費税・信用・融資から考える
資本金1,000万円の線引きと、その前後で変わることを説明しています。
- freee|建設業で会社を設立するには?取得すべき許可や費用・資金
建設業の会社設立に必要な許可と費用を、順を追って説明しています。
- 補助金ポータル|デジタル化・AI導入補助金のインボイス枠とは?
インボイス枠の補助率と対象になるハードウェアを説明しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。