東京都の制度融資で会社設立の資金を組む|創業の枠と保証料の補助
この記事を読んでほしい方
東京都で会社設立をするにあたって、資金の用意を考えている方に向けた記事です。補助金は後払いなので、会社設立の直後の資金にはなりません。東京都の制度融資には創業の枠があり、会社設立の前から相談できます。仕組みと使い方を整理します。
東京都中小企業制度融資は、東京都と東京信用保証協会、金融機関の三者で成り立っている仕組みです。創業に向けた枠があり、まだ事業を営んでいない段階でも対象になります。
会社設立の前から相談できる
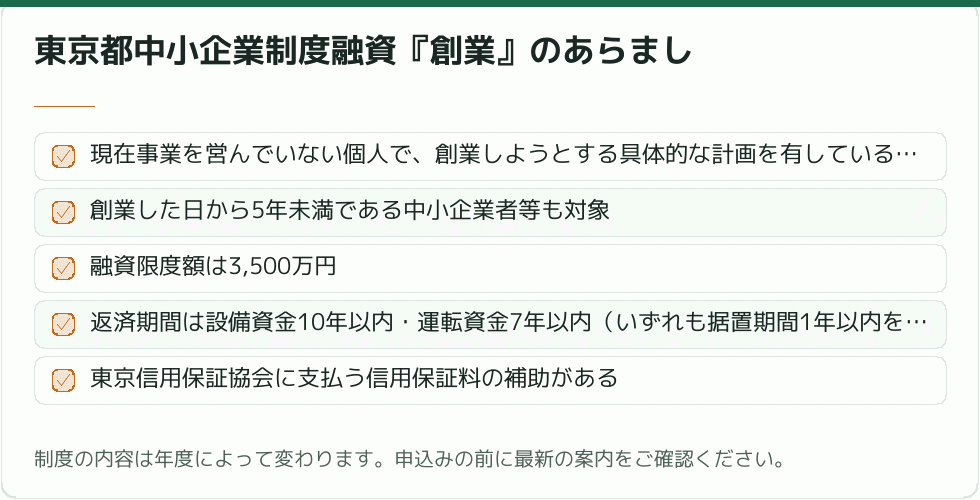
東京都中小企業制度融資の『創業』は、まだ事業を営んでいない段階から対象になります。公表されている内容によれば、現在事業を営んでいない個人で創業しようとする具体的な計画を有している方が対象に含まれます。
会社設立の登記が済んでいなくても相談できるということです。事業計画と自己資金の状況が見える形になっていれば、話は進みます。
あわせて、創業した日から5年未満である中小企業者等、分社化により設立された日から5年未満の会社も対象とされています。会社設立が済んでいても、まだ間に合う制度です。
早めに相談する利点は、借りられる額の見当がつくことです。それが分かると、資本金の額や最初にそろえる設備の規模も決めやすくなります。
制度融資は、東京都と東京信用保証協会、指定金融機関の三者で成り立つ支援の仕組みです。民間の融資だけを当たって断られた経験がある方も、こちらは別の枠組みだと考えてください。会社設立の直後で実績がない時期に向けて設計されています。
相談に行くときは、何をする事業か、会社設立の予定日はいつか、いくら必要かの三つを紙にまとめて持って行ってください。曖昧なままだと一般的な案内で終わってしまいます。
分社化により設立された日から5年未満の会社も対象に含まれています。既存の事業から切り出す形で会社設立をする場合も、この枠を使える可能性があるということです。自社が当てはまるか、窓口で確かめてください。
出典:東京都中小企業制度融資『創業』(東京都創業NET/2026-09-04 確認)
限度額と返済期間を、正しく押さえる
融資限度額は3,500万円とされています。返済期間は設備資金が10年以内、運転資金が7年以内で、どちらも据置期間1年以内を含むとされています。
設備と運転で期間が違う点は、資金計画に効いてきます。会社設立の直後に大きな設備を入れる事業なら、その分は長く返せます。一方、運転資金は短めなので、月々の返済が重くなりやすい部分です。
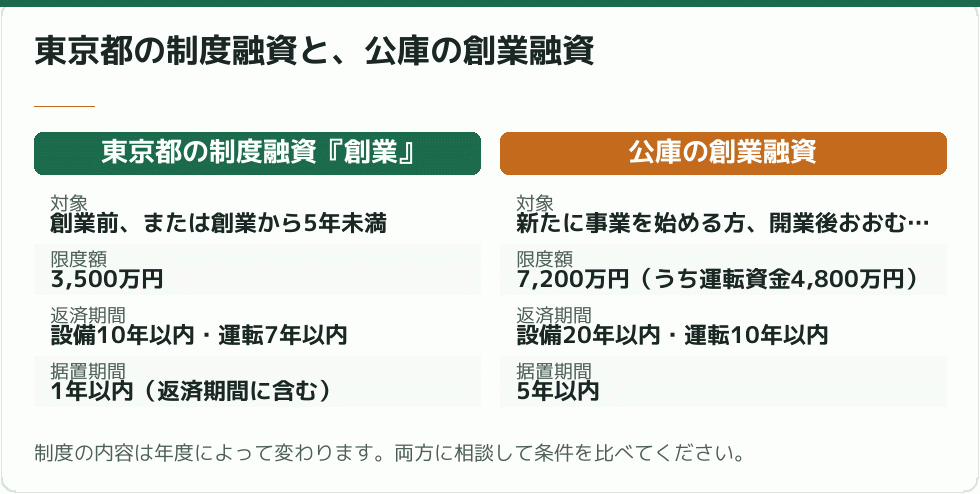
日本政策金融公庫の新規開業・スタートアップ支援資金と比べると、限度額も返済期間も公庫のほうが大きく取れます。ただし、東京都の制度融資には信用保証料の補助という別の利点があります。
どちらか一方に絞る必要はありません。事業の規模と資金の使いみちに応じて、組み合わせることもできます。
据置期間が返済期間に含まれる点にも注意してください。据置1年を使うと、その分だけ元金を返す期間が短くなります。会社設立の直後の負担を軽くするか、月々の返済を抑えるか。事業の立ち上がり方に合わせて選んでください。
出典:東京都中小企業制度融資(東京都産業労働局/2026-09-04 確認)
信用保証料の補助という、東京都ならではの利点
東京都の制度融資には、利用者が東京信用保証協会に支払う信用保証料の補助が実施されています。これが、他の融資にはない特徴です。
制度融資は、東京都と東京信用保証協会、指定金融機関の三者で成り立つ仕組みです。会社設立の直後で実績がない事業者でも、保証協会の保証が付くことで金融機関から融資を受けやすくなります。
信用保証料は借入のときにかかる費用です。ここに補助があるということは、実質的な負担が軽くなるということです。会社設立の直後で手元資金が限られる時期には効きます。
会社設立の直後は、こうした細かな支援の積み重ねが効いてきます。数万円の差でも、売上が立つ前の時期には意味があります。制度融資を検討するときは、金利だけでなく保証料の扱いも比べてください。
出典:制度の一覧|東京都中小企業制度融資(東京都産業労働局/2026-09-04 確認)
窓口は都内各地にある
申込みの窓口は、東京都産業労働局金融部金融課のほか、創業アシストプラザが挙げられています。八重洲、池袋、五反田、錦糸町、新宿、千住、上野、渋谷、大田、立川、八王子に置かれています。
会社設立の本店を置く予定の場所から通いやすいところを選んで、早めに相談してみてください。融資の相談だけでなく、創業全般の相談にも応じています。
実際の借入は指定金融機関を通じておこないます。すでに個人の口座がある銀行に相談するのが入りやすいのですが、条件は金融機関によって違うこともあります。会社設立の準備の段階で、二つか三つに当たってみてください。
東京信用保証協会の保証が必要になるため、その審査も並行して進みます。事業計画と自己資金の状況が見られますので、資料を整えてから相談してください。
創業アシストプラザでは、会社設立の準備段階からの相談にも応じています。資金の話だけでなく、事業計画の作り方についても支援を受けられます。会社設立の前に一度顔を出しておくと、後で相談しやすくなります。
どの窓口に行くか迷ったら、会社設立の本店を置く予定の地域に近いところを選んでください。継続して相談することになるので、通いやすさは意外に効いてきます。
出典:融資・助成制度(東京都創業NET/2026-09-03 確認)
必要な額は、月ごとの支出から出す
融資の相談に行く前に、必要な額を自分で出しておいてください。月ごとの支出を並べて六か月ぶんを目安にすると、当たりが付きます。
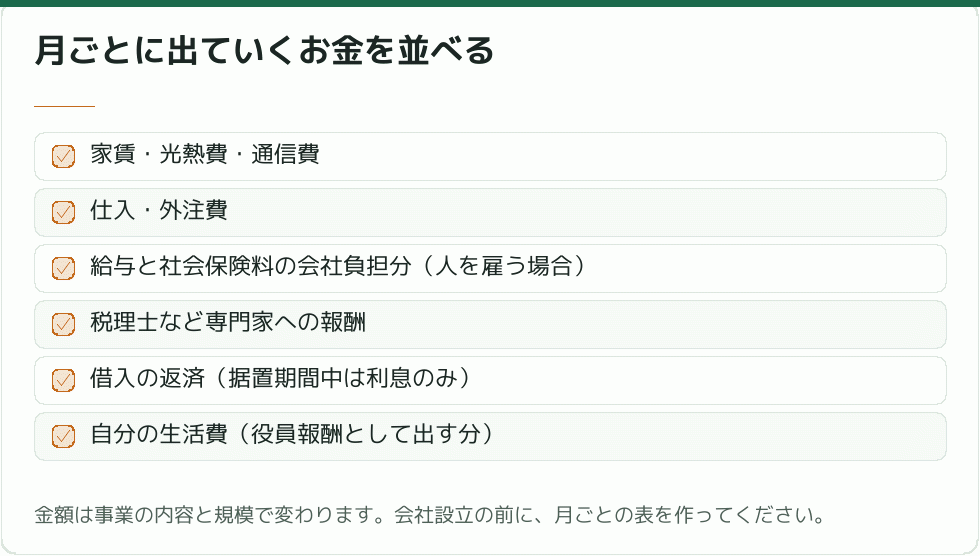
表ができたら、売上をゼロにしたまま何か月耐えられるかを見ます。そのうえで想定する売上を入れて、余裕がどれだけ生まれるかを見る。この二段で見ると、必要な資金の幅がつかめます。
この表は、そのまま融資の相談で使えます。会社設立の準備で作った資料は、補助金や助成金の申請でも土台になります。二度手間にはなりません。
表を作るときは、売上を楽観的に入れないことがこつです。会社設立の直後は、想定より売上が立つのが遅れるのが普通です。厳しめに見ておいて、余ったら次の投資に回すという考え方のほうが安全です。
出典:START 政策金融公庫の創業支援 Q&A(日本政策金融公庫/2026-09-03 確認)
助成金の要件を満たす手段にもなる
東京都の制度融資には、資金を得るという以外の効き目もあります。東京都の創業助成事業の要件を満たす手段の一つになる、という点です。
創業助成事業は、都内で創業を予定している方または創業後5年未満の中小企業者等のうち、一定の要件を満たす方が対象とされています。その要件のなかに、東京都の制度融資(創業)の利用者が挙げられています。
助成限度額は上限400万円・下限100万円、助成率は助成対象と認められる経費の3分の2以内、助成対象期間は交付決定日から6か月以上2年以下です。賃借料や人件費まで対象に含む制度なので、会社設立の直後には効きます。
つまり、制度融資を使うことで資金を用意しつつ、助成事業への道も開けるという形です。会社設立の準備の段階で、この組み合わせを意識しておいてください。
東京都の創業助成事業は募集の期間が短いことがあります。要件を満たしていないと、告知が出てから慌てても間に合いません。制度融資の利用を検討する段階で、この支援もあわせて視野に入れておいてください。
出典:創業助成金(東京都中小企業振興公社)(東京都創業NET/2026-09-04 確認)
補助金の立て替えにも使える
補助金も助成金も後払いです。事業費の全額をいったん自社で払い、実績を報告して確認が済んでから戻ります。会社設立の直後にこの立て替えができるかが、実際の可否を分けます。
制度融資の枠を少し残しておくと、この立て替えに使えます。会社設立の資金を目一杯まで使い切らず、支援を狙う分を確保しておくという考え方です。
国の小規模事業者持続化補助金は、自ら策定した経営計画にもとづく販路開拓等の取組を支援する制度で、地域の商工会議所・商工会への相談と計画書の確認が必須とされています。こちらも後払いです。
融資で土台を作り、補助金と助成金は上乗せとして扱う。この順番なら、採否に振り回されずに済みます。
補助金の対象になる支出を、いつおこなうかも計画に入れてください。交付決定より前に発注した経費は対象外になることが多いためです。会社設立の直後に必要な設備は融資で、後からでも間に合う投資は補助金で、と分けるのが現実的です。
出典:小規模事業者持続化補助金(中小企業庁/2026-09-03 確認)
相談で見られること
会社設立の直後は実績がありません。融資と保証の審査では、事業計画と自己資金の準備状況が見られます。
自己資金については、金額そのものより、その原資がどこから来たのかが見られます。毎月こつこつ貯めてきたお金と、直前に誰かから振り込まれたお金では、受け取られ方が違うからです。
Q. 会社設立の前でも相談できますか。
A. できます。現在事業を営んでいない個人で、創業しようとする具体的な計画を有している方も対象とされています。
Q. 公庫の融資と両方使えますか。
A. 事業の規模と資金の使いみちによります。両方に相談して条件を比べてください。ただし返済の負担が二重になる点は確かめてください。
Q. 補助金で返済できますか。
A. 補助金は事業費の一部を補助するもので、借入の返済に充てる前提の制度ではありません。返済は事業の収益で賄う計画にしてください。
Q. どこに相談すればいいですか。
A. 創業アシストプラザや東京都産業労働局金融部金融課、指定金融機関です。
補助金の採択を前提にした返済計画は好まれません。補助金が入らなくても返せる計画を示すほうが、話は前に進みます。
面談では、なぜこの事業をやるのかも聞かれます。会社設立に至った経緯や、前職での経験。数字だけでなく、この部分も準備しておいてください。実績のない時期は、人そのものが判断の材料になります。
出典:新規開業・スタートアップ支援資金(日本政策金融公庫/2026-09-03 確認)
まとめ|融資で土台を作り、支援は上乗せにする
東京都で会社設立をするなら、資金の土台は制度融資と自己資金で作ってください。補助金も助成金も後払いで、会社設立の直後の資金にはなりません。
この記事の要点
- 1東京都の制度融資『創業』は、事業を営んでいない段階から対象になる
- 2融資限度額は3,500万円、返済は設備10年以内・運転7年以内(据置1年以内を含む)
- 3東京信用保証協会に支払う信用保証料の補助がある
- 4窓口は都内各地の創業アシストプラザと東京都産業労働局金融部金融課
- 5制度融資の利用は、東京都の創業助成事業の要件を満たす手段の一つになる
この記事の内容は、執筆時点で東京都や東京都創業NETの公表内容にあたって確認したものです。制度の要件や条件は年度ごとに変わります。会社設立を進める前に、必ず窓口と最新の案内でご確認ください。
出典:産業競争力強化法、経済産業省関係産業競争力強化法施行規則(中小企業庁/2026-09-03 確認)
資金の相談を始める方へ
東京都の制度融資は、会社設立の登記が済んでいなくても相談できます。むしろ登記の前に相談しておくほうが、事業の規模を決めやすくなります。どのくらい借りられそうかが分かれば、資本金も、最初にそろえる設備も決まります。創業アシストプラザは都内各地にあります。月ごとの支出の表を一枚作って、近いところに行ってみてください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- マネーフォワード クラウド会社設立|創業・会社設立で使える補助金・助成金まとめ
国の制度と東京都の創業助成金を並べて、会社設立の支援メニューを整理しています。
- 亀田税理士事務所|大阪市の会社設立と補助金・助成金
大阪市・東大阪市・堺市を対象に、会社設立と創業融資の支援を案内しています。
- 税理士法人FLAGS|会社設立の補助金・助成金ガイド
名古屋の税理士による解説で、創業資金の不安に沿って申請条件と種類を整理しています。
- 創業手帳|東京都中小企業制度融資とは?
東京都の制度融資の種類と、利用するメリットをまとめています。
- コマサポ|起業・創業・開業におすすめな制度
創業融資の代行事務所が、資金調達に使える制度を整理しています。
- 税理士法人|東京都で利用できる創業融資7選
東京都で使える創業融資を比べたうえで、選び方を整理しています。
- 弥生 資金調達ナビ|新規開業・スタートアップ支援資金とは
日本政策金融公庫の創業融資について、申込方法と審査のポイントを解説しています。
- ベンチャーサポート|創業補助金はどんな制度?
創業補助金という呼び名でくくられる支援の中身を、会社設立の場面に沿って解説しています。
- マネーフォワード|東京都の起業・創業を促進する助成金・補助金一覧
東京都で使える創業期の支援を、申請期間や条件とあわせて並べています。
- タケバ会計事務所|会社設立の補助金・助成金おすすめ5選
会計事務所が、会社設立時に使える支援を5つに絞り、条件と申請手順をまとめています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。