個人事業の実績は、法人の補助金審査で使えるか|会社設立直後の説明のしかた
この記事を読んでほしい方
法人成りをして、補助金の申請で実績をどう書くか迷っている方に向けた記事です。
法人としては一期目でも、事業としては何年も続いています。その連続を、どう示すかという話です。
法人としては、一期目になる
法人成りをすると、会社としての歴史はゼロから始まります。
登記事項証明書に書かれる会社設立の日は、登記をした日です。
決算書も、まだ一期分もありません。
補助金の申請書には、直近の売上や利益を書く欄があります。
そこで手が止まる方が多くいます。
個人時代の数字を書いていいのか、と。
結論から言うと、制度によって扱いが違います。
公募要領を読むしかありません。
ただ、考え方の筋道はあります。
会社設立をしたばかりの法人が支援を受けられないわけではありません。制度の側は、創業期を織り込んでいます。ただ、書き方を知らないと自分から不利にしてしまいます。会社設立の直後だからこそ、示せる材料を全部出してください。
実際のところ、法人成りの直後は中途半端な立場になります。まったくの創業者でもなく、実績のある法人でもない。制度はどちらかを想定して作られているので、どちらの枠に入るのかを自分で見極めることになります。会社設立の後に最初にやる作業が、これです。
出典:商業・法人登記申請手続(法務局/2026-09-03 確認)
創業の起点が、どこかを確かめる
まず確かめるのが、創業の起点です。
小規模事業者持続化補助金には創業型があり、創業後1年以内の小規模事業者等が対象とされています。
創業後・事業開始前の事業者も対象に含まれるとされています。
ここで、法人成りをどう扱うかが問題になります。
会社設立の日を起点にするなら、法人成りの直後は対象になり得ます。
個人で事業を始めた日を起点にするなら、何年も前に過ぎています。
どちらで見るかは、公募要領に書かれています。
読み違えたまま申請すると、要件で外れます。
補助金の支援を狙うなら、ここは最初に確かめてください。
事務局に問い合わせるのが、いちばん確実です。
会社設立の日を起点とする制度なら、法人成りは有利に働きます。個人での年数が長くても、法人としては新しいためです。逆の場合は、創業枠ではなく通常枠を狙うことになります。支援の入口を間違えないでください。
創業型には、特定創業支援等事業の支援を受けていることという前提もあります。市区町村によっては、法人成りも対象とする一方で、二社目以降の創業や事業承継は対象外としています。会社設立の形によって扱いが変わるので、住所地の窓口で確かめてください。
起点の判断に迷ったら、事務局へ問い合わせてください。会社設立の日と個人での開業日を伝えれば、どちらで見るかを答えてもらえます。この一本の電話で、申請するかどうかが決まります。
出典:小規模事業者持続化補助金(創業型)について(中小企業庁/2026-09-03 確認)
融資には、法人成りの類型がある
融資の側には、はっきりした扱いがあります。
経済産業省の案内では、創業関連保証の保証対象者に、法人成りした者であって、法人成り前におこなっていた事業の創業後5年未満の者が含まれるとされています。
つまり、個人で事業を始めた日から数えるということです。
会社設立の日ではありません。
個人で5年以上やっているなら、この類型からは外れます。
逆に、個人で2年、法人成りして1年という状態なら、まだ範囲内です。
信用保証協会による100パーセント保証で、最大3,500万円の資金調達が可能とされています。
担保は無担保、保証料率は各信用保証協会所定とされています。
補助金と融資で、起点の扱いが違うことがあるということです。
会社設立の直後に資金が要るなら、補助金より融資のほうが早く動きます。支援の性質が違うので、両方を並べて考えてください。
金融機関は、個人時代の取引の履歴も見ます。同じ銀行で個人の口座を持っていたなら、その入出金がそのまま材料になります。会社設立の前から一つの口座にまとめておくと、説明が短く済みます。
出典:創業期に利用可能な信用保証制度について(経済産業省/2026-09-08 確認)
個人の確定申告書が、いちばんの材料になる
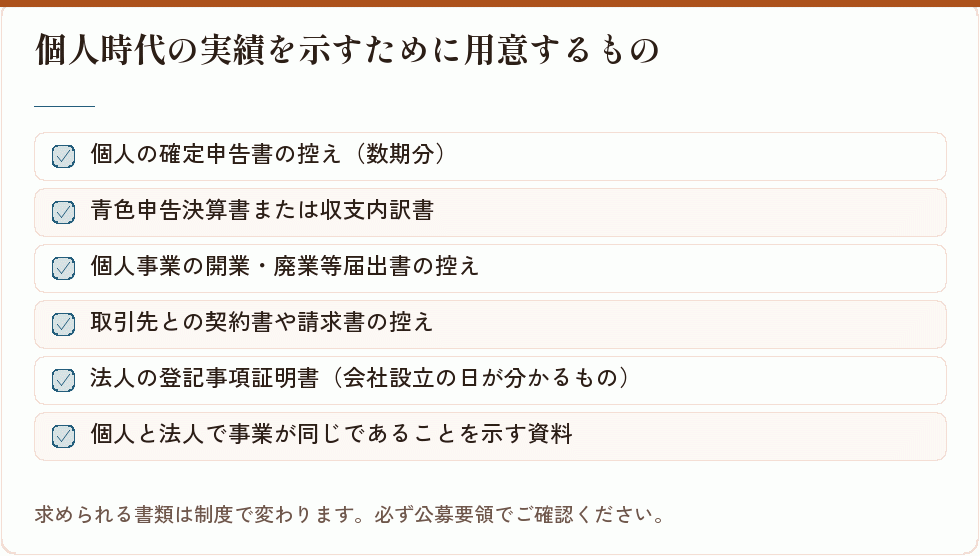
実績を示す材料として、最も強いのが確定申告書の控えです。
税務署に出した書類なので、第三者が作った記録として扱われます。
青色申告決算書がついていれば、売上と経費の内訳まで分かります。
融資の相談では、数期分をそろえて持って行くのが通例です。
補助金の申請でも、添付を求められることがあります。
あわせて、個人事業の開業・廃業等届出書の控えも残しておいてください。
この届出書は、新たに事業を開始したとき、または事業を廃止したときに提出するものとされています。
開業の日と廃業の日を示せる書類です。
会社設立の日とつなげると、事業の連続が説明できます。
会社設立の後も、個人時代の書類は捨てないでください。支援の相談で何度も使います。
控えを紛失している場合は、税務署で保有個人情報の開示請求という方法があります。手数料と日数がかかるので、会社設立の前に手元を確かめておいてください。電子申告をしていたなら、受信通知から確認できることもあります。
出典:A1-5 個人事業の開業届出・廃業届出等手続(国税庁/2026-09-08 確認)
連続していることを、計画で示す
書類がそろっても、それだけでは足りません。
事業計画の中で、個人時代からの流れを書いてください。
どういう客に、何を売ってきたか。
なぜ法人にしたのか、法人にして何を変えるのか。
この説明があると、一期目でも中身のある計画になります。
日本政策金融公庫は創業計画書の様式と記入例を公開しています。
経歴を書く欄があるので、そこに個人時代を落とし込めます。
補助金の申請書でも、同じ材料が使えます。
会社設立をしたばかりだから実績がない、と書く必要はありません。
事業としては続いている、と書いてください。
会社設立をした理由を書けるかどうかで、計画の説得力が変わります。取引先の求め、人を雇うため、責任の切り分け。理由は人それぞれですが、支援の審査ではそこが読まれます。
個人時代の失敗や苦労も、書ける範囲で書いてください。なぜ今の形にたどり着いたかの説明になります。会社設立の後の計画に、厚みが出ます。
出典:創業計画の書き方|START 政策金融公庫の創業支援(日本政策金融公庫/2026-09-08 確認)
数字の出どころを、揃えておく
注意すべき点もあります。
個人の数字と法人の数字を、断りなく混ぜないことです。
どの期間が個人で、どこからが法人かを明示してください。
混ざっていると、審査の側で確認が入ります。
持続化補助金の公募要領には、採択審査は非公開で提出資料により行うとされています。
提案内容に関するヒアリングは実施しないとも明記されています。
つまり、書いたものだけで判断されるということです。
補足の説明をする機会はありません。
会社設立の経緯は、申請書の中で完結させてください。
会社設立の日を明記して、その前後で表を分けてください。支援の審査で確認が入る手間を減らせます。
申請書の分量は限られています。個人時代の経緯を書きすぎると、肝心の計画に割ける行が減ります。連続していることが伝わる最小限にとどめてください。
出典:小規模事業者持続化補助金<一般型 通常枠>第19回公募 公募要領(小規模事業者持続化補助金事務局/2026-09-05 確認)
従業員の数え方も、確かめる
補助金には、規模の要件があります。
持続化補助金では、業種ごとに常時使用する従業員の数の上限が定められています。
商業・サービス業は5人以下、サービス業のうち宿泊業・娯楽業は20人以下、製造業その他は20人以下とされています。
常時使用する従業員の数は、申請時において常時使用する従業員の数で判断するとされています。
会社役員や同居の親族従業員は含まれないとされています。
法人成りをすると、それまで事業主だった自分が役員になります。
数え方が変わる場面があるということです。
家族に手伝ってもらっている場合も、扱いが変わります。
会社設立の後に申請するなら、この点も確かめてください。
会社設立の後に人を雇う予定があるなら、数え方が変わる時期も見ておいてください。支援の要件から外れることもあります。
従業員の数は、申請の時点で判断するとされています。会社設立の直後に採用を進めていると、申請の前後で数が変わることがあります。締切との関係を見ておいてください。
配偶者や親を従業員として届け出ているなら、同居かどうかで扱いが変わります。会社設立の後に整理しておいてください。
出典:小規模事業者持続化補助金(商工会議所地区)(小規模事業者持続化補助金事務局/2026-09-05 確認)
申請の前に、そろえるもの
法人成りの後に補助金へ申し込むなら、次を用意してください。
- 個人の確定申告書と決算書の控え(数期分)
- 個人事業の開業・廃業等届出書の控え
- 法人の登記事項証明書
- 法人番号(国の補助金の申請に必要)
- gBizIDプライムのアカウント
- 個人時代からの取引を示す資料
よろず支援拠点では、申請書の相談も無料で受けられます。回数の定めは設けられていません。
Q. 個人時代の売上を書いていいですか。
A. 制度によります。書く場合は、個人と法人の期間を明示してください。
Q. 創業の起点はどちらですか。
A. 制度ごとに違います。公募要領を読み、事務局に確かめてください。
Q. 融資ではどう見られますか。
A. 創業関連保証には、法人成り前の事業の創業後5年未満という類型があります。
Q. 何を添付しますか。
A. 個人の確定申告書の控えを求められることがあります。数期分そろえておいてください。
Q. 従業員の数え方は変わりますか。
A. 会社役員や同居の親族従業員は含まれないとされています。法人成りで扱いが変わる場面があります。
gBizIDプライムの取得には日数がかかります。会社設立の直後に手続きを始めてください。支援の締切が見えてからでは間に合いません。
出典:よろず支援拠点(中小機構 よろず支援拠点全国本部/2026-09-05 確認)
まとめ|連続していることを、書類で示す
法人としては一期目でも、事業には続きがあります。
この記事の要点
- 1創業の起点は制度ごとに違う。会社設立の日か、個人での開業日か
- 2創業関連保証には、法人成り前の事業の創業後5年未満という類型がある
- 3個人の確定申告書の控えが、いちばん強い実績の材料になる
- 4個人と法人の数字は、期間を明示して分けて書く
- 5採択審査は非公開で提出資料により行われ、ヒアリングは実施されない
法人成りは、支援の面では不利にも有利にもなります。どちらに転ぶかは、制度の選び方で決まります。
制度を横断して探すなら、J-Net21のような支援情報のサイトも使えます。会社設立の後、定期的に見てください。
この記事は2026年9月時点で経済産業省、中小企業庁、国税庁、小規模事業者持続化補助金の公募要領にあたって確認した内容です。扱いは制度と公募回で変わります。必ずその回の公募要領でご確認ください。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
実績なしと書きそうになっている方へ
法人成りをした直後に補助金の申請書を開くと、直近の決算という欄で止まります。会社としては何もありません。ただ、あなたには個人事業の年数があります。申告書の控えという、税務署に出した記録が残っているはずです。会社設立の日だけを見れば一期目ですが、事業としては違います。その連続を、書類と計画の両方で示してください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- 補助金エージェント|兵庫県の個人事業主向け補助金・助成金
兵庫県で個人事業主が使える制度を一覧にしています。
- ベンチャーサポート|法人化するタイミングの判断軸
個人事業主が法人成りする時期の判断軸を税理士が解説したコラム。
- 創業手帳|法人成りとは
個人事業主が法人化する利点と手続きの流れを、税理士の監修でまとめた記事。
- freee|法人化(法人成り)とは
法人化の利点と欠点、判断のタイミングを整理した解説ページ。
- 小谷野税理士法人|法人成りに最適なタイミング
所得や売上の水準から見た法人成りの時期を整理した解説記事。
- 起業の窓口マガジン|会社設立時に活用できる補助金まとめ
補助金の基礎知識から主要制度までを、起業したての方向けにかみ砕いて説明しています。
- ロカプレ|札幌市の創業支援がすごい!お得に法人設立
札幌市の特定創業支援等事業と補助金の使い方を説明しています。
- 税理士法人FLAGS|会社設立の補助金・助成金ガイド
名古屋の税理士による解説で、創業資金の不安に沿って申請条件と種類を整理しています。
- ベンチャーサポート|創業補助金はどんな制度?
創業補助金という呼び名でくくられる支援の中身を、会社設立の場面に沿って解説しています。
- マネーフォワード クラウド会社設立|三重県で受けられる創業支援は?
三重県の補助金・融資・相談窓口を会社設立の視点で整理しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。