個人の廃業届と法人の設立届|会社設立で同時に走る二つの手続き
この記事を読んでほしい方
会社設立の登記が終わって、次に何を出せばいいか分からない方に向けた記事です。
個人を閉じる手続きと、法人を始める手続きが、同じ時期に並びます。どちらも期限があります。
二つの手続きが、同時に走る
個人事業主が会社設立をすると、手続きが二本立てになります。
個人事業を閉じる側と、法人を始める側です。
出す先は同じ税務署でも、書類は別々です。
どちらか一方だけ出して、もう一方を忘れる方がいます。
特に、個人側の手続きが抜けやすい形になっています。
会社設立の登記が終わると、そちらに気を取られるからです。
国税庁は、廃業する場合に必要となる手続きを整理して案内しています。
まず、その一覧を見てください。
事業を廃止する方で青色申告の取りやめをする方は、取りやめの届出書も提出することとされています。
この届出が片づかないと、補助金の申請にも進めません。会社設立の後の支援は、法人としての土台が整ってからの話になります。
個人の側は、閉じる手続きなので急かされません。督促も来ません。だから後回しになります。一方で法人の側は、期限を逃すと一期目の扱いが変わります。この非対称が、抜けを生みます。会社設立の直後に、両方を一枚の紙に書き出しておいてください。補助金の準備に入る前の下ごしらえです。
出典:廃業する場合(国税庁/2026-09-08 確認)
個人事業の廃業届
個人側の中心になるのが、個人事業の開業・廃業等届出書です。
名前のとおり、開業のときと廃業のときで同じ様式を使います。
新たに事業を開始したとき、事業用の事務所・事業所を新設、増設、移転、廃止したとき、または事業を廃止したときに提出するものとされています。
提出先は、所得税の納税地を所轄する税務署です。
提出の方法は、e-Taxソフトでの作成・提出のほか、紙で税務署へ提出することもできます。
会社設立をした日を廃業の日とするのが一般的な形です。
ただし、個人の事業をしばらく残す場合もあります。
その場合は扱いが変わるので、税務署に確かめてください。
様式は国税庁のページから入手できます。
廃業の日をいつにするかは、補助金の創業枠の年数にも関わることがあります。会社設立の日と揃えておくのが、説明としてはいちばん分かりやすい形です。支援の窓口で聞かれたときにも答えやすくなります。
廃業届には、事業の内容や事務所の所在地を書く欄があります。個人事業の開業のときに出した届出と同じ様式なので、当時の控えが残っていれば書き写せます。会社設立の準備のうちに探しておいてください。
出典:A1-5 個人事業の開業届出・廃業届出等手続(国税庁/2026-09-08 確認)
青色申告の取りやめ
個人で青色申告をしていたなら、もう一つ出す書類があります。
所得税の青色申告の取りやめ届出書です。
廃業届とは別の様式なので、まとめて出そうとして忘れがちです。
提出は、青色申告を取りやめようとする年分の所得税の確定申告期限までとされています。
つまり、会社設立の直後に出さなくても間に合う形にはなっています。
ただ、後回しにすると忘れます。
廃業届と一緒に出しておくのが確実です。
個人事業を完全に閉じるのか、残すのかで判断が変わります。
会社設立の後も個人で別の事業を続けるなら、取りやめないという選択もあります。
個人事業を残す場合は、法人と個人の両方で帳簿が続きます。補助金の申請では、どちらの事業として申し込むのかを明確にする必要があります。支援の対象がぶれると、審査で不利になります。
取りやめの届出を出さないまま放置すると、税務署の記録の上では青色申告者のままになります。申告義務がないことと、届出が不要であることは別です。会社設立の後、個人の側もきちんと閉じてください。
出典:A1-9 所得税の青色申告の取りやめ手続(国税庁/2026-09-08 確認)
法人側の届出は、三か所に出す
法人側の手続きに移ります。
まず、法人設立届出書です。
税務署に出すもののほか、都道府県と市区町村にも出す必要があります。
国税と地方税で、それぞれ届出先が違うということです。
添付する書類も決まっています。
定款の写しなどが求められるので、会社設立のときに複数部そろえておいてください。
登記事項証明書も、この場面で使います。
会社設立の直後に複数枚取っておくと、手間が減ります。
提出の期限も定められているので、後回しにしないでください。
法人番号は、この時期に指定されます。国の補助金の申請には、この番号が必要になります。つまり、届出が済んで初めて支援の入口に立てるということです。
都道府県と市区町村の届出は、様式も期限も自治体ごとに違います。会社設立をした場所の窓口で確かめてください。国の補助金とは別に、自治体独自の支援があることもあります。届出のついでに聞いておくと効率的です。
添付書類は、届出先ごとに少しずつ違います。税務署では定款の写しを求められ、自治体では登記事項証明書を求められる、といった具合です。会社設立の直後にまとめて用意しておくと、三か所を一度に回れます。
出典:C1-4 内国普通法人等の設立の届出(国税庁/2026-09-03 確認)
青色申告の承認申請には、期限がある
法人側で、いちばん期限が重いのがこれです。
青色申告の承認申請書です。
承認を受けていれば、欠損金の繰越しなどの扱いが使えます。
会社設立の直後は赤字になりやすいので、ここは大きな差になります。
申請には期限が定められており、遅れると一期目に適用されません。
一度逃すと、翌期まで待つことになります。
取り返しがつかない種類の期限です。
会社設立の登記が終わったら、まずこれを出してください。
個人のときに青色申告をしていても、法人としては新たに申請が要ります。
引き継がれるものではありません。
会社設立の一期目に補助金を受けると、その分だけ利益が動きます。赤字であれば繰り越せるかどうかがここで決まるので、支援を狙うなら承認申請は必須だと考えてください。
個人で青色申告をしていたからといって、法人でも自動的に青色になるわけではありません。ここを取り違えて、一期目を白色で申告してしまう方がいます。会社設立の直後は赤字になりやすいので、繰り越せないのは痛手です。補助金の支援を受ける計画があるなら、なおさら効いてきます。
出典:C1-19 青色申告書の承認の申請(国税庁/2026-09-05 確認)
給与に関する届出
給与を払う立場になると、さらに書類が増えます。
個人で従業員に給与を払っていたなら、その事務所を廃止する届出が要ります。
法人側では、給与支払事務所等の開設届出書を出します。
給与支払事務所等の開設・移転・廃止届出書は、開設、移転または廃止の事実があった日から1か月以内に提出することとされています。提出先は、給与支払事務所等の所在地の所轄税務署です。
社長ひとりの会社でも、役員報酬を払うなら対象になります。
源泉徴収した所得税を納める手続きも始まります。
納付を年に二回にまとめる特例の申請もあります。
従業員が少ないうちは、この特例を使う会社が多くあります。
会社設立の直後は事務が重なるので、まとめられるものはまとめてください。
社会保険と労働保険の手続きも、この時期に並びます。
人を雇うなら、雇用に関する助成金の対象になります。会社設立の後、求人を出す前に労働局へ寄ってください。支援の制度によっては、事前の届出や認定が要ります。
源泉所得税は、原則として給与を払った月の翌月10日までに納めます。会社設立の直後にこの期限が来るので、納付の方法を先に決めておいてください。
出典:A2-7 給与支払事務所等の開設・移転・廃止の届出(国税庁/2026-09-08 確認)
個人としての、最後の確定申告
忘れやすいのが、これです。
会社設立をした年の分について、個人としての確定申告が残ります。
廃業した日までの所得を、翌年の申告期限までに申告します。
会社設立から数か月が経ち、法人の仕事に慣れたころに来ます。
個人事業の帳簿を、その時点まで締めておく必要があります。
棚卸資産や固定資産を法人へ移していれば、その処理も入ります。
消費税の課税事業者だったなら、その申告も残ります。
つまり、個人の帳簿は会社設立の後もしばらく生きているということです。
閉じたつもりにならないでください。
個人時代の確定申告書の控えは、補助金や融資の相談で使えます。会社設立の後も捨てずに保管してください。支援の場面で、法人の期間の短さを補う材料になります。
棚卸資産や固定資産を法人へ譲渡していれば、その分の売上が個人側に立ちます。思っていたより所得が出ることもあるので、会社設立の年の申告は早めに準備してください。
個人の帳簿を締めるときは、未回収の売掛金と未払いの買掛金も整理してください。会社設立の後に入金があった分をどちらの所得にするかで、金額が変わります。ここは判断が要るので、税理士に見てもらうのが確実です。
出典:廃業する場合(国税庁/2026-09-08 確認)
期限のあるものから片づける
会社設立の後、次の順で片づけてください。
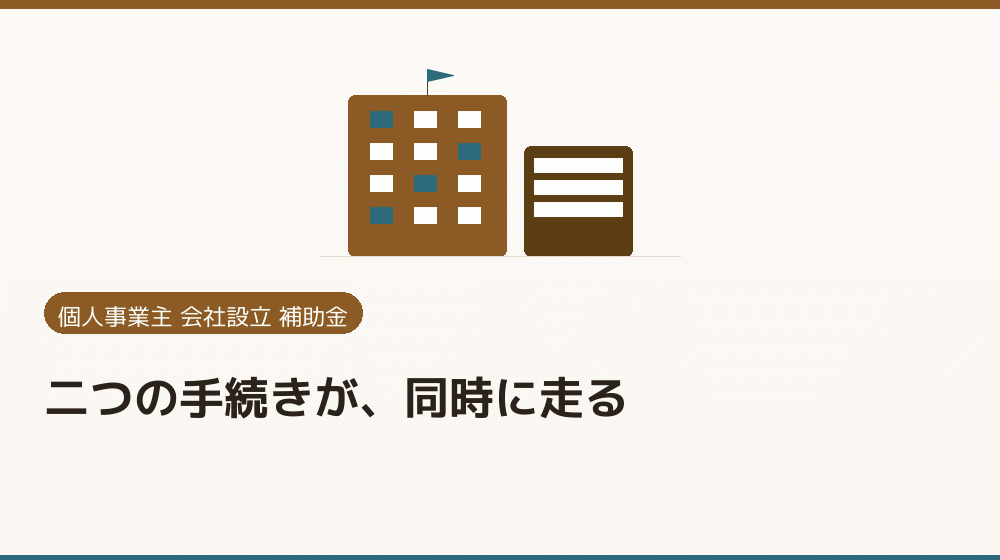
- 法人の青色申告の承認申請(期限が重い)
- 法人設立届出書(税務署・都道府県・市区町村)
- 給与支払事務所等の開設届出書
- 社会保険・労働保険の手続き
- 個人事業の廃業届と青色申告の取りやめ届出書
- 翌年、個人としての最後の確定申告
電子帳簿保存やe-Taxの利用についても、会社設立の早い段階で形を決めておくと後が楽です。
Q. 廃業届はいつ出しますか。
A. 事業を廃止したときに提出します。会社設立の日を廃業の日とする形が一般的です。
Q. 青色申告の取りやめも要りますか。
A. 事業を廃止して青色申告を取りやめる場合は、取りやめの届出書も提出することとされています。
Q. 法人の青色申告は引き継がれますか。
A. 引き継がれません。法人として新たに承認申請が必要です。
Q. 届出はどこに出しますか。
A. 法人設立届出書は税務署のほか、都道府県と市区町村にも出します。
Q. 個人の確定申告はもう不要ですか。
A. 会社設立をした年の分は残ります。翌年の申告期限までに申告してください。
この順で片づければ、会社設立から二か月ほどで支援の申請に動ける状態になります。補助金の公募の暦も、そこから見てください。
出典:電子帳簿等保存制度特設サイト(国税庁/2026-09-07 確認)
まとめ|閉じる側の手続きを忘れない
法人成りでは、二つの手続きが同時に走ります。
この記事の要点
- 1個人側は、開業・廃業等届出書と、青色申告の取りやめ届出書
- 2青色申告の取りやめは、取りやめようとする年分の確定申告期限までに提出
- 3法人設立届出書は、税務署のほか都道府県と市区町村にも出す
- 4法人の青色申告の承認申請は期限が重い。逃すと一期目に使えない
- 5会社設立をした年の分について、個人としての確定申告が翌年に残る
届出は数が多く見えますが、一度出せば終わるものがほとんどです。会社設立から二か月のうちに片づけてください。
支援の情報は、J-Net21のようなサイトからも探せます。会社設立の手続きが片づいたら、次はそちらを見てください。
この記事は2026年9月時点で国税庁の公表内容にあたって確認した内容です。必要な書類と期限は状況で変わります。必ず税務署または税理士にご確認ください。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
登記が終わって一息ついている方へ
会社設立の登記が完了すると、大きな山を越えた気持ちになります。ただ、届出はそこから始まります。しかも、期限が重いものほど早く来ます。法人の青色申告の承認申請は、逃すと一期目には使えません。個人側の廃業届も、後回しにすると忘れます。登記事項証明書を取りに行くついでに、税務署へ寄ってください。一覧をもらうだけでも違います。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- ベンチャーサポート|法人化するタイミングの判断軸
個人事業主が法人成りする時期の判断軸を税理士が解説したコラム。
- 創業手帳|法人成りとは
個人事業主が法人化する利点と手続きの流れを、税理士の監修でまとめた記事。
- freee|法人化(法人成り)とは
法人化の利点と欠点、判断のタイミングを整理した解説ページ。
- 小谷野税理士法人|法人成りに最適なタイミング
所得や売上の水準から見た法人成りの時期を整理した解説記事。
- 補助金エージェント|兵庫県の個人事業主向け補助金・助成金
兵庫県で個人事業主が使える制度を一覧にしています。
- 行政書士法人Tree|建設業の法人成りで許可は引き継げるか
個人事業主から法人への建設業許可の承継認可と新規許可の違いを解説した記事。
- いえらぶ|不動産会社設立の流れと必要な費用
不動産会社の設立の流れと費用を、補助金や設立後の要点まで含めて解説しています。
- ひかり税理士法人|補助金と圧縮記帳
補助金を受け取ったときに使う圧縮記帳の仕組みと利点を税理士が解説したコラム。
- 税理士法人FLAGS|会社設立の補助金・助成金ガイド
名古屋の税理士による解説で、創業資金の不安に沿って申請条件と種類を整理しています。
- マネーフォワード クラウド会社設立|援助金とは?補助金・助成金の違い
援助金という言葉と補助金・助成金の関係を整理しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。