会社設立の一年目に決める役員報酬|定期同額給与という縛りを先に知る
この記事を読んでほしい方
法人成りをして、自分の給料をいくらにするか決めかねている方に向けた記事です。
個人事業のときのように、必要な分を引き出す形にはできません。先に決めて、一年動かせません。
引き出す形から、給与の形へ
個人事業のときは、事業のお金と自分のお金の境目が曖昧でした。
必要なときに引き出せば済みました。
会社設立をすると、そこが変わります。
会社のお金は、会社のものです。
自分が受け取るには、役員報酬という形をとります。
つまり、会社から給与を払う立場と、受け取る立場の両方になるということです。
源泉徴収も、年末調整も、自分に対しておこなうことになります。
税務署への届出も、会社設立の後に必要です。
法人設立届出書をはじめ、出すべき書類が決まっています。
会社設立の直後は、この切り替えに慣れません。会社の口座から生活費を出してしまう方もいます。補助金の実績報告では、支出の中身を見られます。私的な支出が混ざっていると、支援の場で説明できなくなります。会社設立の日から、財布を分けてください。
役員報酬を払うと、源泉所得税を預かって納める義務が生じます。原則として、支払った月の翌月10日までです。会社設立の直後にこの期限が来るので、納付の方法を先に決めておいてください。従業員が少ないうちは、納付を年に二回にまとめる特例を使う会社もあります。
出典:C1-4 内国普通法人等の設立の届出(国税庁/2026-09-03 確認)
損金になるのは、三つの形だけ
役員報酬には、税務上の縛りがあります。
国税庁の案内では、法人が役員に対して支給する給与のうち、定期同額給与、事前確定届出給与、業績連動給与のいずれにも該当しないものの額は、損金の額に算入されないとされています。
損金にならないということは、その分だけ法人税が増えるということです。
従業員の給与とは、扱いが違います。
なぜこうなっているかというと、役員は自分で自分の給与を決められるからです。
利益が出そうな年に報酬を上げて、税を減らすということができてしまいます。
それを防ぐための仕組みです。
会社設立の一年目から、この縛りがかかります。
また、不相当に高額な部分の金額は損金の額に算入されないとされています。
会社設立の一年目にこの縛りを知らずに進めると、決算のときに損金にならない部分が出てきます。補助金の支援で利益が動く年なら、影響はさらに大きくなります。
従業員の給与なら、いつ増やしても損金になります。役員だけが違うということです。会社設立の後に家族を役員にしている場合、その報酬も同じ縛りを受けます。人数が増えるほど、決める前の見積もりが重くなります。
出典:No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026-09-08 確認)
定期同額給与とは何か
三つのうち、実務でいちばん使われるのが定期同額給与です。
その支給時期が1か月以下の一定の期間ごとである給与で、その事業年度の各支給時期における支給額が同額であるものとされています。
つまり、毎月同じ額を払うということです。
月ごとに増減させると、この扱いから外れます。
会社設立の一年目は、売上が読みにくい時期です。
それでも、先に決めて動かさないことが求められます。
ここが、個人事業との最大の違いです。
利益が出たから増やす、ということができません。
逆に、資金が足りないから減らすということもできません。
会社設立の直後に補助金を申請する予定があるなら、入金の時期まで見込んでおいてください。支援は後払いなので、報酬を高く設定すると資金が持ちません。
事前確定届出給与という形を使えば、あらかじめ届け出た時期に決まった額を払うこともできます。賞与に近い形です。ただし、届出の期限と、定めどおりに支給したかどうかが問われます。会社設立の一年目から使うかどうかは、税理士と相談してください。
出典:No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026-09-08 確認)
改定できる時期は、決まっている
では、いつなら変えられるのか。
原則として、その事業年度開始の日の属する会計期間開始の日から3か月を経過する日までにされる改定とされています。
つまり、期首から3か月以内です。
この期間を過ぎると、原則として次の期まで動かせません。
会社設立の一年目は、この起点が会社設立の日になります。
設立してから3か月のうちに、報酬を決めるということです。
例外もあります。
その事業年度において役員の職制上の地位の変更などによりされた改定は、臨時改定事由として扱われます。
また、経営状況が著しく悪化したことその他これに類する理由によりされた改定は、業績悪化改定事由とされています。
どちらも、あくまで例外です。
会社設立から3か月というのは、届出や口座の開設に追われている時期です。補助金の公募を追いかけていると、あっという間に過ぎます。支援の準備と並行して、この期限も意識してください。
会社設立の一年目は、そもそも会計期間の開始日が会社設立の日になります。二期目からは決算期の翌日が起点です。この違いを取り違えると、改定の時期を誤ります。
出典:No.5211 役員に対する給与(平成29年4月1日以後支給決議分)(国税庁/2026-09-08 確認)
社会保険料が、報酬に連動する
報酬の額を決めるとき、税だけを見てはいけません。
社会保険料が、報酬の額に応じて決まるからです。
法人になると、社長ひとりでも加入の対象になります。
会社が半分を負担するので、報酬を上げると会社の固定費も増えます。
個人と会社の両方から出ていくということです。
報酬を低くすれば保険料は下がりますが、手取りも減ります。
将来受け取る年金の額にも関わります。
会社設立の直後は、この兼ね合いで悩むことになります。
手続きにも期限があるので、登記の後すぐに動いてください。
会社設立の後に人を雇うなら、雇用に関する支援の対象になります。補助金とは別の棚なので、あわせて確かめてください。
報酬を極端に低くすると、社会保険料は下がりますが、生活費を個人の貯蓄から出すことになります。会社設立の直後にそれを続けると、手元の自己資金が減っていきます。融資の相談のときに、その残高を見られます。
扶養している家族がいるなら、その分の保険の扱いも変わります。個人事業のときとは加入する制度そのものが違うので、年金事務所で確かめてください。会社設立の直後に手続きの期限が来ます。
出典:新規適用の手続き(日本年金機構/2026-09-03 確認)
補助金の人件費とは、別の話
ここで、補助金との関係を整理しておきます。
役員報酬を補助金でまかなうことは、基本的にできません。
補助金の対象経費は、制度ごとに決まっています。
持続化補助金は、販路開拓の取組を支援する制度です。
自社の役員に払う報酬は、その枠に入りません。
一方で、賃上げに関する加点や特例が設けられている制度はあります。
ただし、要件を満たせなかった場合の扱いも定められています。
未達が報告されてから18か月の間、中小企業庁が所管する補助金への申請にあたって、正当な理由が認められない限り大幅に減点するとされています。
会社設立の一年目に無理な設定をすると、後の申請に響きます。
報酬と賃上げは、慎重に決めてください。
会社設立の一年目は、補助金の支援を受けられるかどうかも読めません。当てにせずに報酬を組んでください。
補助金の対象になる人件費が定められている制度もありますが、その場合でも役員は除かれることが一般的です。会社設立の直後に人を雇うなら、そちらの支援を見てください。
出典:小規模事業者持続化補助金<一般型 通常枠>第19回公募 公募要領(小規模事業者持続化補助金事務局/2026-09-05 確認)
一年目の決め方
会社設立の一年目に、次の順で考えてください。
- 一年間の売上を見積もる(個人時代の実績が材料になる)
- 経費を見積もる(家賃・仕入れ・保険料・返済)
- 残る額を出す
- そこから報酬を決め、社会保険料を試算する
- 法人に残す利益と、個人が受け取る額のバランスを見る
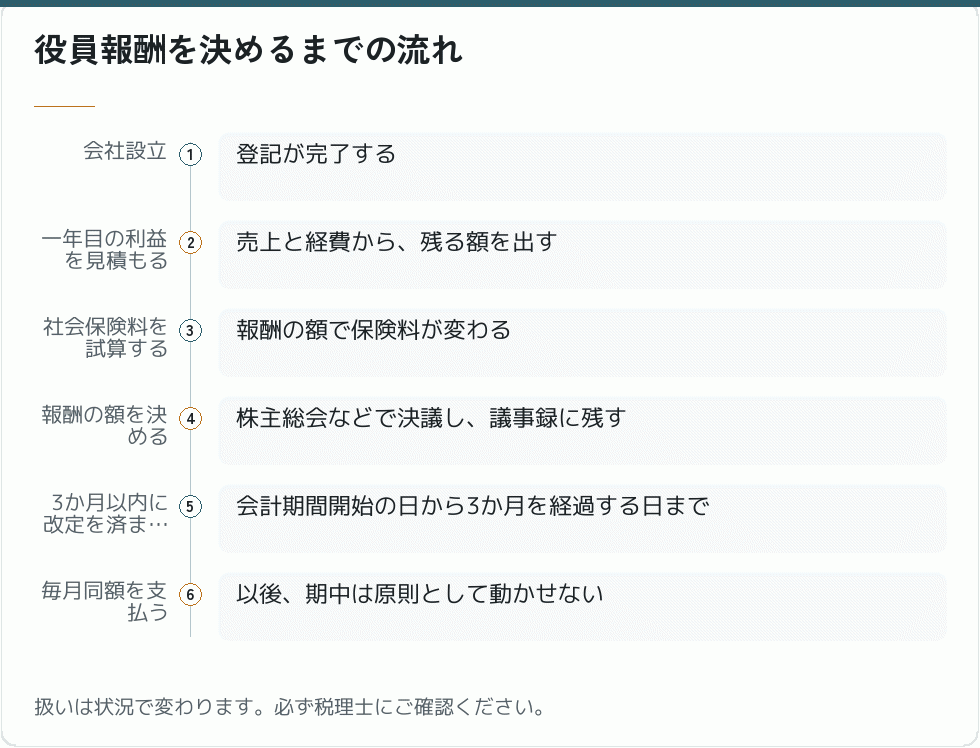
- 株主総会などで決議し、議事録に残す
日本政策金融公庫の創業計画書には、収支の見通しを書く欄があります。会社設立の前に作った計画があるなら、それを土台にできます。
Q. 役員報酬は毎月変えられますか。
A. 変えられません。定期同額給与は各支給時期における支給額が同額であるものとされています。
Q. いつまでに決めますか。
A. 原則として、会計期間開始の日から3か月を経過する日までの改定とされています。
Q. 期の途中で減らせますか。
A. 経営状況が著しく悪化したことなどによる業績悪化改定事由に当たる場合があります。
Q. 報酬を高くすると得ですか。
A. 社会保険料も上がります。会社の負担分も増えるため、両方で見てください。
Q. 補助金で役員報酬は出ますか。
A. 基本的に対象外です。制度ごとの対象経費をご確認ください。
この六つを踏むと、会社設立の一年目の資金の形が見えてきます。補助金の支援を狙うなら、その立て替えの分もここに入れてください。
出典:創業計画の書き方|START 政策金融公庫の創業支援(日本政策金融公庫/2026-09-08 確認)
議事録を、必ず残す
最後に、実務の要点を一つ。
役員報酬を決めたら、議事録に残してください。
いつ、誰が、いくらと決めたのか。
この記録がないと、後から説明できません。
会社法では、株式会社の定款や機関に関する定めが置かれています。
どの機関で決めるかは、会社の設計によって変わります。
会社設立のときに決めた機関設計を、確かめてください。
ひとり会社でも、手続きを踏んで記録を残すことに変わりはありません。
個人事業のときにはなかった作法です。
議事録は、補助金や融資の場面で求められることもあります。会社設立の後、支援の相談に備えて整えておいてください。
議事録の様式に決まりはありませんが、日付、出席者、決議の内容は必ず書いてください。会社設立の後に何度も作ることになる書類です。ひな形を一つ作っておくと、毎期の手間が減ります。
出典:会社法(平成十七年法律第八十六号)(e-Gov法令検索/2026-09-08 確認)
まとめ|先に決めて、一年動かさない
会社設立の一年目に、役員報酬をどう決めるか。
この記事の要点
- 1損金になるのは、定期同額給与・事前確定届出給与・業績連動給与のいずれか
- 2定期同額給与は、各支給時期における支給額が同額であるもの
- 3改定は、原則として会計期間開始の日から3か月を経過する日まで
- 4臨時改定事由・業績悪化改定事由という例外がある
- 5社会保険料は報酬に連動する。会社の負担分も増える
個人事業のときの感覚のままだと、必ずどこかで詰まります。会社設立の一年目に、この作法を身につけてください。
支援の情報は、J-Net21のようなサイトからも探せます。会社設立の後、資金の計画とあわせて見てください。
この記事は2026年9月時点で国税庁、日本年金機構、中小企業庁の公表内容にあたって確認した内容です。個別の判断は状況で変わります。必ず税理士にご確認ください。
出典:J-Net21 中小企業ビジネス支援サイト(中小機構/2026-09-03 確認)
いくらにすればいいか決まらない方へ
法人成りをして最初にぶつかるのが、自分の給料です。高くすれば手取りは増えますが、社会保険料も上がり、会社に残る利益は減ります。低くすれば会社は身軽ですが、生活が回りません。しかも、一度決めたら一年動かせません。だからこそ、勘で決めないでください。売上と経費を見積もり、保険料を試算してから決める。会社設立の最初の三か月に、その時間を取ってください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
会社設立の補助金について調べるときに、あわせて見られているサイトです。掲載の順番は、おすすめの度合いや優劣を示すものではありません。内容は各サイトの運営者にご確認ください。
- 創業手帳|法人成りとは
個人事業主が法人化する利点と手続きの流れを、税理士の監修でまとめた記事。
- ベンチャーサポート|法人化するタイミングの判断軸
個人事業主が法人成りする時期の判断軸を税理士が解説したコラム。
- freee|法人化(法人成り)とは
法人化の利点と欠点、判断のタイミングを整理した解説ページ。
- 小谷野税理士法人|法人成りに最適なタイミング
所得や売上の水準から見た法人成りの時期を整理した解説記事。
- 行政書士法人Tree|建設業の法人成りで許可は引き継げるか
個人事業主から法人への建設業許可の承継認可と新規許可の違いを解説した記事。
- 補助金エージェント|兵庫県の個人事業主向け補助金・助成金
兵庫県で個人事業主が使える制度を一覧にしています。
- 社会保険労務士法人ワンステップ|一人親方から法人成り!使える助成金と社会保険手続き
建設業の法人成りで使える助成金と手続きを社労士が解説しています。
- 税理士法人FLAGS|会社設立後に必要な社会保険手続き
会社設立後の社会保険の流れと注意点を、税理士がまとめています。
- SATO社会保険労務士法人|会社を設立したときの労働保険と社会保険の届出
社会保険労務士法人が、設立時の届出と手続きを一覧で整理しています。
- 社会保険労務士事務所|労働保険と社会保険の新規適用手続き
新規適用の手続きを、就業規則や助成金の申請とあわせて説明しています。
この記事は、会社設立の補助金を調べるうえで役に立ちましたか。
押した数はこの端末にも記録され、同じ記事では一度だけ数えます。